

Fed-Chef Kevin Warsh hat am Freitag in Jackson Hole deutlich gemacht, dass er die Inflation noch nicht für besiegt hält. Seitdem preisen die Märkte eine Zinserhöhung am 16. September mit über 50 Prozent ein, Barclays erwartet sogar zwei bis Jahresende. Diese Woche liefert der US-Arbeitsmarktbericht am Freitag den letzten großen Datenpunkt davor. Bei den Quartalszahlen ist Broadcom am Mittwochabend der Test, ob die Kauflaune im KI-Sektor trägt oder ob sie an Nvidia allein hing.
Zu faul zum Lesen? Die Kernpunkte auf einen Blick
- Warsh dreht auf hart: Inflation habe sich „nicht wesentlich verbessert”, das 2-Prozent-Ziel sei „fest und unverrückbar”, die Bedingungen seien „nicht restriktiv”
- Zweijährige US-Renditen plus 12 Basispunkte auf 4,35 %, der größte Sprung bei einem Jackson-Hole-Treffen seit mindestens 2010. Zinserhöhung im September jetzt über 50 % eingepreist
- Nvidia mit Rekordzahlen: 96,2 Mrd. USD Umsatz, plus 106 % zum Vorjahr. Die Aktie sprang am Folgetag über 230 USD und gab erst am Freitag mit dem Gesamtmarkt nach
- Ölpreis bricht um 6,66 % ein nach dem angekündigten US-Abkommen über venezolanische Ölreserven
- Gold minus 2,04 %, Silber minus 2,42 %, beide vor allem am Freitag nach Warshs Rede
- Krypto konsolidiert: Bitcoin plus 2,70 % auf 78.134 USD, im Wochenhoch bei 81.400 USD. Der Hebel am Terminmarkt ist um 16,3 % abgebaut
Markt-Recap der Vorwoche
Warsh dreht in Jackson Hole auf hart: Am Freitag hielt der Fed-Chef seine erste Grundsatzrede und räumte damit die Zweifel aus, die sich seit seinem Amtsantritt im Mai aufgebaut hatten. Seine Kernaussagen: Die zugrunde liegende Inflation habe sich „nicht wesentlich verbessert”, das 2-Prozent-Ziel sei „fest und unverrückbar”, die Finanzierungsbedingungen seien derzeit „nicht restriktiv”, und der Leitzins bleibe das „vorherrschende Werkzeug”. Damit nahm er mehrere seiner früheren Aussagen zurück, unter anderem die Andeutung, eine kleinere Notenbank-Bilanz sei ihm wichtiger als der Zins selbst.
Die Reaktion war heftig. Die Rendite zweijähriger US-Anleihen sprang um 12 Basispunkte auf 4,35 Prozent, der größte Sprung während eines Jackson-Hole-Treffens seit mindestens 2010. Die zehnjährige Rendite stieg auf 4,73 Prozent. Der Dollar legte zu, Gold fiel, Bitcoin geriet unter Druck. An den Terminmärkten liegt die Wahrscheinlichkeit einer Zinserhöhung am 16. September jetzt bei über 50 Prozent. Barclays änderte seine Prognose von „keine Erhöhung in diesem Jahr” auf Erhöhungen im September und im Dezember.
Die eigentliche Spannung dahinter: Vor zwei Wochen hat das US-Finanzministerium eingegriffen, um die Langfristzinsen zu drücken, und damit die Krypto-Rally ausgelöst. Jetzt sagt die Notenbank, die Bedingungen seien ohnehin nicht restriktiv genug, und stellt Zinserhöhungen in Aussicht. Zwei Teile derselben Regierung ziehen in entgegengesetzte Richtungen. Für Anleger ist das die wichtigste offene Frage der kommenden Wochen. Warum der Anleihemarkt dabei den Takt für Aktien und Krypto vorgibt, haben wir in Warum der Anleihemarkt gerade über Aktien und Krypto entscheidet aufgeschrieben.
Nvidia liefert, die Aktie zieht an, dann kommt Warsh dazwischen: Am Mittwochabend meldete Nvidia 96,2 Mrd. USD Umsatz, ein Plus von 106 Prozent zum Vorjahr, erwartet worden waren 92,3 Mrd. Das Geschäft mit den großen Cloud-Anbietern lag bei 48,7 Mrd. USD statt der erwarteten 43,6 Mrd. Die Finanzchefin stellte für das Geschäftsjahr 2028 rund 70 Prozent Wachstum in Aussicht, Analysten hatten mit 45 Prozent gerechnet. Am Mittwoch selbst, also noch vor Veröffentlichung der Zahlen, hatte die Aktie 1,6 Prozent verloren. Am Donnerstag eröffnete sie dann rund 4,8 Prozent höher und erreichte in der Spitze über 230 USD. Erst am Freitag ging es 4,75 Prozent nach unten, zusammen mit dem Gesamtmarkt nach Warshs Rede. Damit blieb die Aktie deutlich über dem Kurs vom Abend der Zahlen. Auf Wochensicht steht ein Plus von 1,32 Prozent, bei einer Handelsspanne von rund 11 Prozent.
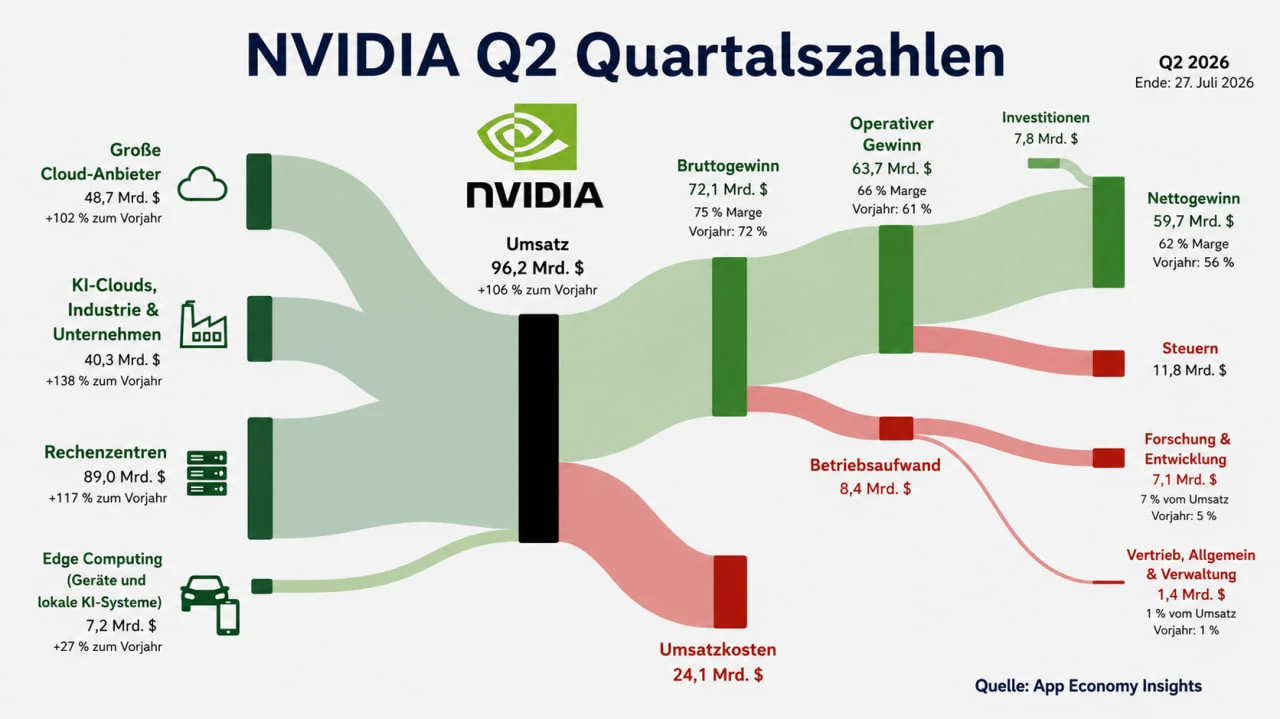
Zwei Zahlen aus dem Bericht sind es wert, im Auge behalten zu werden. Die Bruttomarge, also der Anteil des Umsatzes, der vor allen weiteren Kosten übrig bleibt, soll von rund 75 auf 71 bis 72 Prozent sinken. Der Grund sind Speicherchips, die knapp und teuer geworden sind. Und die eingegangenen Verpflichtungen gegenüber Zulieferern sind in einem einzigen Quartal von 119 auf 279 Mrd. USD gestiegen. Nvidia sichert sich damit Nachschub, bindet sich aber auch: Lässt die Nachfrage nach Rechenzentrums-Technik irgendwann nach, bleiben die Zusagen trotzdem bestehen. Es ist dasselbe Muster wie zuvor bei AMD und SpaceX. Diesmal hat der Markt darüber hinweggesehen. Ob das so bleibt, zeigt sich am Mittwoch bei Broadcom.
Ölpreis bricht ein nach dem Venezuela-Abkommen: Trump kündigte ein Abkommen über die mehrheitliche Kontrolle von 65 Milliarden Barrel venezolanischer Ölreserven an, verteilt auf 17 Felder mit Investitionen von über 100 Mrd. USD. Zusammen mit den eigenen Reserven kämen die USA damit auf rund 111 Milliarden Barrel, etwa sieben Prozent der weltweiten Vorkommen. Venezuela soll zudem einen Austritt aus dem Ölkartell OPEC diskutieren. Brent fiel auf Wochensicht um 6,66 Prozent auf 88,10 USD. Ein niedrigerer Ölpreis senkt den Inflationsdruck und wirkt damit Warshs Argumentation entgegen.
Gewinner und Verlierer der Woche
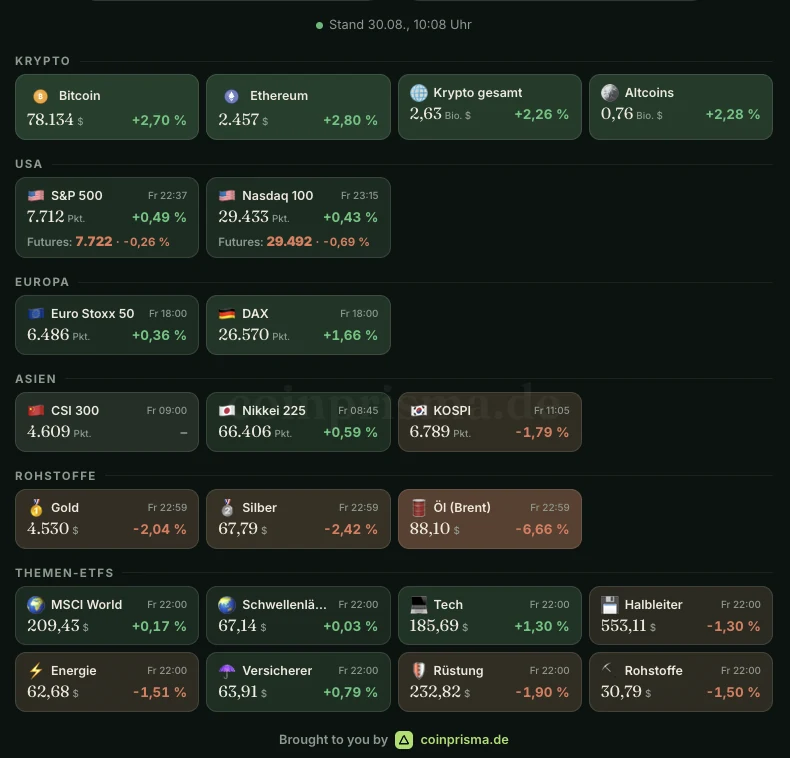
Aktien freundlich, aber mit schwachem Freitag: S&P 500 plus 0,49 Prozent auf 7.712 Punkte, Nasdaq 100 plus 0,43 Prozent, DAX plus 1,66 Prozent als stärkster großer Index. Der Freitag drehte allerdings die Stimmung: Nach dem Wochenhoch bei 7.770 Punkten schloss der S&P bei 7.712, weil Warshs Rede die Zinserhöhungssorgen zurückbrachte. Marvell verlor 10,3 Prozent trotz guter Zahlen und angehobenem Ausblick, der Halbleiter-ETF gab auf Wochensicht 1,30 Prozent ab. Der KOSPI in Südkorea war mit minus 1,79 Prozent der schwächste Index.
Rohstoffe unter Druck: Öl (Brent) minus 6,66 Prozent auf 88,10 USD durch das Venezuela-Abkommen, Gold minus 2,04 Prozent auf 4.530 USD und Silber minus 2,42 Prozent, beide vor allem am Freitag.
Krypto konsolidiert: Die Marktkapitalisierung stieg um 2,26 Prozent auf 2,63 Bio. USD, Bitcoin plus 2,70 Prozent auf 78.134 USD, Ethereum plus 2,80 Prozent auf 2.457 USD. Der Wochenverlauf war allerdings keine gerade Linie: Bitcoin eröffnete bei rund 77.700 USD, markierte am Freitag ein Hoch bei 81.400 USD und gab dann nach Warshs Rede rund 3 Prozent ab, zwischenzeitlich bis auf 76.900 USD.
Wichtig für die Einordnung: Die offenen Positionen am Terminmarkt fielen um 16,3 Prozent auf 387,9 Mrd. USD. Der Hebel aus der Vorwoche ist damit weitgehend aus dem Markt, was solche Bewegungen stabiler macht. Gleichzeitig fiel der Altcoin-Index auf 31 von 100 und die Bitcoin-Dominanz stieg auf 59,53 Prozent. Eine breite Altcoin-Phase ist das bisher nicht.
Top-Mover Krypto mit den Gründen dahinter
Auf der Gewinnerseite:
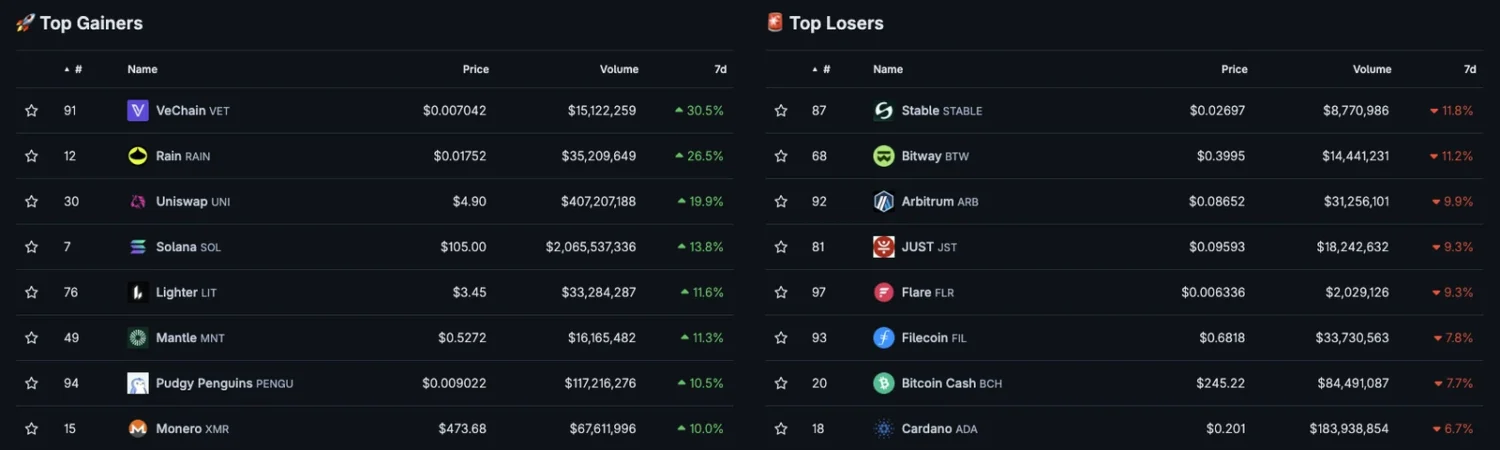
- Solana (SOL) plus 13,8 Prozent auf 105 USD: Berichten zufolge plant der US-Broker Charles Schwab, Solana, Avalanche und Chainlink für den Handel zuzulassen. Das ist der klarste Auslöser der Woche, weil Schwab rund 40 Millionen Kundenkonten führt.
- VeChain (VET) plus 30,5 Prozent war der stärkste Wert der Woche. Weder in den Wochenzusammenfassungen noch in den Nachrichtenkanälen ist dazu ein Auslöser erkennbar.
- Uniswap (UNI) plus 19,9 Prozent: Gegenbewegung, nachdem der Wert zwei Wochen zuvor mit minus 17,4 Prozent der größte Verlierer war.
- Monero (XMR) plus 10,0 Prozent: Fortsetzung der Bewegung bei Privatsphäre-Coins, nachdem Zcash in der Vorwoche 68,9 Prozent zugelegt hatte.
- Rain, Lighter, Mantle und Pudgy Penguins legten zweistellig zu, ohne dass sich dafür ein eigener Nachrichtenauslöser finden lässt.
Auf der Verliererseite:
- Arbitrum (ARB) minus 9,9 Prozent: Es standen größere Freigaben bisher gesperrter Token an, die das verfügbare Angebot erhöhen.
- Bitway (BTW) minus 11,2 Prozent: Der Wert war zwei Wochen zuvor mit plus 68,8 Prozent der größte Gewinner. Das ist die typische Auflösung danach.
- Stable, JUST, Flare, Filecoin, Bitcoin Cash und Cardano verloren zwischen 6 und 12 Prozent, ohne erkennbaren eigenen Auslöser.
Ausblick auf die Handelswoche
Die Woche ist eine reine Arbeitsmarkt-Woche, und das aus gutem Grund. Warsh hat am Freitag gesagt, die US-Wirtschaft sei bei Vollbeschäftigung angekommen und die Inflation zu hoch. Wenn das stimmt, spricht alles für eine Zinserhöhung. Die Daten dieser Woche prüfen genau diese Annahme.
Der US-Arbeitsmarktbericht am Freitag um 14:30 Uhr deutscher Zeit ist der letzte große Datenpunkt vor der Fed-Sitzung am 16. September. Nach dem überraschenden Stellenverlust von 23.000 im Juli wird jetzt wieder ein Aufbau von 58.000 Stellen erwartet, die Arbeitslosenquote soll unverändert bei 4,1 Prozent bleiben. Besonders im Blick stehen die durchschnittlichen Stundenlöhne mit erwarteten 0,3 Prozent nach 0,1 Prozent, weil steigende Löhne direkt in die Inflation durchschlagen. Ein starker Wert würde Warshs Argument stützen und die Zinserhöhung so gut wie besiegeln. Ein schwacher Wert würde die Diskussion wieder öffnen.
Davor liefern drei weitere Arbeitsmarkt-Datenpunkte den Vorlauf: die JOLTS-Stellenangebote am Dienstag (erwartet 7,33 Millionen nach 7,359 Millionen), der ADP-Bericht am Mittwoch als Vorschau auf die Privatwirtschaft (erwartet 47.000 nach 44.000) und die Erstanträge auf Arbeitslosenhilfe am Donnerstag (erwartet 205.000). Dazu kommen die Einkaufsmanager-Indizes für Industrie am Dienstag und für Dienstleistungen am Donnerstag, alle knapp über oder um die Vorwerte.
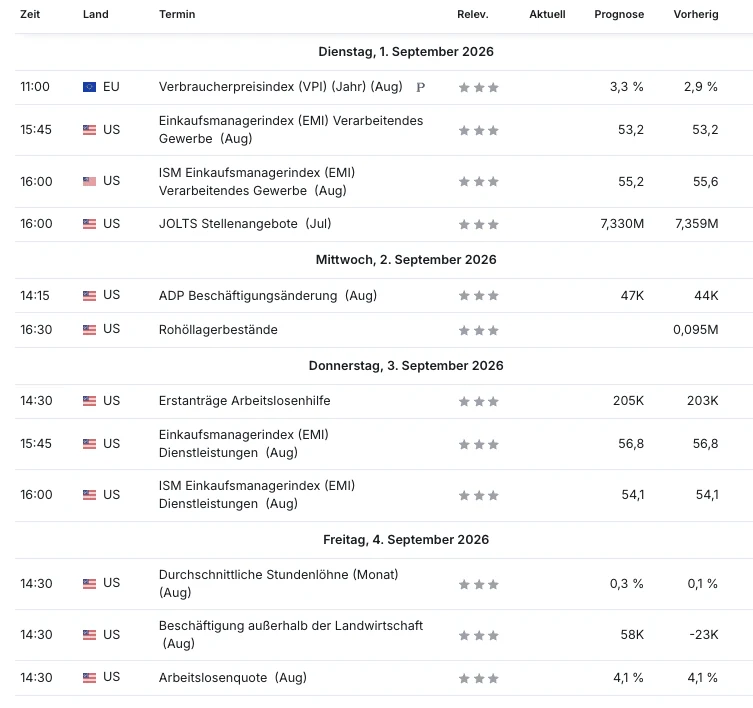
In Europa steht am Dienstag die vorläufige Inflation für die Eurozone an. Erwartet wird ein Anstieg auf 3,3 Prozent nach 2,9 Prozent, das wäre der höchste Stand seit September 2023. Spanien und Frankreich hatten bereits höher als erwartet gemeldet. Damit steht auch die Europäische Zentralbank wieder unter Druck, nachdem sie im Juni erstmals seit drei Jahren erhöht und im Juli pausiert hatte.
Politische und institutionelle Termine mit Krypto-Bezug
- Fed-Konjunkturbericht und mehrere Reden: In dieser Woche erscheint der sogenannte Beige Book, ein Lagebericht aus den zwölf Fed-Bezirken, und mehrere Notenbank-Gouverneure sprechen, unter anderem Michael Barr und Christopher Waller. Nach Warshs Kurswechsel wird jede Wortmeldung darauf abgeklopft, wie geschlossen die Notenbank hinter der Linie steht. Drei Mitglieder hatten im Juli bereits für eine Erhöhung gestimmt.
- CLARITY Act weiter im Wartestand: Die Verfahrensabstimmung im US-Senat bleibt beim 15. September. Danach bleibt bis zu den Zwischenwahlen im November wenig Zeit.
- Banken bauen eigene Blockchain-Netze: Am 25. August haben 39 US-Bankenverbände die BankChain Alliance gegründet, die bis 2027 ein eigenes Netzwerk für tokenisierte Einlagen und Bank-Stablecoins aufbauen will. Ein Technikpartner fehlt noch, und die Verbände von New York, Kalifornien und Illinois sind nicht dabei. Warum das kein Nebenschauplatz ist und wie weit Europa hier bereits vorne liegt, steht in BankChain Alliance: Amerikas Regionalbanken bauen ihre eigene Blockchain.
Earnings der Woche
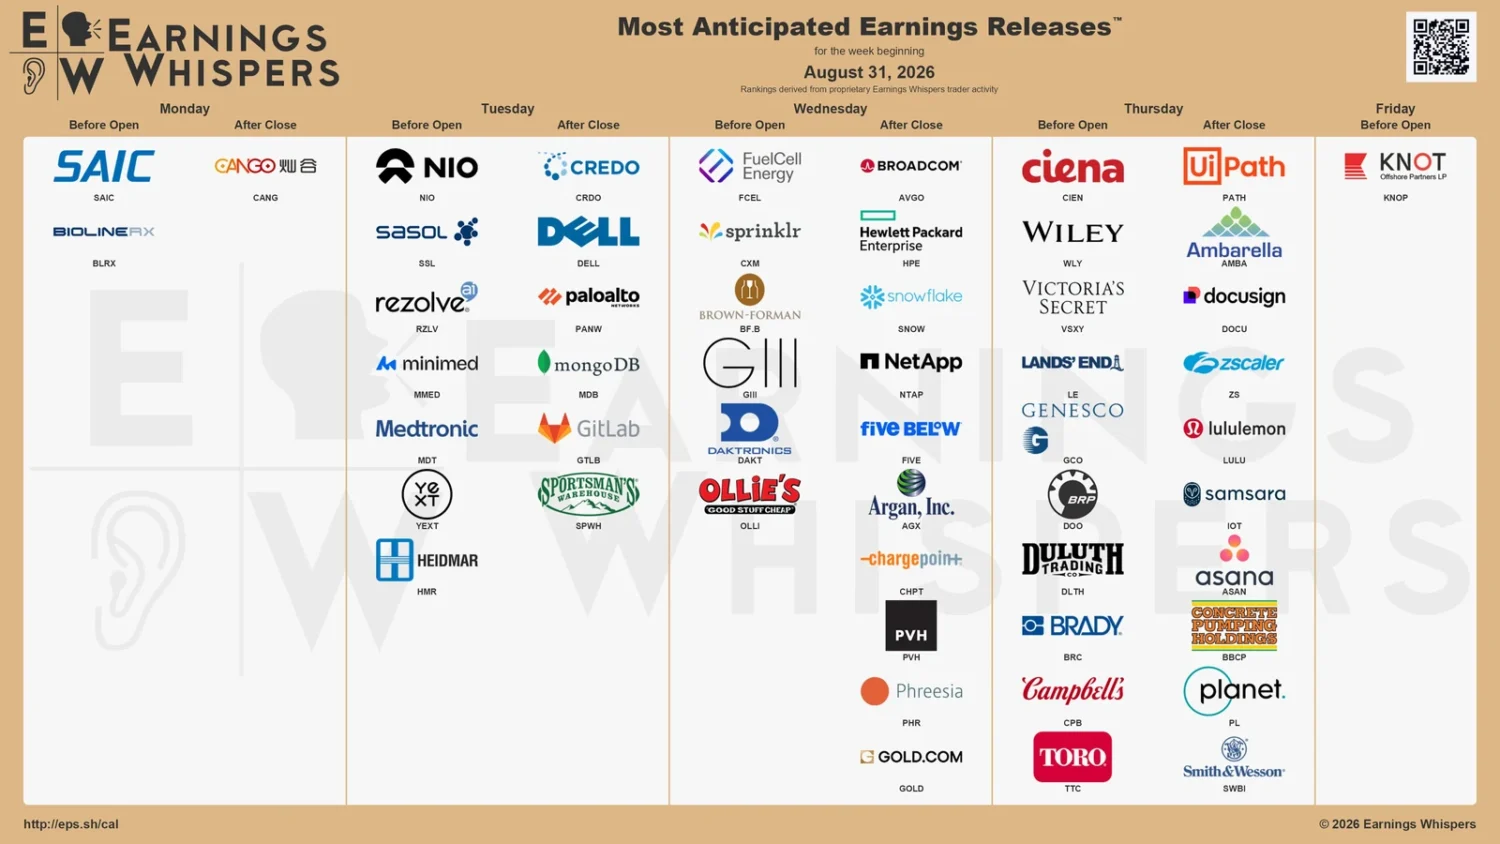
Broadcom am Mittwoch nach Börsenschluss ist der wichtigste Wert der Woche. Nach Nvidias starken Zahlen und der Reaktion darauf ist Broadcom der Test, ob die Kauflaune im KI-Sektor trägt oder ob sie an Nvidia allein hing. Marvell zeigte in der Vorwoche die andere Richtung: gute Zahlen, angehobener Ausblick, und die Aktie verlor trotzdem 10,3 Prozent. Broadcom baut kundenspezifische KI-Chips unter anderem für Google und ist damit Nvidias direktester Herausforderer. Auch hier gilt: Der Markt schaut zuerst auf die Investitionsausgaben, dann auf Umsatz und Gewinn.
Unternehmens-Software und Cybersicherheit bilden den zweiten Block. Dell, Palo Alto Networks und MongoDB berichten am Dienstag nach Börsenschluss, Snowflake, NetApp und Hewlett Packard Enterprise am Mittwoch, UiPath, Docusign und Zscaler am Donnerstag. Zusammen zeigen sie, ob Unternehmen ihre Technologie-Budgets unter den wieder steigenden Zinserwartungen zusammenstreichen.
Der Konsum bleibt das Nebenthema: Lululemon am Donnerstag nach Börsenschluss, dazu Victoria’s Secret, Five Below und Campbell’s im Wochenverlauf. Nach dem Walmart-Absturz und dem Einbruch der Einzelhandelsumsätze bleibt die Verfassung des US-Verbrauchers relevant, gerade weil Warsh von Vollbeschäftigung spricht.