

Der US-Arbeitsmarkt hat am Freitag mit 162.000 neuen Stellen fast das Dreifache der Erwartung geliefert und damit die Zinserhöhungsdebatte neu entfacht. Diese Woche folgt am Freitag der US-Verbraucherpreisindex, der letzte große Datenpunkt vor der Fed-Sitzung am 16. September. Einen Tag davor erhöht voraussichtlich die Europäische Zentralbank ihre Zinsen. Und am Donnerstagabend berichten mit Oracle und Adobe zwei Schwergewichte.
Zu faul zum Lesen? Die Kernpunkte auf einen Blick
- US-Arbeitsmarkt überrascht massiv: 162.000 neue Stellen im August statt der erwarteten 58.000, während der Juli mit dem gleichen Bericht von einem Verlust von 23.000 auf einen Zuwachs von 21.000 Stellen nach oben revidiert wurde
- Zwei Wendepunkte in einer Woche: Fed-Gouverneur Waller drückte die Zinserhöhungserwartung Mitte der Woche von 59 auf 42 Prozent, der Arbeitsmarktbericht drehte sie am Freitag wieder nach oben
- Iran-Konflikt eskaliert: US-Angriffe nahe der Straße von Hormus, iranische Vergeltung mit Raketen. Brent plus 7,80 % auf 96,28 USD, Rekordstände bei Dieselpreisen
- Anleiherenditen bleiben hoch: zehnjährige zeitweise über 4,80 %, dreißigjährige über längere Strecken über 5 %
- Krypto leicht im Plus mit Altcoin-Vorsprung: Marktkapitalisierung plus 1,56 % auf 2,70 Bio. USD, Bitcoin plus 1,10 % auf 79.751 USD, Altcoins plus 2,99 %
- Bitcoin scheitert erneut in der Zone um 82.000 USD: Wochenhoch 82.300 USD am Mittwoch, der Ausbruch wurde noch am selben Tag abverkauft. Seit dem 25. August ist das der dritte Anlauf, der nicht gehalten hat
- Zcash plus 39,3 % nach über 400 Mio. USD im Grayscale-Fonds, dritte starke Woche für Privatsphäre-Coins
- Kraken verschiebt den Börsengang auf frühestens zweites Quartal 2027
Markt-Recap der Vorwoche
Die Woche hatte zwei Wendepunkte in entgegengesetzte Richtungen.
Mitte der Woche kam Entspannung: Fed-Gouverneur Christopher Waller äußerte sich zurückhaltender als erwartet zur Zinsfrage. Die eingepreiste Wahrscheinlichkeit einer Zinserhöhung am 16. September fiel daraufhin von rund 59 auf 42 Prozent. Risikoreiche Anlagen zogen an, der Kryptomarkt legte einen kräftigen Zwischenspurt hin und Bitcoin überschritt wieder die Marke von 80.000 USD.
Am Freitag drehte der Arbeitsmarktbericht alles um: Statt der erwarteten 58.000 Stellen meldete die US-Wirtschaft im August einen Aufbau von 162.000 Stellen. Das ist fast das Dreifache. Zusätzlich hat das Statistikamt die Vormonate nach oben revidiert: Der Juli dreht von einem Verlust von 23.000 auf einen Zuwachs von 21.000 Stellen, der Juni von 20.000 auf 31.000. Beide Monate zusammen liegen damit 55.000 Stellen höher als zuvor gemeldet. Für die Notenbank ist das genau das Argument, das Warsh in Jackson Hole aufgebaut hatte: Vollbeschäftigung bei einer Inflation, die sich nicht ausreichend zurückbildet. Die Zinserhöhungserwartungen sprangen zurück nach oben, Aktien gerieten unter Druck, Bitcoin gab wieder nach. Präsident Trump drohte anschließend mit Handelsmaßnahmen gegen Länder mit Handelsüberschuss, falls die Fed nicht senkt.
Für Anleger ist diese Abfolge lehrreich. Innerhalb von drei Tagen hat sich die Erwartungshaltung zweimal gedreht, ohne dass sich an der Lage etwas Grundsätzliches geändert hätte. Wer in solchen Phasen auf jede Meldung reagiert, handelt gegen sich selbst.
Der Iran-Konflikt eskaliert wieder: Die USA flogen Angriffe auf iranische Ziele in der Nähe der Straße von Hormus, Iran antwortete mit ballistischen Raketen. Brent stieg auf Wochensicht um 7,80 Prozent auf 96,28 USD. Dieselpreise und Raffineriemargen erreichten Rekordstände bei gleichzeitig historisch niedrigen Lagerbeständen. Das ist auch der Grund, warum für den August-Verbraucherpreisindex am Freitag ein Sprung auf 0,4 Prozent erwartet wird. Energie schlägt mit Verzögerung in die Inflationsdaten durch.
Anleiherenditen bleiben hoch: Die zehnjährige US-Rendite lag zeitweise über 4,80 Prozent, die dreißigjährige hielt sich über längere Strecken über 5 Prozent. Solange das so bleibt, bleibt es der Gegenwind für Aktien und Krypto, weil sichere Anlagen entsprechend attraktiver sind. Die Mechanik dahinter steht in Warum der Anleihemarkt gerade über Aktien und Krypto entscheidet.
Gewinner und Verlierer der Woche
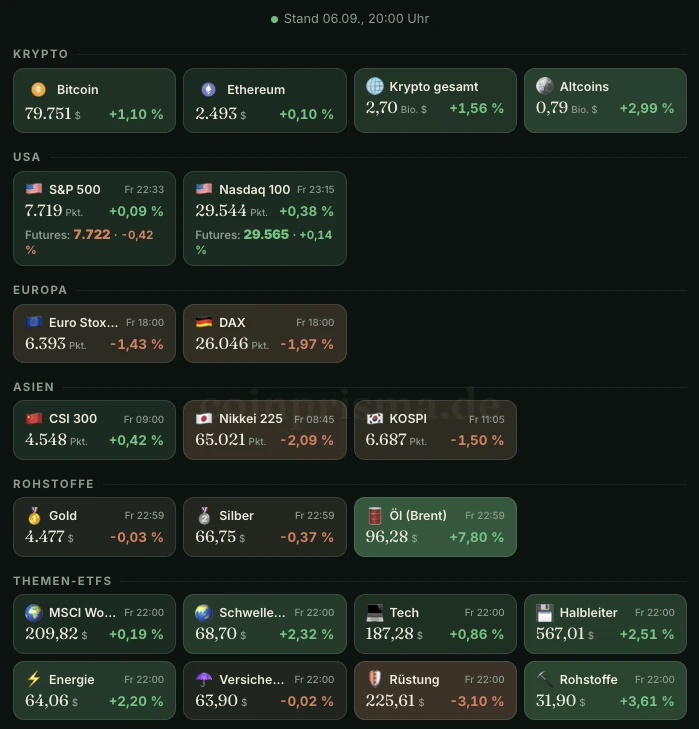
Energie dominiert: Öl (Brent) plus 7,80 Prozent auf 96,28 USD, der Rohstoffe-ETF plus 3,61 Prozent, der Energie-ETF plus 2,20 Prozent. Klar die stärkste Ecke der Woche.
US-Aktien praktisch unverändert, Europa und Asien im Minus: S&P 500 plus 0,09 Prozent auf 7.719 Punkte, Nasdaq 100 plus 0,38 Prozent, Halbleiter-ETF plus 2,51 Prozent. Dagegen DAX minus 1,97 Prozent, Euro Stoxx 50 minus 1,43 Prozent, Nikkei minus 2,09 Prozent und KOSPI minus 1,50 Prozent. Rüstung war mit minus 3,10 Prozent der schwächste Sektor. Bemerkenswert: Auf Monatssicht steht der S&P 500 mit minus 0,68 Prozent leicht im Minus, der Rekordlauf ist damit vorerst ausgelaufen.
Edelmetalle traten auf der Stelle: Gold minus 0,03 Prozent auf 4.477 USD, Silber minus 0,37 Prozent.
Krypto leicht im Plus mit Altcoin-Vorsprung: Die Marktkapitalisierung stieg um 1,56 Prozent auf 2,70 Bio. USD, Bitcoin plus 1,10 Prozent auf 79.751 USD, Ethereum praktisch unverändert bei 2.493 USD. Auffällig: Die Altcoins legten mit plus 2,99 Prozent deutlich stärker zu als Bitcoin, die Bitcoin-Dominanz sank leicht auf 59,19 Prozent. Das ist der erste Hinweis auf eine Rotation seit Wochen, aber noch keine breite Altcoin-Phase.
Der Wochenverlauf bei Bitcoin ist aufschlussreicher als die Wochenveränderung. Der Kurs startete bei rund 78.200 USD, fiel am Mittwoch bis auf 76.264 USD und drehte dann mit Wallers Aussagen nach oben. Am Donnerstag markierte er sein Wochenhoch bei 82.300 USD, gab den Ausbruch aber noch am selben Tag ab und schloss bei 81.270 USD. Nach dem Arbeitsmarktbericht am Freitag ging es bis 78.660 USD hinunter, seitdem pendelt der Kurs um 80.000 USD. Die Handelsspanne der Woche lag damit bei knapp 8 Prozent.
Charttechnisch ist der wichtigere Punkt: Die Zone zwischen 81.300 und 82.300 USD hat seit dem 25. August dreimal gehalten, und zwar über Fehlausbrüche. Am 25. August drehte der Kurs bei 81.273 USD. Am 28. August ging er mit 81.479 USD knapp darüber und fiel zurück. Am 3. September lief er bis 82.300 USD, gab den Ausbruch aber noch am selben Tag ab und schloss bei 81.270 USD. Ein Ausbruch, der nicht hält, ist kein Stärkezeichen. Nach oben ist das die Obergrenze einer Spanne, die sich seit gut zweieinhalb Wochen zwischen rund 76.300 und 82.300 USD bewegt. Auf Monatssicht steht Bitcoin trotzdem plus 24,37 Prozent, weil die Erholung Anfang August von rund 62.000 USD aus startete.
Zur Einordnung gehört ein Blick auf den Terminmarkt. Die offenen Positionen bei Binance sprangen am Tag des Arbeitsmarktberichts um knapp 5 Prozent nach oben und fielen einen Tag später fast genauso schnell wieder zurück. Über die ganze Woche gerechnet stehen sie damit praktisch unverändert. Es wurde also positioniert und sofort wieder herausgedrängt, statt dass sich eine Richtung durchgesetzt hätte. Ob daraus ein neuer Aufwärtstrend wird oder ob wir eine Gegenbewegung im Abwärtstrend sehen, haben wir uns in Bitcoin Prognose September 2026: Bullrun oder Bärenmarkt? genauer angesehen.
Top-Mover Krypto mit den Gründen dahinter
Privatsphäre-Coins bleiben das Thema der Stunde:
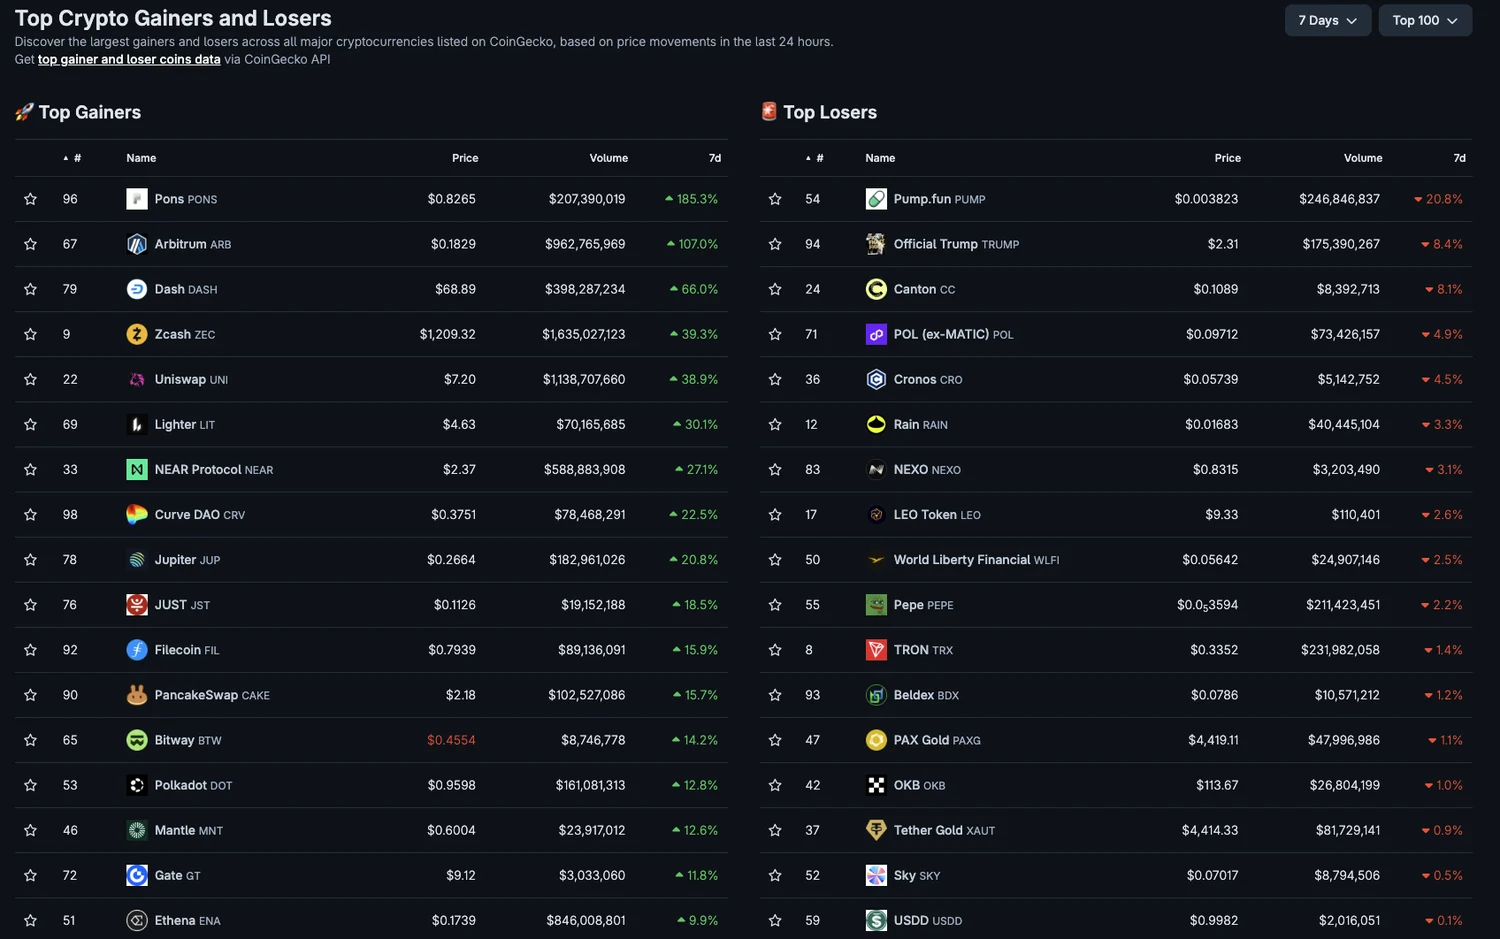
- Zcash (ZEC) plus 39,3 Prozent auf 1.209 USD: Der Vermögensverwalter Grayscale hat mit seinem Zcash-Fonds inzwischen über 400 Mio. USD eingesammelt. Das löste einen Kaufzwang bei denen aus, die auf fallende Kurse gesetzt hatten. Es ist die dritte starke Woche in Folge für Zcash.
- Dash (DASH) plus 66,0 Prozent zieht im Fahrwasser von Zcash und Monero mit, ohne eigenen Nachrichtenauslöser.
Weitere auffällige Bewegungen:
- Arbitrum (ARB) plus 107,0 Prozent war der zweitstärkste Wert. Bemerkenswert, weil ARB in der Vorwoche mit minus 9,9 Prozent wegen anstehender Token-Freigaben noch unter den Verlierern stand. Einen konkreten Auslöser für die Umkehr habe ich nicht gefunden.
- Pons (PONS) plus 185,3 Prozent war der stärkste Wert der Woche. Auch die Wochenauswertung von CoinMarketCap merkt ausdrücklich an, dass kein fundamentaler Auslöser erkennbar ist. Das sieht nach einer isolierten Neubewertung mit hoher Schwankung aus, nicht nach einem Trend.
- Uniswap (UNI) plus 38,9 Prozent in der dritten starken Woche in Folge.
- NEAR Protocol, Lighter, Curve DAO und Jupiter legten zwischen 20 und 30 Prozent zu, ohne eigenen erkennbaren Auslöser.
Auf der Verliererseite:
- Pump.fun (PUMP) minus 20,8 Prozent als größter Verlierer. Der Wert war in den Wochen zuvor zweimal unter den Top-Gewinnern mit plus 92,1 und plus 21 Prozent. Das ist die typische Auflösung danach.
- Official Trump (TRUMP) minus 8,4 Prozent und World Liberty Financial (WLFI) minus 2,5 Prozent: beide Trump-nahen Werte gaben nach.
- Canton, POL, Cronos und Rain verloren zwischen 3 und 9 Prozent, ohne erkennbaren eigenen Auslöser.
Ausblick auf die Handelswoche
Die Woche beginnt ruhig, weil die US-Börsen am Montag wegen des Tags der Arbeit geschlossen bleiben. Dünner Handel kann Bewegungen an anderen Märkten allerdings verstärken.
Der Donnerstag gehört Europa. Die Europäische Zentralbank entscheidet über die Zinsen, erwartet wird eine Anhebung um 25 Basispunkte. Der Einlagensatz stiege damit von 2,25 auf 2,50 Prozent, der Hauptrefinanzierungssatz von 2,40 auf 2,65 Prozent. Es wäre die zweite Erhöhung nach dem Juni, damals die erste seit drei Jahren. Hintergrund ist die wieder anziehende Inflation im Euroraum. Um 14:45 Uhr folgt die Pressekonferenz, in der Präsidentin Christine Lagarde erklärt, wie es weitergeht. Weitere Straffungen sind aktuell nicht eingepreist, weshalb der Ausblick wichtiger sein dürfte als die Entscheidung selbst.
Am selben Tag kommt der US-Erzeugerpreisindex mit einem erwarteten Sprung auf 0,4 Prozent nach 0,0 Prozent. Er misst die Preise auf Produzentenebene und gilt als Frühindikator für die Verbraucherinflation einen Tag später.
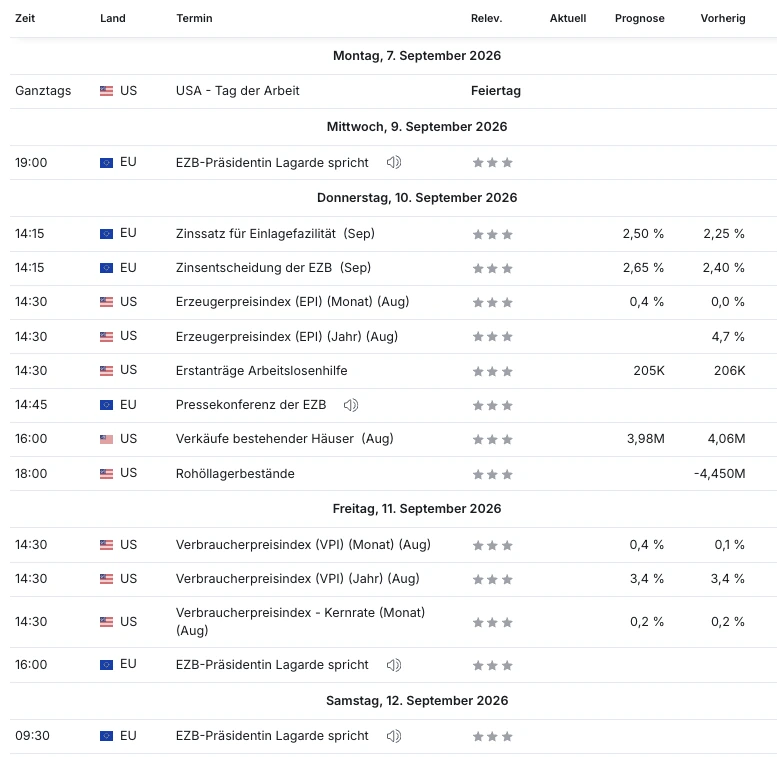
Das Schwergewicht ist der US-Verbraucherpreisindex am Freitag um 14:30 Uhr. Es ist der letzte große Datenpunkt vor der Fed-Sitzung am 16. September. Erwartet wird ein deutlicher Sprung auf 0,4 Prozent zum Vormonat nach nur 0,1 Prozent im Juli, getrieben vom Ölpreis. Auf Jahresbasis sollen es unveränderte 3,4 Prozent bleiben, die Kernrate ohne Energie und Lebensmittel 0,2 Prozent. Warsh hatte in Jackson Hole gesagt, ohne beständigen Rückgang der Inflation müsse die Notenbank über weitere Straffung nachdenken. Zusammen mit dem starken Arbeitsmarktbericht vom Freitag würde ein hoher Wert die Zinserhöhung praktisch besiegeln.
Ergänzend liefern am Donnerstag die Erstanträge auf Arbeitslosenhilfe (erwartet 205.000) und die Verkäufe bestehender Häuser (erwartet 3,98 Millionen nach 4,06 Millionen) weitere Datenpunkte. Der Immobilienmarkt leidet weiter sichtbar unter den hohen Langfristzinsen.
Politische und institutionelle Termine mit Krypto-Bezug
- CLARITY Act: Verfahrensabstimmung am 15. September: Kommende Woche stimmt der US-Senat darüber ab, ob er über das Krypto-Marktstrukturgesetz überhaupt debattieren darf. Nötig sind 60 der 100 Stimmen, die Republikaner halten 53 Sitze. Es braucht also mindestens sieben Stimmen von der anderen Seite. Danach bleibt bis zu den Zwischenwahlen im November wenig Zeit. Das ist der wichtigste Krypto-Regulierungstermin des Jahres, und diese Woche ist die letzte, in der sich das Stimmungsbild noch verschieben kann.
- Fed-Sitzung am 16. September: Einen Tag nach der Abstimmung entscheidet die Notenbank über die Zinsen. Nach dem starken Arbeitsmarktbericht liegt die eingepreiste Wahrscheinlichkeit einer Erhöhung wieder deutlich höher.
- Größere Anleihe-Rückkäufe starten: Das US-Finanzministerium beginnt in dieser Woche mit den angekündigten größeren Rückkäufen von Schuldpapieren, um die Langfristzinsen zu dämpfen. Genau dieser Schritt hatte Mitte August die Krypto-Rally ausgelöst. Wie stark der Effekt diesmal ausfällt, ist der zweite offene Punkt neben der Inflation.
- Kraken verschiebt den Börsengang, baut aber operativ aus: Die Muttergesellschaft Payward plant den Schritt frühestens für das zweite Quartal 2027. Auch Grayscale, Consensys und Ledger haben ihre Pläne in diesem Jahr verschoben. Am Geschäft liegt es nicht, Kraken meldete zuletzt 508 Mio. USD bereinigten Quartalsumsatz und 6,6 Millionen Kundenkonten. Parallel dazu bringt das Unternehmen zusammen mit der Londoner Börse tokenisierte Aktien an den Start, also Aktien als handelbare Einträge auf einer Blockchain. Was dahintersteckt, haben wir in Londoner Börse bringt mit Kraken tokenisierte Aktien aufgeschrieben. Der Kontrast ist bemerkenswert: Der Börsengang wartet auf besseres Wetter, das Geschäft wächst trotzdem weiter.
Earnings der Woche
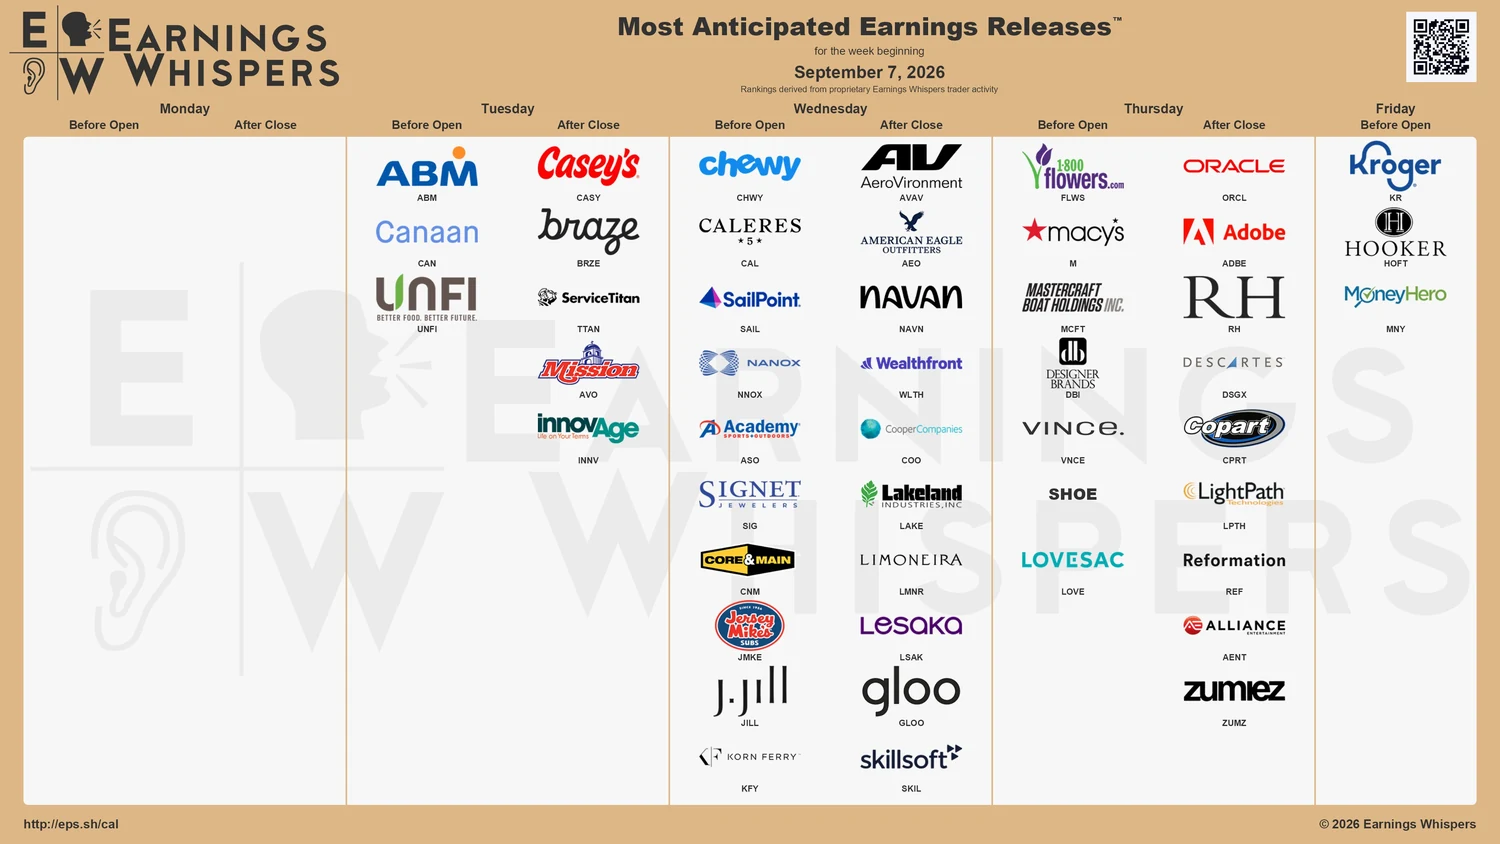
Die Berichtssaison ist weitgehend durch, zwei Termine stechen heraus.
Oracle und Adobe am Donnerstag nach Börsenschluss. Oracle ist inzwischen einer der großen Anbieter von Rechenkapazität für künstliche Intelligenz und damit der nächste Prüfstein für den KI-Handel, nachdem sowohl Nvidia als auch Broadcom geliefert hatten, die Kurse aber trotzdem nachgaben. Bei Adobe geht es um die Frage, ob Software-Anbieter ihre Preismacht behalten, wenn KI-Werkzeuge Teile ihres Geschäfts angreifen.
Der Einzelhandel setzt die Konsumfrage fort: Chewy und Academy Sports am Mittwoch, Macy’s am Donnerstag und Kroger am Freitag vor Börsenöffnung. Kroger ist als Lebensmittelhändler besonders aussagekräftig, weil dort auch bei schwacher Kaufkraft eingekauft wird. Wenn selbst dort die Mengen zurückgehen, ist das ein deutliches Signal.
Mit Krypto-Bezug: Canaan (CAN) am Dienstag vor Börsenöffnung. Das Unternehmen baut die Rechner, mit denen Bitcoin geschürft wird. Nachdem mehrere große Miner ihr Geschäft in Richtung KI-Rechenzentren umbauen, ist die Nachfrage nach reiner Mining-Technik der interessante Punkt.