

Der US-Arbeitsmarkt hat am Freitag deutlich enttäuscht, die Inflation kam niedriger als erwartet, und die Wahrscheinlichkeit einer weiteren Zinserhöhung ist von 64 auf 22 Prozent gefallen. Trotzdem stiegen die Anleihezinsen auf den höchsten Stand seit 2002. Diese Woche zeigt sich am Mittwoch bei der Versteigerung zehnjähriger US-Anleihen, ob überhaupt noch genug Käufer da sind.
Zu faul zum Lesen? Die Kernpunkte auf einen Blick
- Der US-Arbeitsmarkt hat deutlich enttäuscht. Es entstanden nur knapp ein Drittel der erwarteten Stellen, die Arbeitslosenquote stieg, und die Löhne legten kaum zu
- Eine weitere Zinserhöhung im Oktober ist damit weitgehend vom Tisch. Vor einer Woche galt sie noch als wahrscheinlich, jetzt preist der Markt sie mit gut einem Fünftel ein
- Trotzdem stiegen die Anleihezinsen auf den höchsten Stand seit 2002. Der Grund liegt nicht bei der Notenbank, sondern bei der schieren Menge an neuen Schulden
- Gold und Silber brachen deutlich ein. Wenn sichere Anleihen über fünf Prozent zahlen, wird eine Anlage ohne Zinsen unattraktiv
- Bitcoin tritt seit zwei Wochen auf der Stelle. Der Sprung nach dem Arbeitsmarktbericht war noch am selben Abend wieder verpufft
- Bei den Altcoins ist die Luft raus, genau wie im letzten Ausblick vermutet. Das Kapital sammelt sich wieder in Bitcoin
- Der Nasdaq erreichte am Freitag ein Allzeithoch, während der breite Markt und Europa nachgaben. Die Rally hängt an immer weniger Werten
- Bei Bitget laufen die Auszahlungen wieder. Der Schutzfonds hat den Angriff aufgefangen
Markt-Recap der Vorwoche
Der Arbeitsmarktbericht am Freitag war schwach. Es kamen 29.000 neue Stellen statt der erwarteten 89.000, und die beiden Vormonate wurden nach unten korrigiert. Die Arbeitslosenquote stieg auf 4,2 Prozent, die Stundenlöhne legten nur um 0,1 statt 0,3 Prozent zu. Auch die Tage davor lieferten nichts Besseres: Das Verbrauchervertrauen fiel auf 81,9 statt der erwarteten 89,2 Punkte, die offenen Stellen gingen auf den tiefsten Stand seit März zurück. Und die Kerninflation blieb mit 3,0 Prozent unter der Erwartung von 3,3 Prozent.
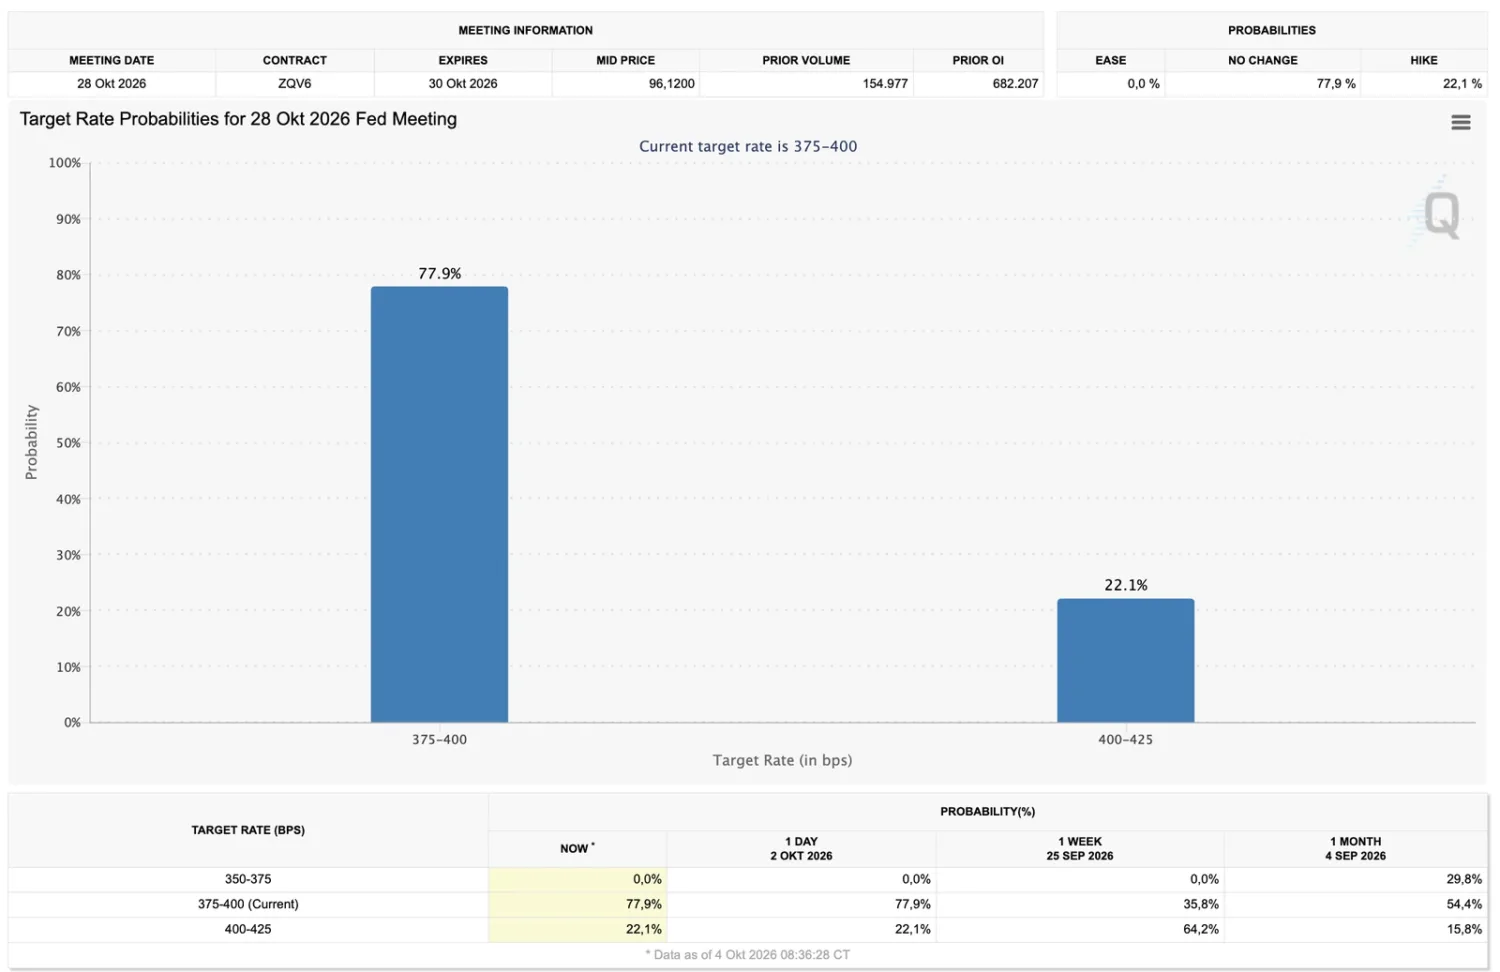
An den Terminmärkten kippte die Erwartung damit komplett. Eine weitere Zinserhöhung bei der Sitzung am 28. Oktober wird jetzt nur noch mit 22,1 Prozent eingepreist. Vor einer Woche waren es 64,2 Prozent.
Und trotzdem stiegen die Anleihezinsen. Die Rendite zehnjähriger US-Staatsanleihen kletterte über 5,30 Prozent und damit auf den höchsten Stand seit 2002, bei dreißigjährigen Papieren über 5,60 Prozent. Die Zinsen für US-Hypotheken liegen inzwischen bei 7,60 Prozent.
Normalerweise fallen die Anleihezinsen, wenn die Wirtschaft abkühlt und die Notenbank aus dem Spiel ist. Hier passierte das Gegenteil, und der Grund liegt beim Angebot. Der US-Staat nimmt immer mehr Schulden auf, und Unternehmen leihen sich für den Ausbau der künstlichen Intelligenz Rekordsummen. Die Ausgaben für den Bau von Rechenzentren liegen 73 Prozent über dem Vorjahr. Es kommt also mehr Papier auf den Markt, als Käufer aufnehmen wollen, und wer trotzdem kaufen soll, verlangt dafür höhere Zinsen.
Für Anleger heißt das: Die Notenbank ist in dieser Lage nicht mehr der entscheidende Faktor. Selbst wenn sie stillhält, können die Zinsen weiter steigen.
Gewinner und Verlierer der Woche
Aktien liefen auseinander. Der Nasdaq 100 stieg um 0,65 Prozent auf 30.808 Punkte und erreichte am Freitag ein Allzeithoch, getragen von Halbleiter-Papieren mit plus 3,96 Prozent. Der breite S&P 500 gab dagegen um 0,27 Prozent nach, der Euro Stoxx 50 um 1,02 Prozent, der DAX um 0,70 Prozent. Ein Rekord im Technologieindex bei gleichzeitig fallendem Gesamtmarkt bedeutet: Die Rally hängt an immer weniger Werten.
Edelmetalle brachen ein: Gold minus 3,68 Prozent auf 4.162 USD, Silber minus 5,96 Prozent auf 60,42 USD. Die Erklärung ist dieselbe wie oben. Bei Anleihezinsen über fünf Prozent wird eine Anlage, die keine Zinsen zahlt, unattraktiv.
Krypto: Bitcoin tritt auf der Stelle
Bitcoin steht bei rund 85.200 USD und damit knapp ein Prozent über dem Vorwochenwert. Der gesamte Kryptomarkt lag mit 2,91 Bio. USD praktisch unverändert.
Die Handelsspanne der Woche: Hoch 87.249 USD am Freitag, Tief 82.510 USD am Montag, Spanne rund 4.740 USD. Die Marke bei 81.400 USD, die nach dem Ausbruch von Ende September zur Unterstützung geworden ist, wurde nicht einmal getestet.
Entscheidend war der Freitag. Direkt nach dem schwachen Arbeitsmarktbericht schoss Bitcoin auf 87.249 USD hoch, schloss den Tag aber bei 84.505 USD. Die ganze Bewegung war noch am selben Abend wieder weg. Weniger Zinsdruck stützt Krypto grundsätzlich, für einen echten Ausbruch fehlen aber die Zuflüsse: Das in den Bitcoin-Fonds verwaltete Vermögen lag über die Woche praktisch unverändert, und zum Wochenende hin wurden die Zuflüsse schwächer.
Bei den Altcoins ist die Luft raus, und damit hat sich bestätigt, was im letzten Ausblick an dieser Stelle stand. Der Altcoin-Index fiel von 63 auf 57 von 100 Punkten, die Bitcoin-Dominanz stieg auf 58,94 Prozent, und der Handelsumsatz brach von 62,9 auf 41,4 Mrd. USD ein. Das Kapital hat sich aus den Altcoins zurückgezogen und sammelt sich wieder in Bitcoin. Dazu ein Warnzeichen: Es wurden vermehrt Altcoins auf Handelsplätze eingezahlt, und das ist in der Regel ein Vorbote von Verkäufen.
Wer in solchen Phasen überlegt, wie er überhaupt einsteigen soll, findet die nüchterne Antwort im Beitrag zum Kaufen in gleichen Raten.
Top-Mover Krypto mit den Gründen dahinter
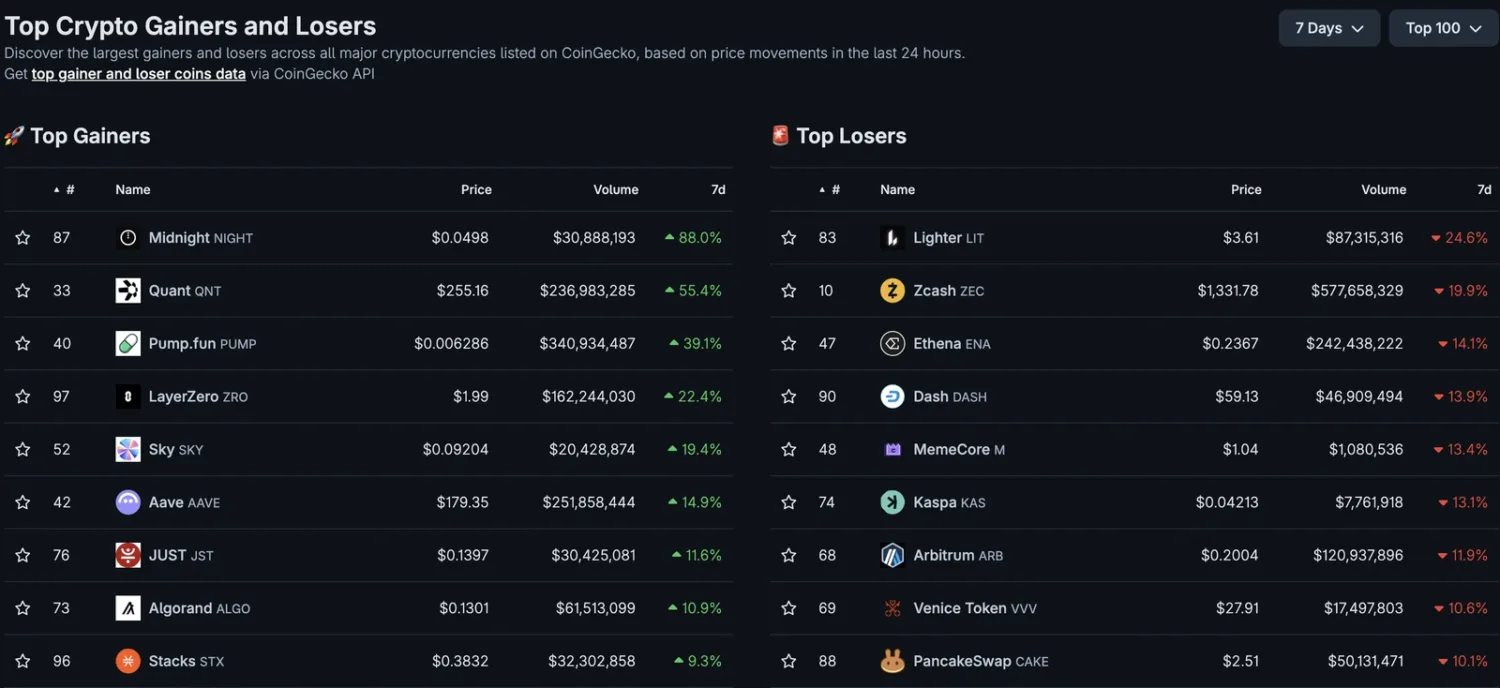
Quant (QNT) plus 55,4 Prozent auf 255 USD. Die zweite starke Woche in Folge. Zum Auftrag der US-Abwicklungsstelle The Clearing House aus der Vorwoche kam jetzt ein belastbarer Beleg: Britische Banken haben die ersten echten Kundenzahlungen mit tokenisierten Pfund-Einlagen über eine von Quant gebaute Plattform abgewickelt. Aus der Ankündigung ist laufender Betrieb geworden, und das ist der Unterschied zu den meisten Kursbewegungen dieser Art.
Midnight (NIGHT) plus 88,0 Prozent auf 0,0498 USD. Am 2. Oktober ging auf dem Hauptnetz die freie Veröffentlichung von Programmen live, bis dahin war das nur eingeschränkt möglich. Midnight ist ein Netzwerk mit eingebauter Privatsphäre, und genau daran sind Unternehmen interessiert: Google Cloud, Vodafone, Worldpay, MoneyGram und eToro werden als Partner genannt. Der Kurs steht auf dem höchsten Stand seit sechs Monaten.
Auf der Verliererseite stand genau das, was zwei Wochen vorher gelaufen war: Lighter minus 24,6 Prozent, Zcash minus 19,9 Prozent, Ethena minus 14,1 Prozent, Arbitrum minus 11,9 Prozent. Ethena und Arbitrum gehörten Mitte September noch zu den größten Gewinnern. Das ist das übliche Muster am Ende einer Altcoin-Phase, und es ist der Grund, warum man einem 40-Prozent-Gewinner selten hinterherlaufen sollte.
Ausblick auf die Handelswoche
Mittwoch: die Versteigerung zehnjähriger US-Staatsanleihen. Der wichtigste Termin der Woche, auch wenn er in keinem Standardkalender auftaucht. Bei Renditen über 5,30 Prozent zeigt sich hier, ob genug Käufer da sind, um die Schulden zu diesen Konditionen aufzunehmen. Läuft die Versteigerung schlecht, steigen die Renditen weiter, und das trifft am Ende jede Anlage, die mit geliehenem Geld finanziert wird. Krypto gehört dazu.
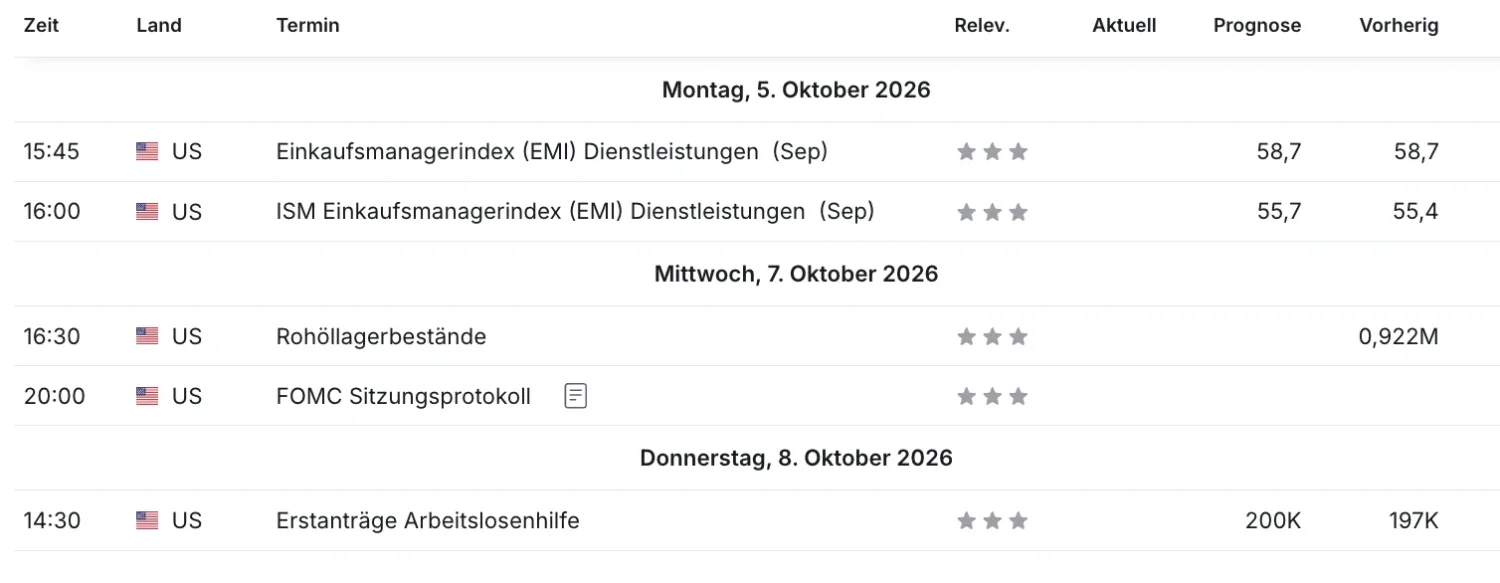
Mittwochabend: das Protokoll der Septembersitzung. Damals wurde zum ersten Mal seit 2023 erhöht, und der Ton war hart. Inzwischen sind die Arbeitsmarktzahlen eingebrochen. Das Protokoll zeigt, wie viel Widerstand es schon im September gab, und damit, wie schnell die Notenbank umschwenken könnte.
Montag: der ISM-Index für die Dienstleistungen. Erwartet werden 55,7 Punkte nach 55,4, Werte über 50 bedeuten Wachstum. Der Dienstleistungsbereich macht rund drei Viertel der US-Wirtschaft aus. Interessanter als der Hauptwert ist der Teilindex zu den Einkaufspreisen, weil sich dort Inflationsdruck zuerst zeigt.
Freitag: Verbrauchervertrauen und Inflationserwartungen aus Michigan. Das Vertrauen wird nahe dem Allzeittief erwartet. Wichtiger sind die Inflationserwartungen, weil sie sich selbst erfüllen können: Wer mit höheren Preisen rechnet, fordert höhere Löhne.
Daneben: Die Notenbank in Indien wird voraussichtlich auf 5,50 Prozent erhöhen, in China sind die Börsen wegen der Goldenen Woche bis zum 7. Oktober geschlossen, und in Brasilien wird am Sonntag gewählt.
Politische und institutionelle Termine mit Krypto-Bezug
- Der Härtetest für die europäische Kryptoverordnung. Binance bedient EU-Kunden, ohne eine MiCA-Lizenz zu besitzen. Europa hat seine Regeln fertig, scheitert aber an der Durchsetzung, während in den USA gerade umgekehrt die Behörden Regeln schaffen, die der Gesetzgeber nicht hinbekommt. Die Einordnung steht im Beitrag zur fehlenden MiCA-Lizenz.
- Die nächsten Termine mit Marktwirkung sind der US-Verbraucherpreisindex am 14. Oktober und die Notenbanksitzung am 28. Oktober. Bis dahin bestimmt der Anleihemarkt die Richtung.
Earnings der Woche
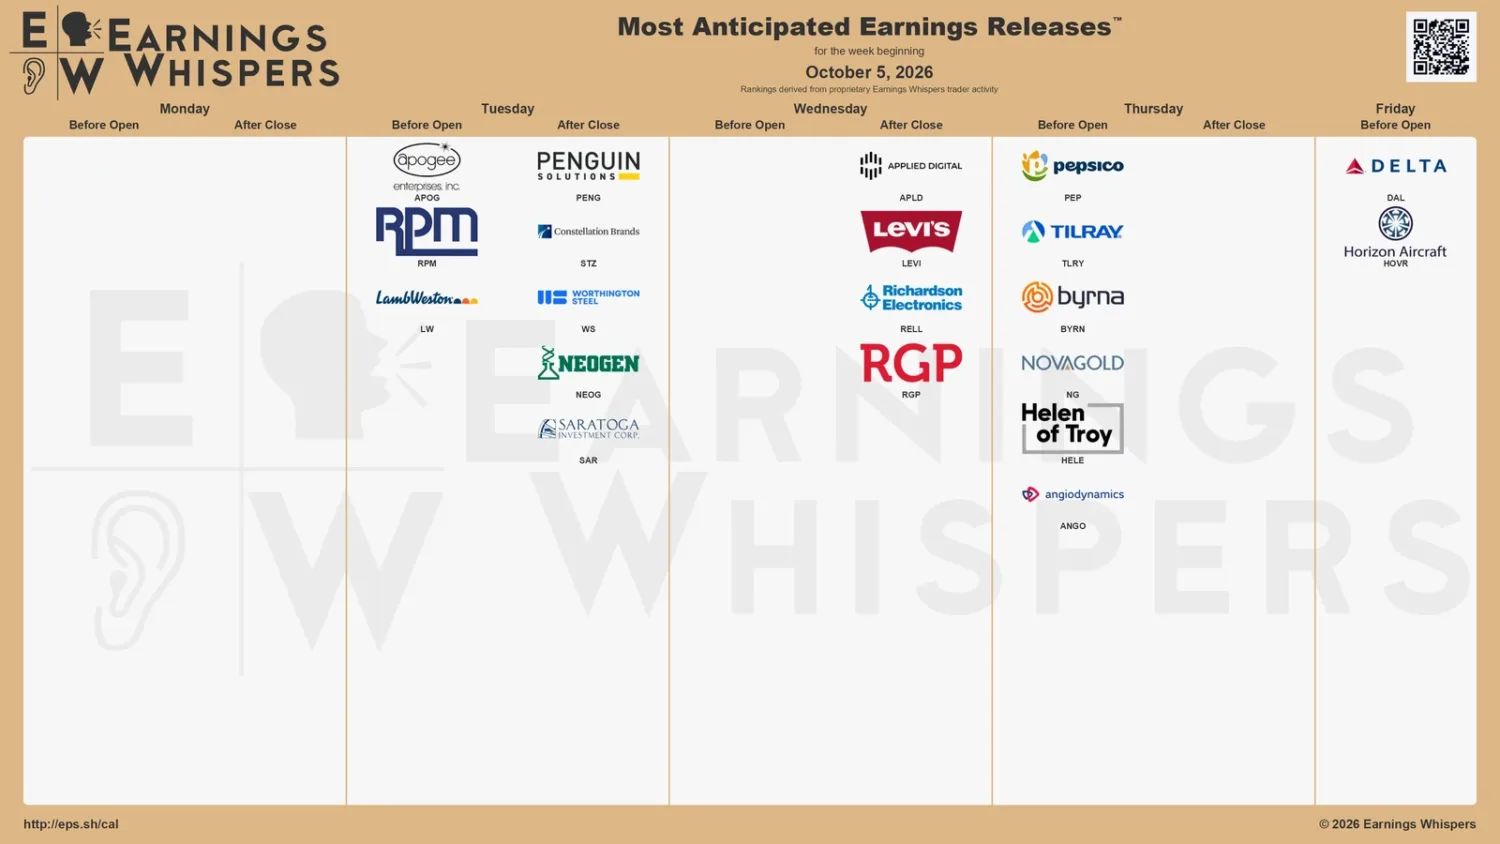
Die große Berichtssaison startet erst mit den Banken ab dem 13. Oktober. Zwei Termine lohnen trotzdem.
PepsiCo (PEP) am Donnerstagfrüh. Pepsi ist in den vergangenen Jahren vor allem über Preiserhöhungen gewachsen. Die entscheidende Frage ist deshalb nicht der Umsatz, sondern das Verhältnis zwischen Preis und Menge: Zahlen die Leute mehr für dasselbe, oder kaufen sie weniger? Nach dem Einbruch beim Verbrauchervertrauen ist das der erste konkrete Beleg.
Delta Air Lines (DAL) am Freitagfrüh. Fliegen ist das Erste, was gestrichen wird, wenn es eng wird. Der Ausblick auf das Weihnachtsquartal ist hier wichtiger als das abgelaufene.
Applied Digital (APLD) am Mittwochabend. Der Betreiber von Rechenzentren finanziert deren Bau über Schulden und hängt damit direkt an der Zinsgeschichte dieser Woche.
Dieser Beitrag dient der allgemeinen Information und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Der Handel mit Finanzinstrumenten ist mit erheblichen Risiken verbunden und kann zum Totalverlust des eingesetzten Kapitals führen.