

Die Krypto-Haltefrist bleibt vorerst bestehen. Der Bundestag hat am 8. Oktober einen Gesetzentwurf der Grünen abgelehnt, der Gewinne aus privaten Krypto-Verkäufen unabhängig von der Haltedauer besteuern sollte. Auch ein weitergehender Antrag der Linken scheiterte. Für Bitcoin-Anleger ist das allerdings keine endgültige Entwarnung: Das Bundesfinanzministerium arbeitet an einer eigenen Reform. Sie würde die steuerliche Behandlung neuer Bestände grundlegend verändern.
Was der Bundestag tatsächlich abgelehnt hat
Beim Grünen-Entwurf stimmten 132 Abgeordnete dafür und 445 dagegen. Der Gesetzentwurf mit der Nummer 21/5752 wollte die Jahresfrist für Kryptowerte in § 23 Einkommensteuergesetz streichen. Gewinne wären dann auch nach mehreren Jahren Haltedauer unter die persönliche Einkommensteuer gefallen. Gelten sollte das für Coins, die nach dem 31. Dezember 2025 gekauft wurden.
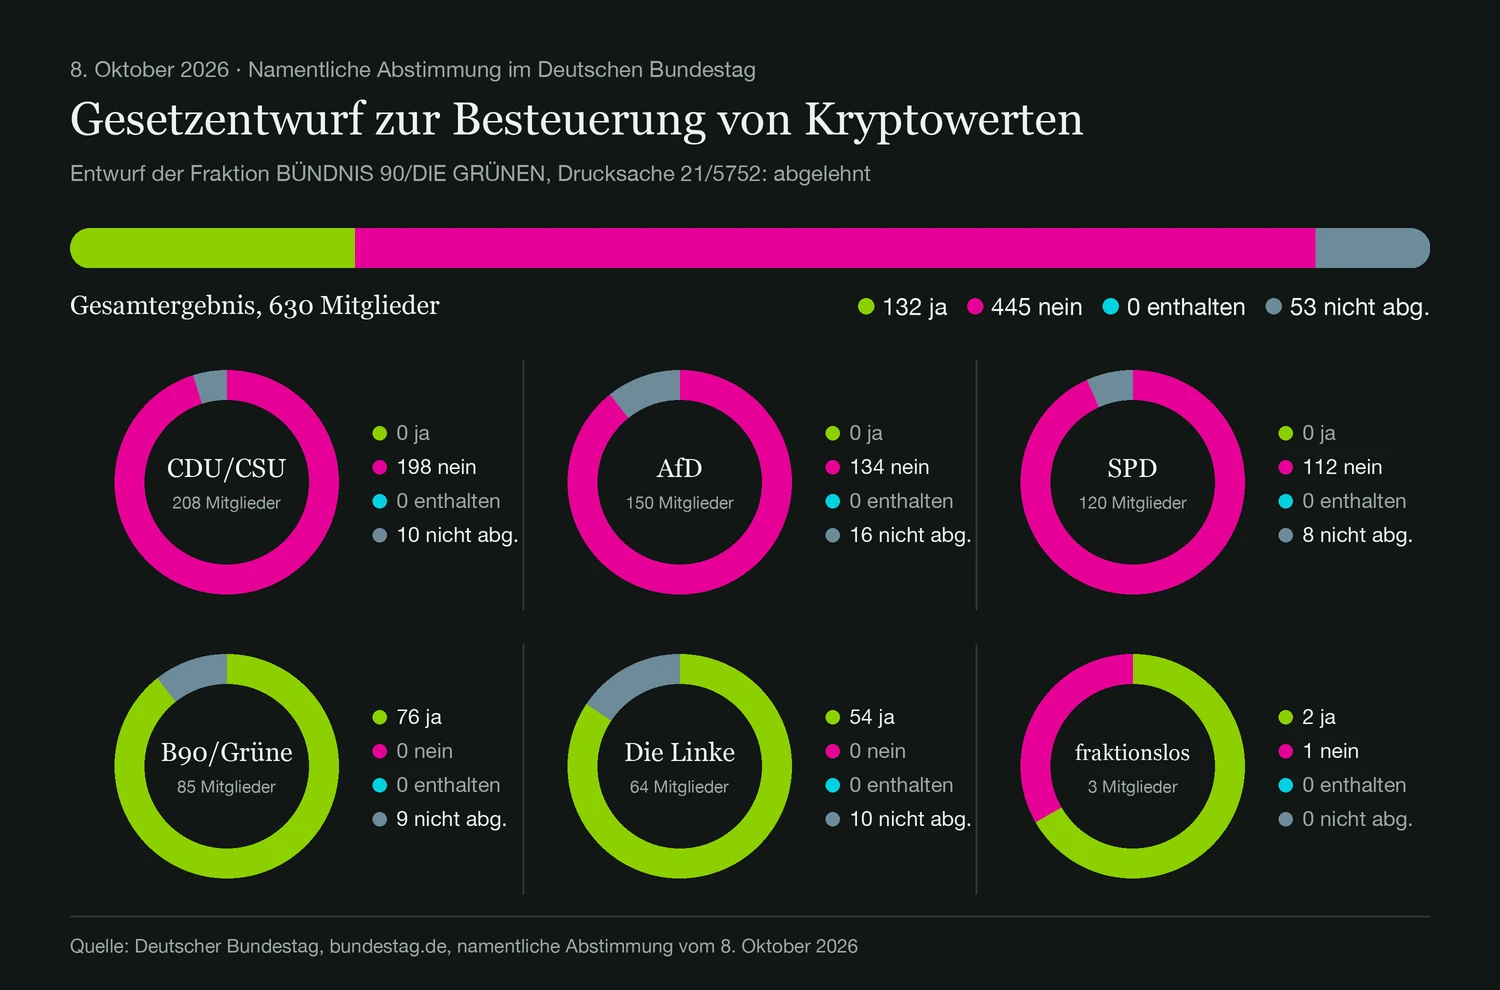
Der Antrag der Linken mit der Nummer 21/5824 ging einen anderen Weg. Die Fraktion forderte die Bundesregierung auf, Kryptowerte wie Aktien den Einkünften aus Kapitalvermögen zuzuordnen. Dazu kamen Forderungen zur Regulierung, etwa eine zentrale EU-Aufsicht über Kryptowerte bei der Wertpapieraufsicht ESMA und Identitätsprüfungen für selbst verwahrte Wallets. Über den Antrag stimmte der Bundestag per Handzeichen ab. CDU/CSU, SPD und AfD lehnten ihn ab, die Grünen unterstützten ihn. Die Ergebnisse und die Unterschiede zwischen den Vorlagen dokumentiert der Bundestag zur Debatte vom 8. Oktober.
Entscheidend ist, welche Vorlage auf dem Tisch lag. Die Abgeordneten haben über diese Oppositionsvorschläge abgestimmt. Über einen endgültigen Gesetzentwurf der Bundesregierung zur neuen Krypto-Besteuerung haben sie damit nicht entschieden. SPD-Finanzpolitiker Parsa Marvi sagte in der Debatte, seine Partei teile ausdrücklich das Ziel, bei Kryptowährungen für mehr Steuergerechtigkeit zu sorgen. Er begrüßte, dass das Finanzministerium dazu einen eigenen Entwurf vorgelegt hat. Aus dem Nein zu den Grünen lässt sich deshalb kein dauerhaftes Ja zur bisherigen Haltefrist ableiten.
Was für private Bitcoin-Bestände heute gilt
Unmittelbar gehaltene Bitcoin im Privatvermögen fallen grundsätzlich unter die privaten Veräußerungsgeschäfte. Maßgeblich ist § 23 Einkommensteuergesetz. Liegen zwischen Anschaffung und Verkauf mehr als zwölf Monate, ist der Veräußerungsgewinn grundsätzlich nicht steuerbar. Innerhalb der Frist greift bei steuerpflichtigen Gewinnen der persönliche Einkommensteuersatz.
Zusätzlich gibt es eine Freigrenze: Bleibt der gesamte Gewinn aus privaten Veräußerungsgeschäften im Kalenderjahr unter 1.000 Euro, bleibt er steuerfrei. Das ist kein Freibetrag, der immer abgezogen wird. Bei Erreichen der Grenze entfällt diese Ausnahme für den gesamten betreffenden Gewinn.
Diese Regeln betreffen private Veräußerungen. Laufende Erträge aus Staking oder Lending, gewerbliche Aktivitäten und Krypto-Derivate lassen sich nicht einfach mit derselben Haltefrist erklären. Wer die Steuerregeln mit der Aufsicht über Anbieter verwechselt, vermischt ebenfalls zwei verschiedene Fragen. Den Unterschied erläutert unser Überblick zur Krypto-Regulierung 2026.
Für die Abstimmung im Bundestag heißt das konkret: Sie verändert weder das Kaufdatum deiner Coins noch die geltende Frist. Ein Anleger muss durch dieses Abstimmungsergebnis allein keine bereits abgeschlossene Steuerberechnung neu aufrollen.
Die BMF-Reform setzt an neuen Beständen an
Der separate Referentenentwurf des Finanzministeriums vom 30. September sieht einen Wechsel des Steuersystems vor. Er betrifft sogenannte Tauschkryptowerte wie Bitcoin und Ether. Was nach dem 31. Dezember 2026 angeschafft wird oder zugeht, soll ab 2027 den Einkünften aus Kapitalvermögen zugeordnet werden. Die bisherige Steuerfreiheit nach einem Jahr würde für solche neuen Bestände entfallen.
Der Bitcoin Bundesverband setzt sich in seiner Stellungnahme zum Entwurf für den Erhalt der Haltefrist ein und kritisiert die praktischen Folgen des Systemwechsels. Auch der Digitalverband Bitkom hatte sich bereits im August für die Haltefrist ausgesprochen: Sie schaffe Rechtssicherheit und sei ein Standortfaktor. Beide Positionen sind Interessenvertretung, keine Entscheidung über das künftige Gesetz.
Für Coins, die bis Ende 2026 gekauft wurden, sollen laut Entwurf weiter die bisherigen Regeln samt Haltefrist gelten. Eine Ausnahme betrifft Erträge: Coins, die nach dem Stichtag aus Staking oder Lending alter Bestände zufließen, fielen bereits unter das neue Recht. Auch dieser Bestandsschutz ist noch nicht beschlossen. Welche Fragen Kaufdatum, Nachweise und Steuerabzug aufwerfen, haben wir im September im Blog zur geplanten Krypto-Steuer und zum Bestandsschutz erläutert.
Der geplante Steuerabzug durch Anbieter soll erst 2028 beginnen. Das ist ein anderer Zeitpunkt als der vorgesehene Stichtag für neue Bestände. Aus einem späteren automatischen Abzug folgt keine Steuerfreiheit für Verkäufe im Jahr 2027.
Für einen monatlichen Sparplan wäre die Trennung besonders wichtig. Jede Rate hat ihr eigenes Anschaffungsdatum. Bei einem unveränderten Entwurfsstand könnten Käufe aus 2026 und 2027 deshalb unterschiedlichen Regeln unterliegen. Der DCA-Beitrag zu regelmäßigen Krypto-Käufen erklärt, warum jede Rate auch steuerlich ein eigener Vorgang ist.
Warum Nachweise ein zentraler Streitpunkt bleiben
Die Reform soll nicht nur einen Steuersatz ändern. Sie soll auch die Erhebung der Steuer stärker auf Anbieter verlagern. Eine Börse kennt aber nicht automatisch die Anschaffungsdaten von Coins, die zuvor jahrelang in einer eigenen Wallet lagen oder auf einer anderen Plattform gekauft wurden.
Hier entsteht ein konkretes Problem: Der auszahlende Anbieter muss Kaufpreis und Erwerbszeitpunkt nachvollziehen können, um Gewinn und möglichen Altbestand richtig einzuordnen. Eine Blockchain-Übertragung zeigt den Transfer. Sie liefert allein noch keinen vollständigen steuerlichen Kaufbeleg.
Für diesen Fall sieht der Entwurf eine Ersatzregel vor. Kann sich die Börse nicht auf die Angaben des Anlegers stützen, soll sie von einem Kauf nach dem Stichtag ausgehen. Der Steuerabzug bemisst sich dann pauschal nach 50 % des Verkaufserlöses.
Der Bitcoin Bundesverband fordert deshalb praktikable Nachweisregeln und kritisiert diese Ersatzbemessung bei fehlenden Daten. Auch bei Schenkungen, Erbfällen und kleinen Bitcoin-Zahlungen sieht er Klärungsbedarf. Für alltägliche Zahlungen mit Bitcoin verlangt er eine Bagatellregel.
Das betrifft Anleger unabhängig von ihrer Meinung zur Reform. Kaufabrechnungen, Gebühren und die Zuordnung eigener Wallet-Transfers sind nötig, um die Historie eines Bestands zu erklären. Aus einem geplanten Bestandsschutz wird erst dann ein praktisch nutzbarer Schutz, wenn die dafür erforderlichen Daten belegt werden können.
Zwei Termine, aber noch keine endgültige Entscheidung
Am 12. Oktober um 12 Uhr befasst sich der Petitionsausschuss öffentlich mit dem Erhalt der Haltefrist. Die Eingabe von Nicole Nowak erhielt 44.439 Mitzeichnungen. Das abschließende Votum des Ausschusses folgt erst in einer späteren Sitzung. Die Anhörung selbst ändert das Steuerrecht nicht.
Das Finanzministerium hat seinen Entwurf in die Abstimmung mit den anderen Ministerien gegeben, danach ist eine Befassung des Bundeskabinetts vorgesehen. Nach Berichten von Fachmedien soll das am 14. Oktober geschehen. Selbst ein Kabinettsbeschluss wäre noch kein in Kraft getretenes Gesetz. Danach müsste das parlamentarische Verfahren folgen; einzelne Regeln und Termine könnten sich weiter ändern.
Die nächste belastbare Nachricht wäre deshalb ein Regierungsentwurf mit konkretem Wortlaut. Dann ließe sich prüfen, ob der Stichtag, der Schutz älterer Bestände und die Nachweisregeln erhalten bleiben. Bis dahin gilt die bestehende Rechtslage. Die Abstimmung vom 8. Oktober beendet zwei Oppositionsvorstöße, aber nicht die Debatte über die Krypto-Steuer.
Dieser Beitrag dient der allgemeinen Information und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Stand: 8. Oktober 2026. Angaben zur Reform beschreiben einen veränderbaren Entwurfsstand.
Hinweis: Das Titelbild dieses Beitrags wurde mit Künstlicher Intelligenz erstellt.