

Unsere Analyse zum Kabinettsbeschluss im Juli endete mit einer offenen Frage: Was wird aus den Coins, die du längst besitzt? Der Gesetzentwurf zur Krypto-Steuer, der jetzt aus dem Bundesfinanzministerium bekannt geworden ist, gibt darauf eine Antwort. Erfasst werden sollen nur Kryptowerte, die ab dem 1. Januar 2027 gekauft werden. Was vorher in deiner Wallet liegt, bliebe nach diesem Stand außen vor.
Ein Entwurf ist noch kein Gesetz. Das Ministerium hat nichts bestätigt, und der Text muss noch durch Bundestag und Bundesrat. Wir gehen zuerst die Fakten durch. Danach ordnen wir drei Punkte ein, die in den Meldungen zum Entwurf fehlen.
Was im Gesetzentwurf zur Krypto-Steuer steht
Bundesfinanzminister Lars Klingbeil hat einen Gesetzentwurf vorgelegt, berichtet BTC-Echo unter Berufung auf mehrere Medienberichte. Zugrunde liegt ein Referentenentwurf von Mitte August, über den zuerst die WELT berichtete. Auf dem Weg ins Parlament kann sich daran noch viel ändern.
Der Kern ist der, den wir seit Juli kennen. Gewinne aus dem Verkauf von Kryptowerten sollen unabhängig von der Haltedauer steuerpflichtig werden. Sie zählen künftig zu den Einkünften aus Kapitalvermögen, kommen also in denselben Topf wie Aktien und Zinsen, und unterliegen der Abgeltungsteuer. Die einjährige Haltefrist, nach deren Ablauf ein Gewinn heute komplett steuerfrei ist, fiele weg. Die Bundesregierung begründet das damit, dass Kryptowerte spekulativ genutzt würden, sich schnell verkaufen ließen und sich nicht abnutzten, also einer Kapitalanlage mehr ähnelten als einem gewöhnlichen Wirtschaftsgut.
Es trifft nicht alles, was digital ist. Der Entwurf zielt auf eine neue Kategorie namens Tauschkryptowerte, also auf Kryptowährungen wie Bitcoin, die als Tauschmittel dienen. Ausgenommen bleiben sollen laut Blocktrainer NFT, Security-Token, Kryptowerte mit einem realen Gegenwert und bestimmte Stablecoins.
Der 1. Januar 2027 und das Jahr 2028 sind zwei verschiedene Dinge
In den Berichten zum Entwurf stehen zwei Jahreszahlen nebeneinander, 2027 und 2028. Sie bezeichnen zwei verschiedene Vorgänge, die ein Jahr auseinanderliegen. Wer sie zusammenzieht, kommt beim Kaufdatum oder beim Steuerabzug auf das falsche Jahr.
Der 1. Januar 2027 ist der Stichtag für den Kauf. Nur Kryptowerte, die ab diesem Tag angeschafft werden oder zufließen, sollen unter die neue Regel fallen. Zum selben Datum soll das Gesetz in Kraft treten.
2028 ist etwas anderes. Erst ab Januar 2028 soll die Steuer tatsächlich abgezogen werden, mit einem Satz von 25 %. Dazwischen liegt eine Übergangszeit für die Anbieter.
Was in dieser Zwischenzeit gilt, sagen die Berichte nicht. Wer 2027 kauft und noch im selben Jahr verkauft, sollte deshalb nicht davon ausgehen, dass der Gewinn steuerfrei bleibt.
Was neu ist gegenüber dem Kabinettsbeschluss
Vier Punkte standen im Juli noch nicht auf dem Papier.
Der wichtigste ist der Bestandsschutz. Im Juli fehlte dazu jede Aussage, und Klingbeil ließ die Frage offen. Jetzt nennt der Entwurf einen Stichtag und verzichtet darauf, bestehende Bestände nachträglich einzubeziehen.
Zweitens sollen sich Verluste aus Kryptowerten mit Gewinnen aus Aktien und anderen Wertpapieren verrechnen lassen. Heute geht das nicht, weil Krypto steuerlich in einem eigenen, abgeschotteten Topf sitzt.
Drittens soll der Sparer-Pauschbetrag von 1.000 Euro auch für Krypto-Gewinne gelten, an die Stelle der heutigen Freigrenze. Eine Freigrenze kippt komplett, wer sie um einen Euro überschreitet, versteuert den gesamten Gewinn. Ein Pauschbetrag zieht die ersten 1.000 Euro dagegen immer ab.
Viertens trifft es auch Erträge aus klassischem Lending und passivem Staking, ebenfalls mit einer Übergangsregel, die auf den Zufluss nach dem Stichtag abstellt.
Für Staking und Lending ist die Reform eine Entlastung
Unsere Einordnung. In allen Meldungen steht, die Reform verteuere Krypto. Beim laufenden Ertrag aus Staking und Lending stimmt das nicht. Dort wird es billiger, und zwar deutlich.
Der Grund liegt im heutigen Recht. Diese Erträge sind längst steuerpflichtig, und zwar am Tag des Zuflusses, bewertet zum Kurs dieses Tages. Sie gelten als sonstige Einkünfte nach Paragraf 22 des Einkommensteuergesetzes, landen in der Anlage SO und werden mit dem persönlichen Einkommensteuersatz belegt, bei hohen Einkommen bis zu 45 % plus Solidaritätszuschlag. Eine Haltefrist, die hier wegfallen könnte, gibt es gar nicht. Frei bleiben 256 Euro im Jahr, und auch das ist eine Freigrenze.
Künftig wären es Kapitalerträge, also 25 % Abgeltungsteuer plus Soli, zusammen 26,375 %. Eine Rechnung dazu: Wer mit einem Grenzsteuersatz von 42 % veranlagt wird, zahlt heute samt Soli 44,31 % auf jeden Staking-Euro. Künftig wären es 26,375 %, rund 18 Prozentpunkte weniger. Dazu käme der Sparer-Pauschbetrag von 1.000 Euro statt der 256-Euro-Freigrenze.
Zwei Vorbehalte gehören dazu. Der Sparer-Pauschbetrag gilt für alle Kapitalerträge zusammen. Wer ihn mit Zinsen und Dividenden aus dem Aktiendepot schon ausschöpft, hat für Staking nichts mehr davon.
Der zweite Vorbehalt läuft in die andere Richtung. Bei Staking gibt es zwei Ebenen, und die Reform bewegt sie gegenläufig. Der Zufluss wird billiger. Der spätere Verkauf wird teurer. Heute hat jeder zugeflossene Coin ein eigenes Anschaffungsdatum und ist nach einem Jahr steuerfrei verkäuflich; das Bundesfinanzministerium hat 2025 bestätigt, dass es bei dieser Einjahresfrist bleibt. Fällt die Haltefrist, kostet auch dieser Verkauf 26,375 %.
Unterm Strich: Wer stakt und zeitnah verkauft, steht besser da als heute. Wer stakt und langfristig hält, zahlt vorne weniger und hinten mehr. Wer einen persönlichen Steuersatz unter 26,375 % hat, zahlt in beiden Fällen drauf. Dafür gibt es die Günstigerprüfung, bei der das Finanzamt auf Antrag mit dem niedrigeren Satz rechnet.
Die Steuer soll die Börse direkt einbehalten
Den Abzug sollen die Krypto-Dienstleister übernehmen und die Steuer an den Fiskus abführen. Im Entwurf klingt das nach Verwaltungstechnik. Praktisch ist es der Teil, der den Alltag der meisten Anleger am stärksten verändert.
Unsere Einordnung. Wer ein Aktiendepot bei einer deutschen Bank hat, kennt dieses Verfahren seit Jahren. Es nimmt Arbeit ab. Es hat aber zwei Stellschrauben, die man selbst bedienen muss, sonst verschenkt man Geld.
So läuft es heute bei Aktien und ETFs. Die deutsche Bank oder der deutsche Broker behält Kapitalertragsteuer, Solidaritätszuschlag und bei Kirchenmitgliedern die Kirchensteuer ein und überweist alles ans Finanzamt. Damit ist die Steuer abgegolten, daher der Name Abgeltungsteuer. Ausländische Anbieter tun das nicht, dort erklärt man die Erträge selbst. Für viele Kryptobörsen mit Sitz außerhalb Deutschlands gilt das schon heute.
Muss man abgeführte Steuer trotzdem in der Steuererklärung angeben? Pflicht ist es nicht. Wurde korrekt einbehalten, kann die Anlage KAP, das Formular für Kapitalerträge, leer bleiben. Freiwillig lohnt sie sich trotzdem oft, vor allem in vier Fällen:
- Der persönliche Steuersatz liegt unter 25 %. Über die Günstigerprüfung rechnet das Finanzamt dann mit dem niedrigeren Satz und erstattet die Differenz.
- Der Sparer-Pauschbetrag blieb ungenutzt, weil ein Freistellungsauftrag fehlte.
- Verluste bei einem Anbieter sollen gegen Gewinne bei einem anderen laufen. Dafür braucht es eine Verlustbescheinigung, und die muss bis zum 15. Dezember beim Anbieter beantragt werden.
- Kirchensteuer wurde nicht einbehalten, oder ausländische Quellensteuer soll angerechnet werden.
In allen vier Fällen holt man sich Geld zurück, das sonst beim Finanzamt bleibt. Wie Anlage SO und Anlage KAP heute zusammenspielen, erklärt unser Steuer-Ratgeber Schritt für Schritt.
Und wie funktioniert der Freibetrag? Der Sparer-Pauschbetrag liegt bei 1.000 Euro im Jahr, bei zusammen veranlagten Ehepaaren bei 2.000 Euro. Er wirkt nicht von allein. Man erteilt dem Anbieter einen Freistellungsauftrag, meist ein kurzes Formular im Kundenkonto. Dann behält dieser bis zu dieser Höhe gar nichts ein. Sonst wird abgezogen, und man holt sich das Geld erst im Folgejahr über die Steuererklärung zurück. Wer mehrere Konten hat, kann den Betrag aufteilen, etwa 600 Euro bei der einen Bank und 400 Euro bei der anderen. In der Summe darf er nie über 1.000 beziehungsweise 2.000 Euro liegen.
Daraus folgt ein Punkt, der so nicht im Entwurf steht, sich aber zwingend aus ihm ergibt: Wer künftig bei einem Krypto-Dienstleister Erträge hat, müsste dort ebenfalls einen Freistellungsauftrag stellen. Sonst zieht der Anbieter ab dem ersten Euro ab, obwohl die ersten 1.000 Euro frei wären. Und wer schon ein Aktiendepot hat, muss rechnen, weil sich beide denselben Betrag teilen.
Wer keine Kaufbelege hat, zahlt Steuer auf die Hälfte des Erlöses, auch wenn er mit Verlust verkauft
Am Einbehalt hängt ein Problem. Eine Börse weiß oft nicht, wann und zu welchem Preis du deine Coins gekauft hast. Der Entwurf erlaubt den Anbietern deshalb, auf deine eigenen Angaben zu Anschaffungszeitpunkt und Anschaffungskosten zurückzugreifen. Lässt sich beides nicht feststellen, greift eine Pauschale: Dann gelten 50 % der Verkaufseinnahmen als Bemessungsgrundlage.
Unsere Einordnung. Das ist der kritischste Punkt im Entwurf, und die Zahl wird gerade falsch gelesen. Die 50 % sind nicht der Steuersatz, sondern die Bemessungsgrundlage. Der Staat griffe also nicht nach der Hälfte deines Geldes. Er würde so rechnen, als wäre die Hälfte des Verkaufserlöses dein Gewinn gewesen, und auf diese Hälfte kämen 26,375 %. Unterm Strich bleiben so rund 13,2 % der Verkaufssumme als Steuer hängen.
Neu ist das Instrument auch nicht. Bei Aktien gibt es das seit Jahren, es heißt Ersatzbemessungsgrundlage und steht in Paragraf 43a des Einkommensteuergesetzes. Fehlen der Bank die Anschaffungsdaten, etwa nach einem Depotübertrag ohne diese Daten, setzt sie 30 % der Einnahmen an, die Steuer liegt dann bei rund 7,9 % des Erlöses. Die Nachricht ist also nicht die Pauschale.
Zahlst du dann auch Steuer, wenn du mit Verlust verkaufst? Nach dem Entwurfsstand ja. Rechnen wir einen Fall durch.
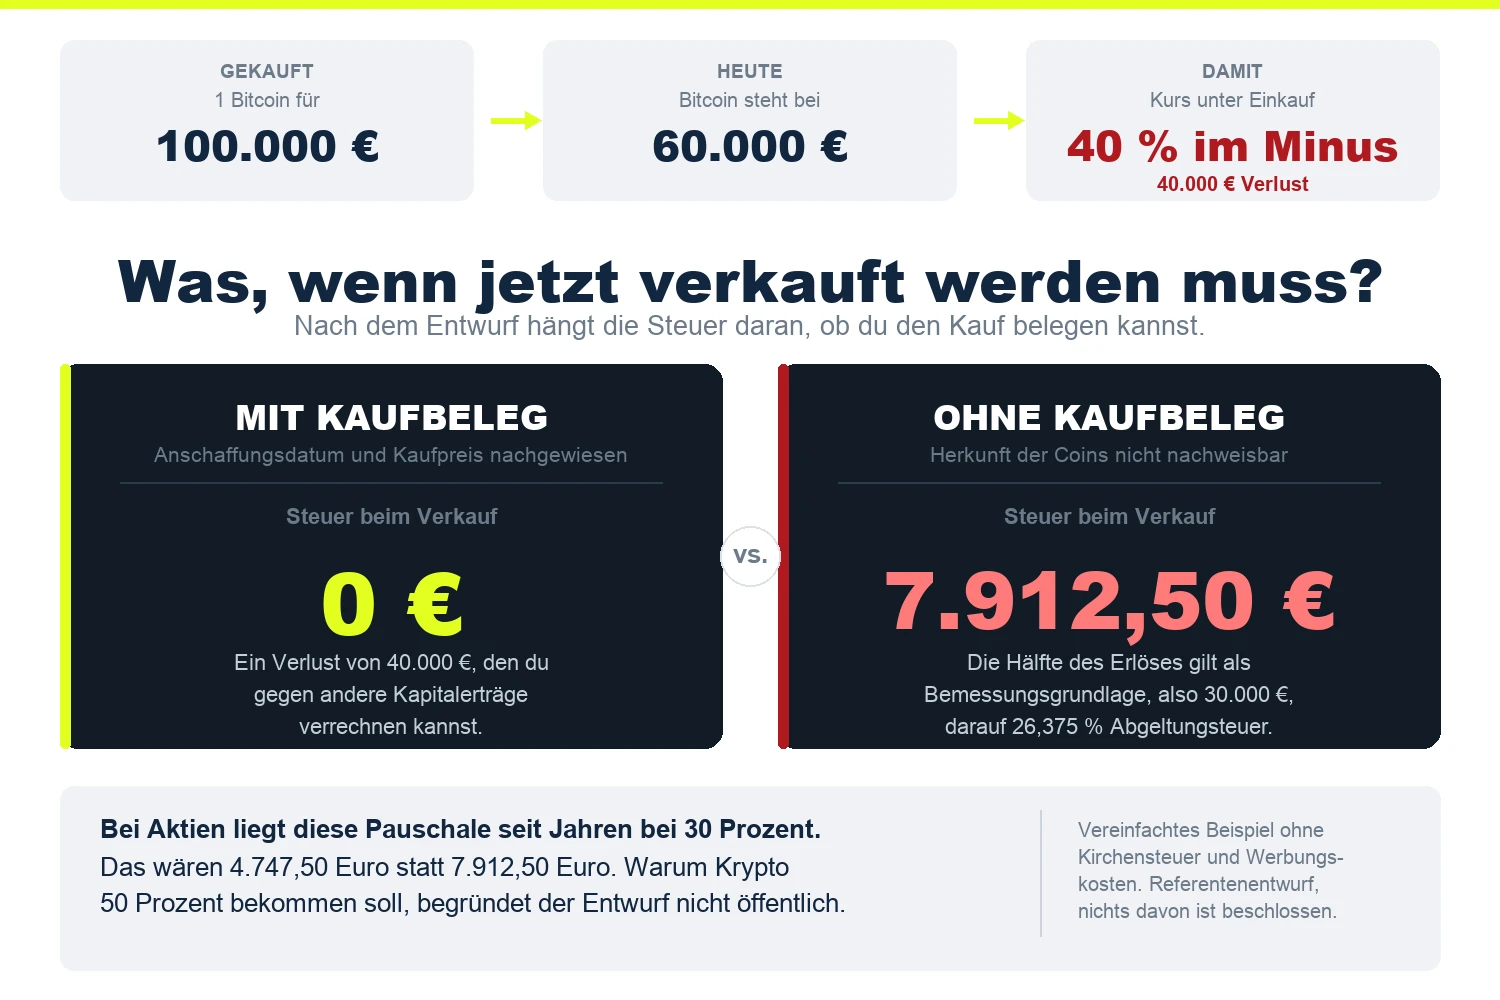
Du hast einen Bitcoin für 100.000 Euro gekauft. Danach fällt der Kurs um 40 %, dein Coin ist heute 60.000 Euro wert. Du verkaufst ihn zu diesem Preis. Belegen kannst du den Kauf nicht, der Bitcoin liegt seit Jahren in deiner eigenen Wallet, ohne Börsenhistorie. Verloren hast du bei diesem Geschäft 40.000 Euro.
Ohne Beleg greift die Pauschale. Bemessungsgrundlage sind 50 % von 60.000 Euro, also 30.000 Euro. Darauf 26,375 %, macht 7.912,50 Euro. So viel Steuer auf ein Geschäft, bei dem du 40 % deines Einsatzes verloren hast. Mit Beleg sähe derselbe Verkauf anders aus: kein Gewinn, also keine Steuer, null Euro. Dazu käme ein Verlust von 40.000 Euro, den du gegen andere Kapitalerträge verrechnen könntest, nach dem Entwurf künftig auch gegen Gewinne aus Aktien. Dasselbe Geschäft, zwei Ergebnisse, und dazwischen liegt nur ein Nachweis. Nach der Aktienregel mit ihren 30 % wären es 18.000 Euro Bemessungsgrundlage und 4.747,50 Euro Steuer. Auch das wäre viel für ein Verlustgeschäft, aber es ist die mildere Regel.
Damit stehen zwei Fragen im Raum, und beide gehen an dieselbe Adresse. Die erste: Woran soll ein Anbieter einen bestandsgeschützten Coin von einem neuen unterscheiden? Aus den Berichten über den Entwurf geht das nicht hervor. Die zweite: Warum überhaupt 50 %, wenn es bei Aktien 30 % sind? Die Reform begründet sich damit, Kryptowerte wie Aktien zu behandeln. Das ist das Argument, mit dem die Abgeltungsteuer für Krypto überhaupt erst hergeleitet wird. Bei der Ersatzbemessungsgrundlage weicht der Entwurf davon dann ab und setzt fast das Doppelte an. Eine Begründung dafür ist aus den Berichten über den Entwurf nicht ersichtlich, und der Entwurf selbst liegt uns nicht vor. Wer die Gleichbehandlung mit Aktien zum Grund einer Reform macht, muss erklären können, warum er an dieser Stelle ungleich behandelt. Beides sind Fragen und keine Vorwürfe, und beide würden wir dem Bundesfinanzministerium stellen.
Eine Entschärfung gehört dazu. Endgültig ist der Abzug nicht. Wer die tatsächlichen Anschaffungsdaten später doch nachweist, holt sich zu viel gezahlte Steuer über die Steuererklärung zurück; bei Aktien ist das der übliche Weg. Auch bei geschenkten oder geerbten Coins besteht der Anspruch, denn dort zählen Anschaffungszeitpunkt und Anschaffungskosten des Vorbesitzers. Zwei Dinge braucht man dafür trotzdem. Erstens das Geld: Die 7.912,50 Euro sind im Beispiel zunächst weg, und sie kommen frühestens mit der nächsten Steuererklärung zurück. Zweitens den Nachweis. Wer ihn nicht hat, hat kein Argument.
Es geht um eine Beweislast. Wer seine Coins seit Jahren selbst verwahrt und sie eines Tages an einen Dienstleister überweist, ohne saubere Nachweise mitzuliefern, zahlt zunächst deutlich zu viel und muss sich das Geld aktiv zurückholen. Das macht die Selbstverwahrung unattraktiv, dokumentationslastig und im Einzelfall teuer. Wer selbst verwahrt, braucht künftig eine Buchführung, die so gut ist wie ein Depotauszug.
Was jetzt zählt
Drei Dinge lohnt es sich zu beobachten:
- Die Antwort des Bundesfinanzministeriums. Solange das Haus nichts bestätigt, steht alles auf Berichten über ein Papier. Drei Fragen sind dabei offen: ob der Bestandsschutz bleibt, woran ein Dienstleister einen alten Coin von einem neuen unterscheiden soll, und warum die Pauschale bei Krypto 50 % beträgt, bei Aktien aber 30 %.
- Der Weg durch das Verfahren. Erst Kabinett, dann Bundestag und Bundesrat. Am Bestandsschutz kann bis zur letzten Lesung geschraubt werden.
- Deine Unterlagen. Kaufdatum, Kaufpreis in Euro und Gebühren, für jede Plattform und jede eigene Wallet. Der einzige Punkt, an dem du heute schon etwas tun kannst.
Dieser Artikel ist eine allgemeine Einordnung und keine Anlage-, Rechts- oder Steuerberatung. Die Rechenbeispiele sind erfunden und vereinfacht. Sie dienen dazu, die Wirkung einer geplanten Regel zu zeigen, und sie ersetzen keine Berechnung für deinen Fall. Kirchensteuer, Werbungskosten und Verlustverrechnung bleiben darin außen vor. Die Angaben zum geltenden Recht geben den Stand vom 9. September 2026 wieder, die zur geplanten Regelung beruhen auf Berichten über einen Entwurf, der sich noch ändern kann. Nichts davon ist beschlossen, auch der Bestandsschutz nicht. Ob und wie dich das trifft, hängt an deiner persönlichen Situation und an deinen Unterlagen. Bei fehlenden Anschaffungsnachweisen und bei Fragen zu Freistellungsauftrag oder Günstigerprüfung gehört die Sache zu einem Steuerberater, bevor du verkaufst oder überträgst.
Häufige Fragen zur Krypto-Steuer und zum Bestandsschutz
Sind meine alten Bitcoin von der neuen Krypto-Steuer betroffen?
Nach dem Gesetzentwurf nicht. Erfasst werden sollen nur Kryptowerte, die ab dem 1. Januar 2027 angeschafft werden oder zufließen. Für alles, was du vorher gekauft hast, bliebe die heutige Regel mit der einjährigen Haltefrist bestehen. Bestätigt hat das Bundesfinanzministerium diesen Punkt bisher allerdings nicht. Wichtig ist außerdem: Geltend machen kannst du den Bestandsschutz nur, wenn du das Kaufdatum belegen kannst.
Ab wann gilt die neue Krypto-Steuer, 2027 oder 2028?
Beides, aber für Verschiedenes. Der 1. Januar 2027 ist der Stichtag für den Kauf und der geplante Termin für das Inkrafttreten. Der tatsächliche Steuerabzug soll erst ab Januar 2028 starten, dann mit 25 %.
Wie hoch soll die Steuer auf Krypto-Gewinne werden?
Der Entwurf sieht die Abgeltungsteuer vor, also 25 % plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Mit Soli sind das 26,375 %. Heute zahlst du bei einem Verkauf innerhalb eines Jahres deinen persönlichen Einkommensteuersatz, nach einem Jahr gar nichts.
Werden Staking und Lending durch die Reform teurer?
Beim laufenden Ertrag wird es günstiger. Erträge aus passivem Staking und klassischem Lending werden heute am Zuflusstag mit dem persönlichen Steuersatz belastet, bis zu 45 % plus Soli, und nur 256 Euro im Jahr bleiben frei. Künftig wären es 26,375 % und ein Freibetrag von 1.000 Euro. Teurer wird dafür der spätere Verkauf dieser Coins, weil dann auch dort die Steuerfreiheit nach einem Jahr wegfiele.
Was passiert, wenn ich meine Kaufbelege nicht mehr habe?
Dann kann eine Pauschale greifen. Der Entwurf sieht vor, dass 50 % der Verkaufseinnahmen als Bemessungsgrundlage dienen, wenn sich Anschaffungszeitpunkt und Anschaffungskosten nicht feststellen lassen. Das sind nicht 50 % Steuer: Bei einem Verkauf über 10.000 Euro wären 5.000 Euro die Bemessungsgrundlage und rund 1.319 Euro Steuer fällig, also etwa 13,2 % der Verkaufssumme. Endgültig ist das nicht, mit einem Nachweis holst du dir zu viel gezahlte Steuer über die Steuererklärung zurück.
Muss ich Steuern zahlen, obwohl ich mit Verlust verkauft habe?
Ohne Kaufbeleg nach dem Entwurfsstand ja. Die Pauschale setzt 50 % des Verkaufserlöses an, ganz gleich, ob du im Plus oder im Minus bist. In unserem Beispiel verkauft jemand einen Bitcoin für 60.000 Euro, den er für 100.000 Euro gekauft hat. Er hat also 40.000 Euro verloren und zahlt trotzdem 7.912,50 Euro Steuer. Mit Beleg wären es null Euro, dazu ein Verlust von 40.000 Euro, den er gegen andere Kapitalerträge verrechnen könnte. Zurückholen lässt sich die Steuer später über die Steuererklärung, vorstrecken musst du sie trotzdem.
Ist die Abschaffung der Haltefrist damit beschlossen?
Nein. Es liegt ein Referentenentwurf vor, der sich in der frühen Abstimmung zwischen Kanzleramt und Ministerien befindet. Kabinett, Bundestag und Bundesrat fehlen, und in der Koalition ist die Sache strittig.