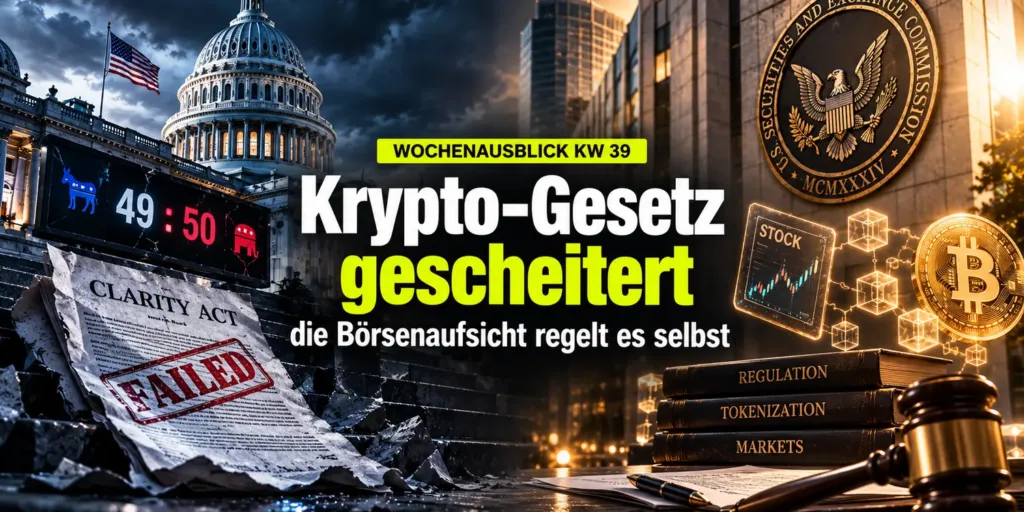
Die vergangene Woche brachte zwei schlechte Nachrichten und eine, die alles gedreht hat. Der CLARITY Act scheiterte im Senat, die Fed erhöhte die Zinsen, und zwei Tage später erließ die Börsenaufsicht im Alleingang genau die Regelung, an der der Kongress gescheitert war. Der Kryptomarkt legte daraufhin zu, während die Aktienmärkte auf der Stelle traten. Diese Woche wird es ruhiger, im Fokus stehen das Treffen zwischen Trump und Xi am Donnerstag und die Stimmungsindikatoren am Mittwoch.
Zu faul zum Lesen? Die Kernpunkte auf einen Blick
- Das US-Krypto-Gesetz ist gescheitert. Die Abstimmung im Senat ging 49 zu 50 aus, nötig waren 60 Stimmen. Bitcoin fiel daraufhin unter 75.000 Dollar
- Die Fed hat erhöht, zum ersten Mal seit 2023. Für Oktober preist der Markt inzwischen einen weiteren Schritt mit über 50 Prozent ein
- Die US-Wirtschaft gab der Notenbank prompt recht. Die Einzelhandelsumsätze legten weit stärker zu als erwartet, die Arbeitslosenanträge fielen deutlich. Der Verbraucher gibt trotz allem weiter aus
- Dann kam die Wende von unerwarteter Seite. Die Börsenaufsicht erließ zwei Tage später im Alleingang eine Ausnahmeregelung für den Handel mit tokenisierten Aktien. Was im Gesetz nicht klappte, kommt jetzt über den Verwaltungsweg
- Der Kryptomarkt drehte daraufhin nach oben, Bitcoin kletterte zurück über 80.000 Dollar. Die Altcoins legten dabei noch stärker zu als Bitcoin
- Die Aktienmärkte liefen nicht mit. Der S&P 500 trat auf der Stelle, der DAX gab nach. Das war eine reine Krypto-Bewegung
- Der Ölpreis fiel erstmals seit Wochen wieder unter 100 Dollar und nahm damit etwas Druck von der Inflationsseite
- Diesmal steckte kein Hebel dahinter. Die offenen Wetten am Terminmarkt gingen zurück, die Käufe waren also echt
- Die Profiteure der neuen Regelung sind klar erkennbar. Arbitrum, Avalanche und Uniswap legten alle deutlich zu, weil auf ihnen tokenisierte Produkte laufen
Markt-Recap der Vorwoche
Drei Ereignisse in vier Tagen, und das dritte hat die ersten beiden überschrieben.
Dienstag: Der CLARITY Act ist gescheitert. Die Verfahrensabstimmung im US-Senat endete 49 zu 50 und damit weit unter den nötigen 60 Stimmen. Das Gesetz sollte regeln, wann ein Token als Wertpapier und wann als Rohstoff gilt, und damit die Zuständigkeit zwischen Börsenaufsicht SEC und Terminmarktaufsicht CFTC klären. Genau daran hängt, welche Coins US-Börsen listen dürfen. Unmittelbar nach der Abstimmung war das noch nicht endgültig: Senator Thom Tillis hatte eine erneute Befassung beantragt, die eine zweite Abstimmung binnen weniger Tage erlaubt hätte. Dieses Zeitfenster ist verstrichen, ohne dass der Senat es genutzt hat. Damit ist das Gesetz in dieser Legislaturperiode erledigt. Bitcoin fiel unter 75.000 USD, am härtesten traf es die regulierungsnahen Werte wie XRP, Ethereum, Solana und die Coinbase-Aktie. Die Einordnung dazu steht in Clarity Act im Senat gescheitert.
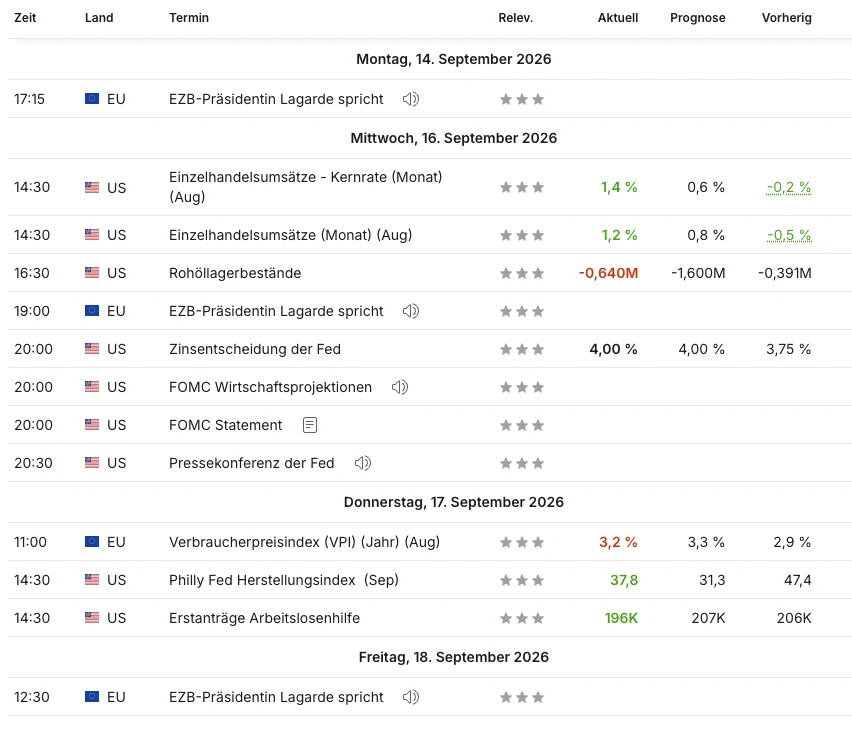
Mittwoch: Die Fed hat erhöht. Der Leitzins stieg wie erwartet auf 4,00 Prozent, die erste Anhebung seit 2023. Damit war der zweite Schlag innerhalb von zwei Tagen gesetzt.
Am selben Mittwoch, sechs Stunden vor der Entscheidung, meldeten die USA Einzelhandelsumsätze von plus 1,2 Prozent statt der erwarteten 0,8 Prozent, in der Kernrate ohne Autos sogar plus 1,4 Prozent statt 0,6 Prozent. Nach dem Einbruch im Juli ist das eine kräftige Gegenbewegung. Sie zeigt einen Verbrauchermarkt, der trotz teurer Energie und hoher Zinsen weiter ausgibt.
Am Donnerstag setzte sich das fort: Die Erstanträge auf Arbeitslosenhilfe fielen auf 196.000 statt der erwarteten 207.000, der Philly-Fed-Herstellungsindex kam mit 37,8 statt 31,3, lag damit allerdings deutlich unter den 47,4 des Vormonats. Eine Wirtschaft, die so läuft, liefert der Notenbank weitere Argumente. An den Terminmärkten liegt die Wahrscheinlichkeit für einen zweiten Schritt im Oktober inzwischen über 50 Prozent.
In Europa fiel die Inflation für August mit 3,2 Prozent leicht unter die erwarteten 3,3 Prozent, kam aber von 2,9 Prozent im Vormonat. Auch dort zieht der Preisdruck also an.
Donnerstag: Die Börsenaufsicht liefert das, woran der Kongress gescheitert ist. Die SEC erließ am 17. September die sogenannte Innovation Exemption, eine bis zum 17. September 2031 befristete Ausnahmeregelung. Handelsplätze für tokenisierte US-Aktien dürfen damit arbeiten, ohne als Börse zugelassen zu sein. Die Bedingungen sind klar umrissen: öffentliche Blockchain, aber nur geprüfte Nutzer, echte Aktien mit vollen Aktionärsrechten, keine synthetischen Nachbildungen, dazu Mengenbegrenzungen. Zusätzlich gibt es eine Befreiung von der Händler-Registrierung für Liquiditätsgeber.
Das Timing ist dabei der eigentliche Punkt. Die Regelung lag über ein Jahr in Arbeit und kam zwei Tage nach dem gescheiterten Gesetz. SEC-Chef Paul Atkins hatte angekündigt, die Behörde werde liefern, mit oder ohne Gesetz. Genau das ist jetzt passiert. Die Regulierung kommt über Verwaltungsakte statt über den Gesetzgeber. Für die Branche ist das kurzfristig gut und langfristig unsicher, denn was eine Behörde erlässt, kann eine andere Führung wieder einkassieren.
Warum Krypto gestiegen ist
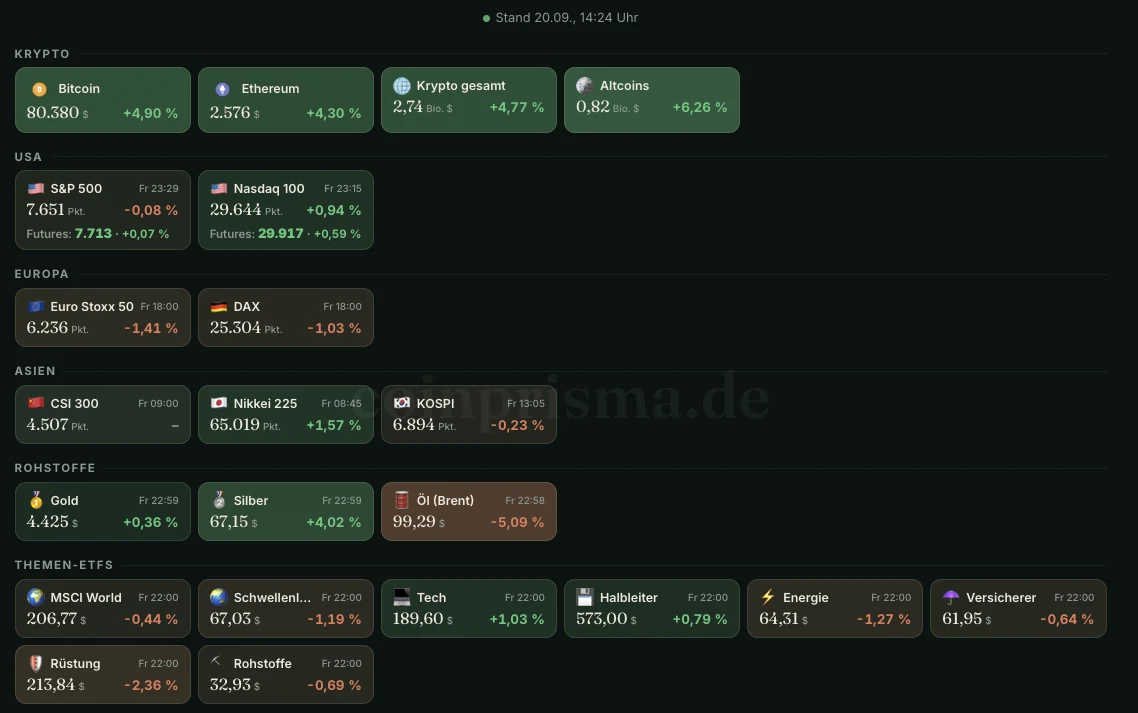
Die Aktienmärkte sind nicht mitgelaufen. Der S&P 500 verlor 0,08 Prozent, der Euro Stoxx 50 1,41 Prozent, der DAX 1,03 Prozent. Nur der Nasdaq 100 legte mit 0,94 Prozent zu und der Nikkei mit 1,57 Prozent. Rüstung verlor 2,36 Prozent, Schwellenländer 1,19 Prozent.
Der Kryptomarkt dagegen stieg um 4,77 Prozent auf 2,74 Bio. USD, Bitcoin um 4,90 Prozent auf 80.380 USD, Ethereum um 4,30 Prozent auf 2.576 USD. Die Altcoins legten mit 6,26 Prozent sogar noch stärker zu.
Interessant ist das vor allem deshalb, weil die Wirtschaftsdaten derselben Woche in die Gegenrichtung zeigten. Starker Konsum und ein fester Arbeitsmarkt sprechen für weitere Zinserhöhungen, und steigende Zinsen sind normalerweise Gift für Anlagen ohne laufenden Ertrag. Krypto ist trotzdem gestiegen. Drei Dinge erklären das:
Erstens ist die Innovation Exemption eine rein krypto-spezifische Nachricht. Sie macht tokenisierte Aktien handelbar und begünstigt damit genau die Netzwerke, auf denen solche Produkte laufen. Für Siemens oder Procter & Gamble ändert sie nichts.
Zweitens fiel der Ölpreis um 5,09 Prozent auf 99,29 USD und damit erstmals seit Wochen wieder unter die Marke von 100. Ein niedrigerer Ölpreis bedeutet weniger Inflationsdruck und nimmt damit der Angst vor weiteren Zinsschritten etwas von der Schärfe. Davon profitieren risikoreiche Anlagen zuerst.
Drittens, und das ist vielleicht der wichtigste Punkt: Diesmal steckte kein Hebel dahinter. Die offenen Positionen am Terminmarkt fielen um 6,65 Prozent auf 425,53 Mrd. USD. Die Bewegung kam also aus echten Käufen und nicht aus zwangsweise geschlossenen Wetten auf fallende Kurse, wie es im August der Fall war. Das macht sie belastbarer.
Zur Vorsicht gehört allerdings auch: Die Bitcoin-Dominanz blieb mit 58,83 Prozent praktisch unverändert, der Altcoin-Index steht bei 45 von 100. Und die Bitcoin-Fonds verloren beim verwalteten Vermögen 1,25 Prozent, die Ethereum-Fonds meldeten Abflüsse. Die institutionellen Anleger sind der Bewegung also nicht gefolgt.
Gewinner und Verlierer der Woche
Rohstoffe drehen: Öl (Brent) minus 5,09 Prozent auf 99,29 USD nach zwei Wochen mit starkem Anstieg. Silber dagegen plus 4,02 Prozent auf 67,15 USD, Gold plus 0,36 Prozent auf 4.425 USD.
Der Energiemarkt bleibt trotzdem angespannt. Die strategische US-Ölreserve fiel auf den tiefsten Stand seit 1982, Diesel kostete in den USA im Schnitt 6,45 USD je Gallone und in Kalifornien 8,40 USD. Die Straße von Hormus lief nach Marktangaben nur noch mit rund 20 Prozent der Kapazität von vor dem Krieg.
Die Zinsen bleiben das eigentliche Problem: Die Zinsen für 30-jährige US-Hypotheken stiegen auf 7,24 Prozent, den höchsten Stand seit 19 Monaten. Das ist der Kanal, über den die Zinspolitik am schnellsten in der Realwirtschaft ankommt.
Top-Mover Kryptowährungen der Woche
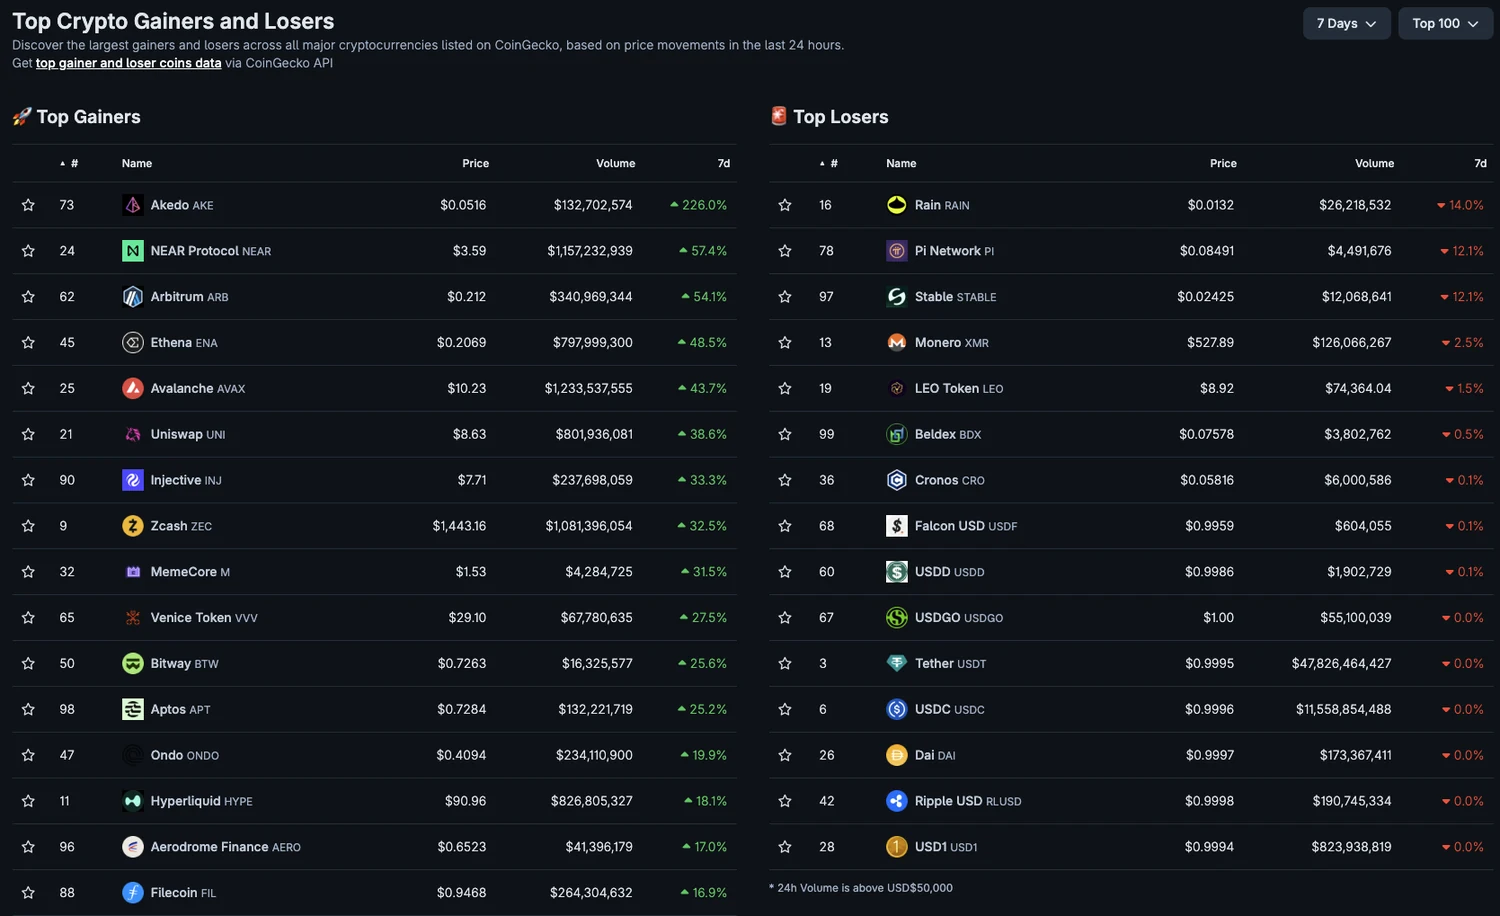
Die Woche war ungewöhnlich breit. In den Top 100 legten zahlreiche Werte zweistellig zu, und auf der Verliererseite standen fast nur Stablecoins.
Die Gewinner mit belegtem Auslöser:
- NEAR Protocol (NEAR), rund 55 Prozent im Plus: NEAR startete am 17. September eine Handelsplattform für Terminkontrakte mit eingebauter Privatsphäre, technisch unterstützt von Hyperliquid. Das dort hinterlegte Kapital erreichte rund 70 Mio. USD und löste damit eine Anreizzahlung aus.
- Arbitrum (ARB), knapp 50 Prozent: der direkteste Profiteur der Innovation Exemption. Auf Arbitrum liegen tokenisierte Fonds im Wert von über 900 Mio. USD, ein neuer Höchststand. Allein am Freitag legte der Wert rund 30 Prozent zu.
- Avalanche (AVAX), gut 45 Prozent: ebenfalls Tokenisierungs-Profiteur, zusätzlich getrieben von der Zusammenarbeit mit der New Yorker Börse und ihrer Muttergesellschaft ICE.
- Ethena (ENA), gut 40 Prozent: Umbau des Protokolls, Start des Bezahldienstes Ethena Pay und Verzicht auf eine Sperrfrist bei StablecoinX.
- Uniswap (UNI), knapp 40 Prozent: vierte starke Woche in Folge. Als größte dezentrale Börse profitiert Uniswap unmittelbar von der Erwartung, dass tokenisierte Aktien gehandelt werden.
Auffällig ist, dass vier dieser 5 Werte dasselbe Thema bedienen. Die Tokenisierung realer Vermögenswerte ist damit das klarste Muster der Woche.
Und einer, bei dem Vorsicht angebracht ist:
- Akedo (AKE) hat sich mehr als verdreifacht und sprang damit auf Rang 73 in die Top 100. Dahinter steht eine Plattform auf der BNB-Chain, die aus Texteingaben spielbare Spiele erzeugen soll. Zwei Zahlen gehören zu dieser Bewegung dazu: Die obersten 100 Wallets halten 98,82 Prozent des gesamten Angebots, und am 21. September werden 2,11 Milliarden Token im Wert von rund 127 Mio. USD freigegeben. Beides sind klassische Merkmale einer Bewegung, die sich ebenso schnell wieder auflösen kann, wie sie entstanden ist. Wer hier einsteigt, sollte wissen, dass er gegen eine sehr kleine Zahl sehr großer Halter spielt.
Auf der Verliererseite passierte so gut wie nichts. Nennenswert sind nur Rain, Pi Network und Stable mit jeweils gut zehn Prozent Verlust. Alles andere in den Top 100 bewegte sich zwischen null und minus fünf Prozent und fällt damit unter normale Wochenschwankung.
Kurz notiert
- Circle startet eine eigene Blockchain. Der Herausgeber des Stablecoins USDC hat mit Arc ein eigenes Netzwerk an den Start gebracht. Ob es dazu einen Token zu kaufen gibt, klärt der Beitrag zu Circle Arc.
- Der Ethereum Merge ist vier Jahre alt geworden. Am 15. September 2022 stellte Ethereum vom Mining auf Staking um und senkte seinen Stromverbrauch damit um über 99 Prozent. Was damals genau passierte, steht im Rückblick auf den Merge.
Ausblick auf die Handelswoche
Nach drei dichten Wochen wird der Kalender spürbar leerer. Zwei Dinge lohnen trotzdem die Aufmerksamkeit.
Präsident Trump und Präsident Xi treffen sich am Donnerstag in Washington. Das ist der Termin der Woche, und er hat vier Themen, die alle am Markt ankommen.
Das erste ist der Handelsfrieden selbst. Die vor einem Jahr vereinbarte Waffenruhe im Zollstreit läuft im November aus, und ob sie um ein weiteres Jahr verlängert wird oder nur um wenige Monate, ist nach Angaben von Bloomberg offen. Ein angekündigter US-Bericht zu Überkapazitäten wurde bis nach dem Treffen verschoben.
Das zweite sind seltene Erden. Chinas Ausfuhrbeschränkungen haben seit dem Frühjahr 2025 für Lieferengpässe bei Industrieunternehmen weltweit gesorgt. Peking will nach Bloomberg-Informationen zusätzliche Ausfuhrgenehmigungen als Verhandlungsmasse anbieten.
Das dritte ist künstliche Intelligenz, und hier lohnt der genaue Blick. Washington hat Chinas Zugang zu modernen Chips beschränkt. Umgekehrt weist Peking Forderungen aus dem US-Technologiesektor zurück, die Entwicklung aus Sicherheitsgründen zu verlangsamen, und nennt sie Panikmache. Für Anleger ist das der relevanteste Punkt, weil dieser Sektor seit Monaten die Aktienmärkte, die Anleiheemissionen und einen Teil der Rohstoffnachfrage trägt.
Das vierte ist Öl. China ist der größte Abnehmer iranischen Öls, und die US-Seeblockade hat die Lieferungen stark eingeschränkt. Der Ölpreis, der vergangene Woche erstmals seit Wochen unter 100 Dollar fiel, hängt damit auch an diesem Treffen.
Wer in Europa investiert, sollte den Termin zusätzlich im Blick behalten, weil die Europäische Union Anfang Oktober ihre eigenen Gespräche mit China führt.
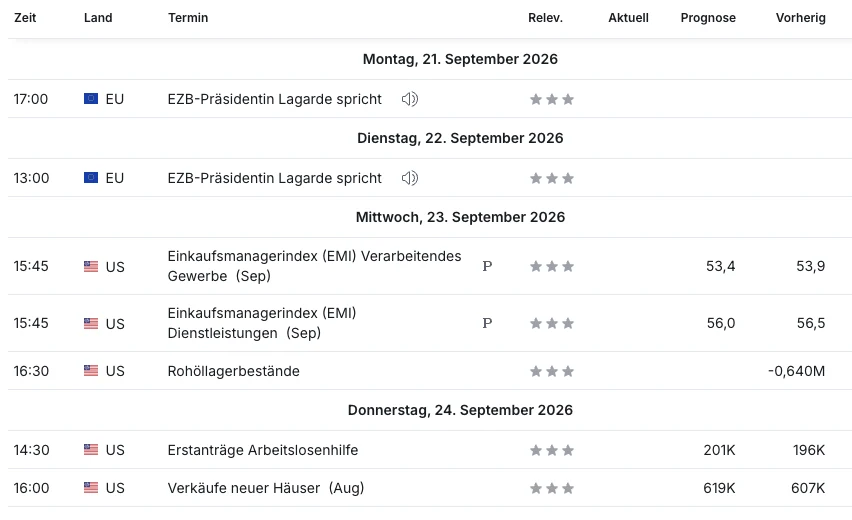
Am Mittwoch kommen die vorläufigen Einkaufsmanager-Indizes für September, die erste Momentaufnahme für den laufenden Monat. Erwartet werden 53,4 Punkte für die Industrie nach 53,9 und 56,0 für die Dienstleistungen nach 56,5. Werte über 50 bedeuten Wachstum, beide sollen also leicht nachgeben, aber klar im positiven Bereich bleiben. Interessanter ist der Dienstleistungsbereich, weil dort die Löhne den größten Kostenanteil ausmachen und sich Inflationsdruck zuerst zeigt.
Am Donnerstag folgen die Erstanträge auf Arbeitslosenhilfe (erwartet 201.000 nach 196.000) und die Verkäufe neuer Häuser (erwartet 619.000 nach 607.000). Der Immobilienwert ist bei Hypothekenzinsen von 7,24 Prozent der aussagekräftigere von beiden. Am Freitag kommen die Auftragseingänge für langlebige Güter, die zeigen, ob die Unternehmen trotz der höheren Zinsen weiter investieren.
EZB-Präsidentin Christine Lagarde spricht am Montag und Dienstag, jeweils mit Blick auf die Frage, ob die Europäische Zentralbank nach dem September-Schritt nachlegen will. Auf US-Seite äußern sich in dieser Woche gleich acht Vertreter der Fed, darunter Neel Kashkari, Austan Goolsbee und John Williams. Nach einer Zinserhöhung sind solche Auftritte der schnellste Weg, an dem sich ablesen lässt, wie ernst der Markt den Oktober-Schritt nehmen sollte.
Daneben entscheiden am Donnerstag die Schweiz, Schweden, Norwegen und Mexiko über ihre Zinsen, Indonesien bereits am Mittwoch. Chinas Notenbank hat ihre Leitzinsen schon am Sonntag bestätigt und lässt sie den sechzehnten Monat in Folge unverändert. Am Mittwoch legt außerdem die OECD neue Konjunkturprognosen vor. Die Märkte in Japan bleiben von Montag bis Mittwoch geschlossen, China pausiert am Freitag.
Politische und institutionelle Termine mit Krypto-Bezug
- Wie geht es nach dem gescheiterten CLARITY Act weiter? Kurzfristig gar nicht. Eine neue Abstimmung ist nicht angesetzt, und bis zu den Zwischenwahlen im November bleibt kaum Zeit. Realistisch verschiebt sich ein Gesetz damit auf 2027. Die Arbeit läuft stattdessen bei den Behörden weiter: Die Kommentierungsfrist zum SEC-Regelwerk Regulation Crypto Assets läuft noch bis zum 20. Oktober. SEC-Chef Atkins hat angekündigt, mit oder ohne Gesetz zu liefern.
- Die Innovation Exemption ist nur ein Anfang. Die SEC hat sie ausdrücklich als Brücke zu einer dauerhaften Regelung bezeichnet und um Kommentare gebeten. Für Anleger heißt das: Die Rahmenbedingungen für tokenisierte Aktien werden in den kommenden Monaten geschrieben, und sie sind bis dahin änderbar.
- Fünf Notenbank-Entscheidungen in einer Woche. Nach der Fed in der Vorwoche folgen nun Indonesien am Mittwoch sowie die Schweiz, Schweden, Norwegen und Mexiko am Donnerstag. Bei Norwegen sind sich die Volkswirte uneins, ob es die zweite Erhöhung des Jahres gibt. Für Krypto ist die Richtung entscheidender als der einzelne Schritt: Straffen die Notenbanken weltweit weiter, bleibt das der Gegenwind.
Earnings der Woche
Die Berichtssaison ist weiterhin dünn, aber ein Termin sticht heraus.
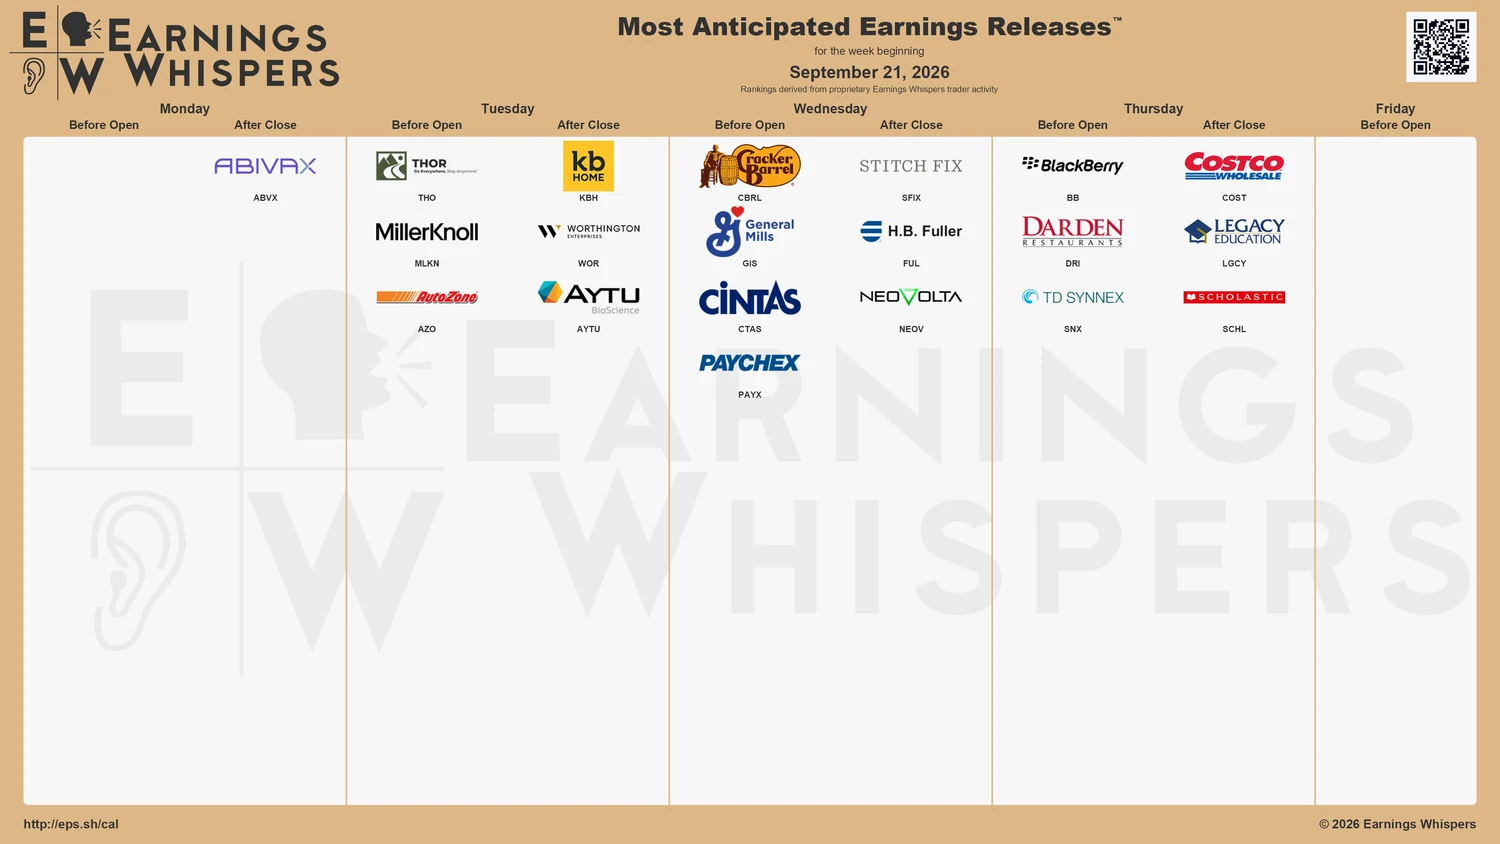
Costco am Donnerstag nach Börsenschluss ist der aussagekräftigste Konsum-Indikator, den der Kalender bietet. Wer dort einkauft, zahlt eine Jahresgebühr und kauft in großen Mengen. Bleiben Mitgliederzahlen und Mengen stabil, hält der US-Konsum trotz hoher Zinsen und teurer Energie. Brechen sie ein, ist das ein Warnsignal für die gesamte Wirtschaft.