

Die Kerninflation kam am Freitag höher als erwartet, und damit ist die Entscheidung gefallen: Die Terminmärkte preisen für Mittwoch eine Zinserhöhung mit 87 Prozent ein. Vor einem Monat lag dieser Wert bei 34 Prozent. Einen Tag vorher, am Dienstag, stimmt der US-Senat über das Verfahren zum CLARITY Act ab, dem wichtigsten Krypto-Gesetz der USA. Zwei Termine in zwei Tagen, die den Rest des Jahres prägen können.
Zu faul zum Lesen? Die Kernpunkte auf einen Blick
- Die Kerninflation kam höher als erwartet. Ausgerechnet die Kennzahl, die Warsh in Jackson Hole zum Maßstab erklärt hatte, zieht wieder an. Auch die Erzeugerpreise sprangen deutlich
- Damit ist die Zinserhöhung so gut wie beschlossen. Die Terminmärkte preisen sie für Mittwoch mit 87 Prozent ein, vor einem Monat war es noch ein Drittel
- Die Europäische Zentralbank hat bereits geliefert und am Donnerstag zum zweiten Mal nach dem Juni erhöht
- Der Ölpreis ist über 100 Dollar gesprungen, nachdem die USA iranische Tanker angegriffen haben. Diesel kostet in den USA erstmals mehr als 6 Dollar je Gallone. Das ist der Motor hinter der Inflation
- Krypto ging in den Rückwärtsgang, das Handelsvolumen brach um gut ein Drittel ein. Bitcoin steht jetzt am unteren Rand seiner Spanne, nachdem der Ausbruch über 82.000 Dollar Anfang September wieder abverkauft wurde
- Institutionelle kauften trotzdem weiter. Die Bitcoin- und Ethereum-Fonds legten beim verwalteten Vermögen zu, während die Kurse fielen
- Beim Liquid Network wurden Bitcoin im Wert von rund 320 Millionen Dollar abgezogen, die Sidechain steht seitdem still
- Die Gewinner der Vorwoche sind eingebrochen. Arbitrum, Dash und Ethena verloren ein Fünftel bis ein Drittel, nachdem sie sich zuvor teils mehr als verdoppelt hatten
Markt-Recap der Vorwoche
Die Woche hat die Zinsfrage entschieden, und zwar gegen die Märkte.
Die Kerninflation kam heißer als erwartet: Am Freitag meldeten die USA für August 0,4 Prozent Preisanstieg zum Vormonat und unveränderte 3,4 Prozent im Jahresvergleich, beides wie prognostiziert. Der entscheidende Wert war aber die Kernrate ohne Energie und Lebensmittel mit 0,3 Prozent statt der erwarteten 0,2 Prozent. Genau diese Kennzahl hatte Fed-Chef Kevin Warsh in Jackson Hole zum Maßstab erklärt. Schon am Donnerstag waren die Erzeugerpreise im Jahresvergleich auf 5,4 Prozent gesprungen nach 4,8 Prozent im Vormonat. Erzeugerpreise messen, was Unternehmen für Vorprodukte zahlen, und wandern mit einigen Monaten Verzögerung in die Verbraucherpreise.
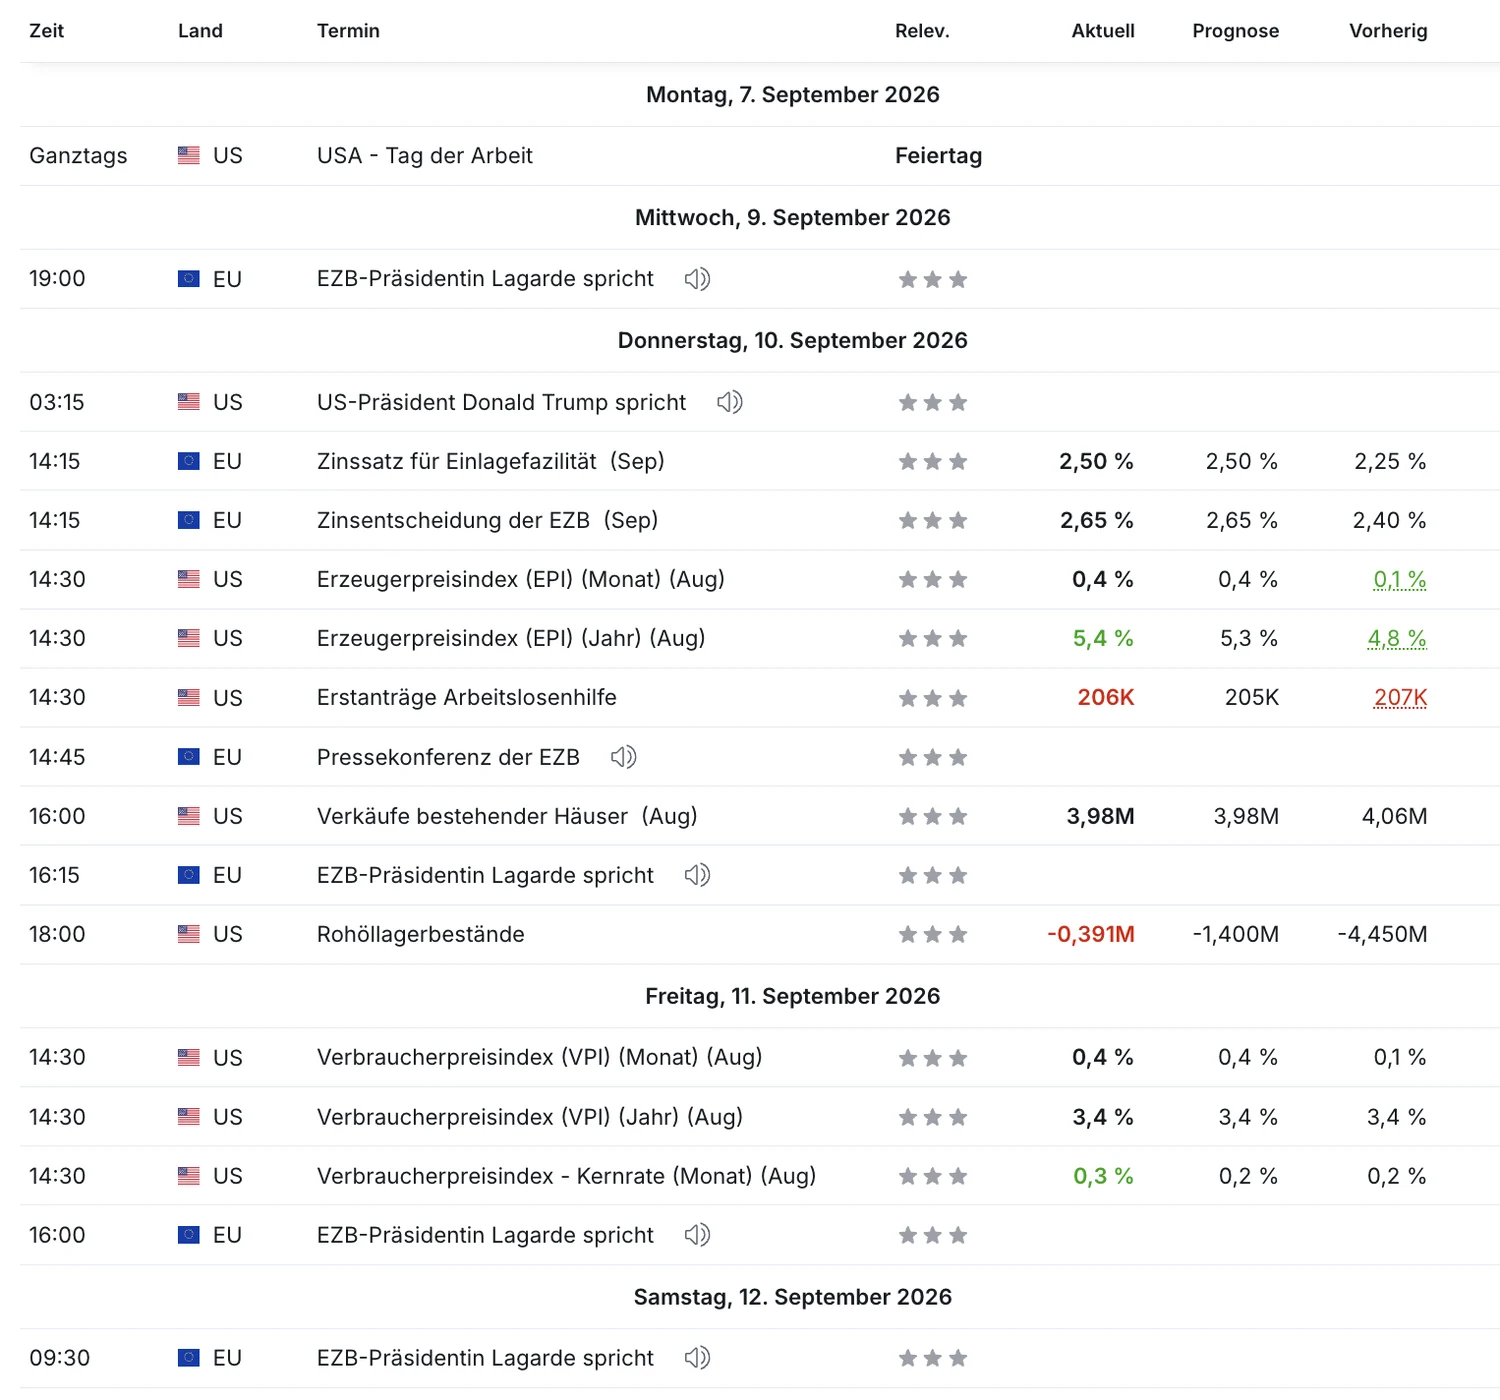
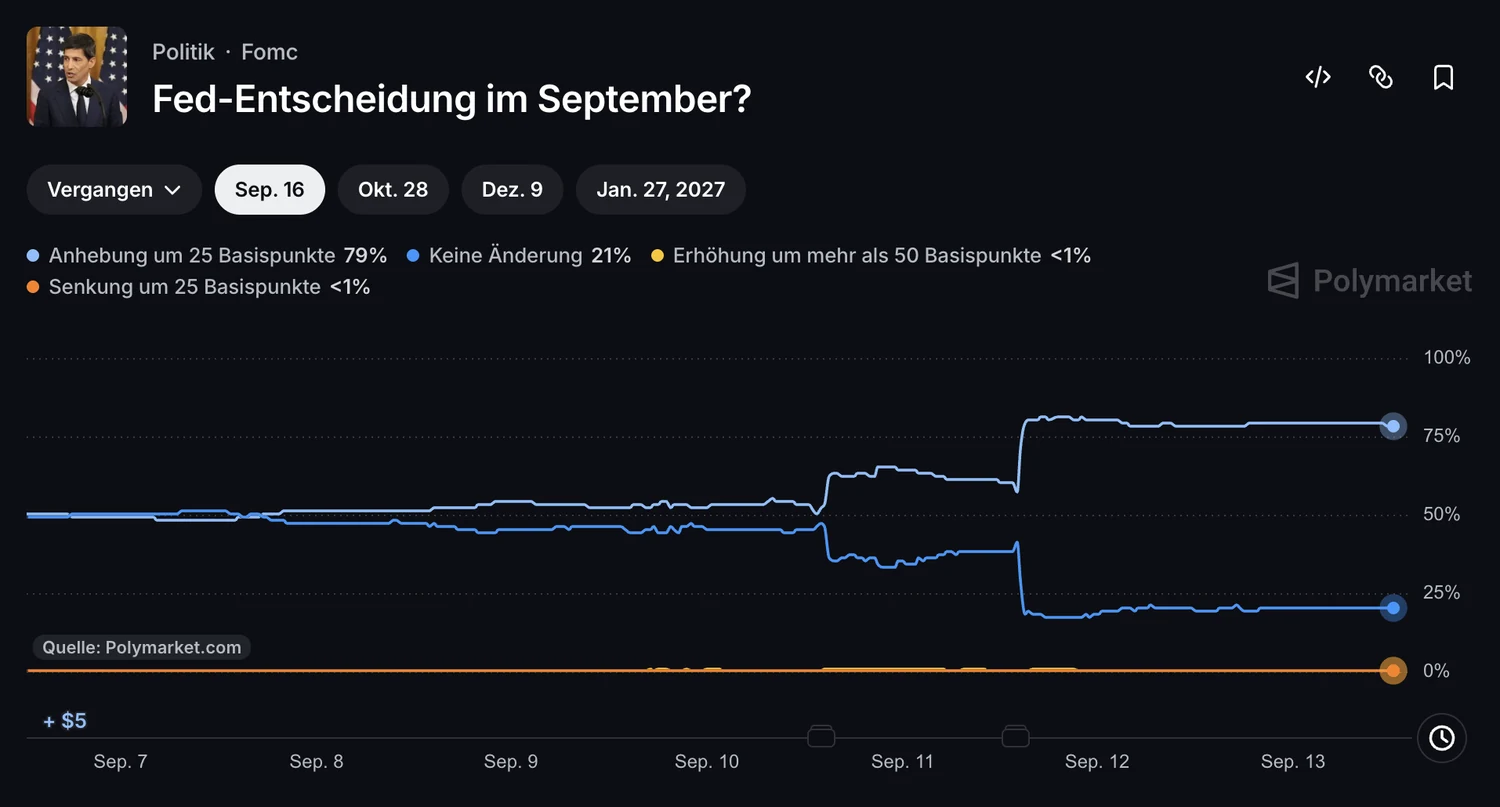
Damit ist die Zinserhöhung praktisch beschlossen: Die Terminmärkte preisen für die Sitzung am Mittwoch eine Anhebung um 25 Basispunkte inzwischen mit 87,3 Prozent ein. Die Dynamik zeigt, wie schnell das ging: Vor einem Monat lag der Wert bei 33,9 Prozent, vor einer Woche bei 59,4 Prozent, und am Tag der Inflationsdaten sprang er auf das heutige Niveau. Auch an den Prognosemärkten liegt die Wahrscheinlichkeit bei 79 Prozent.
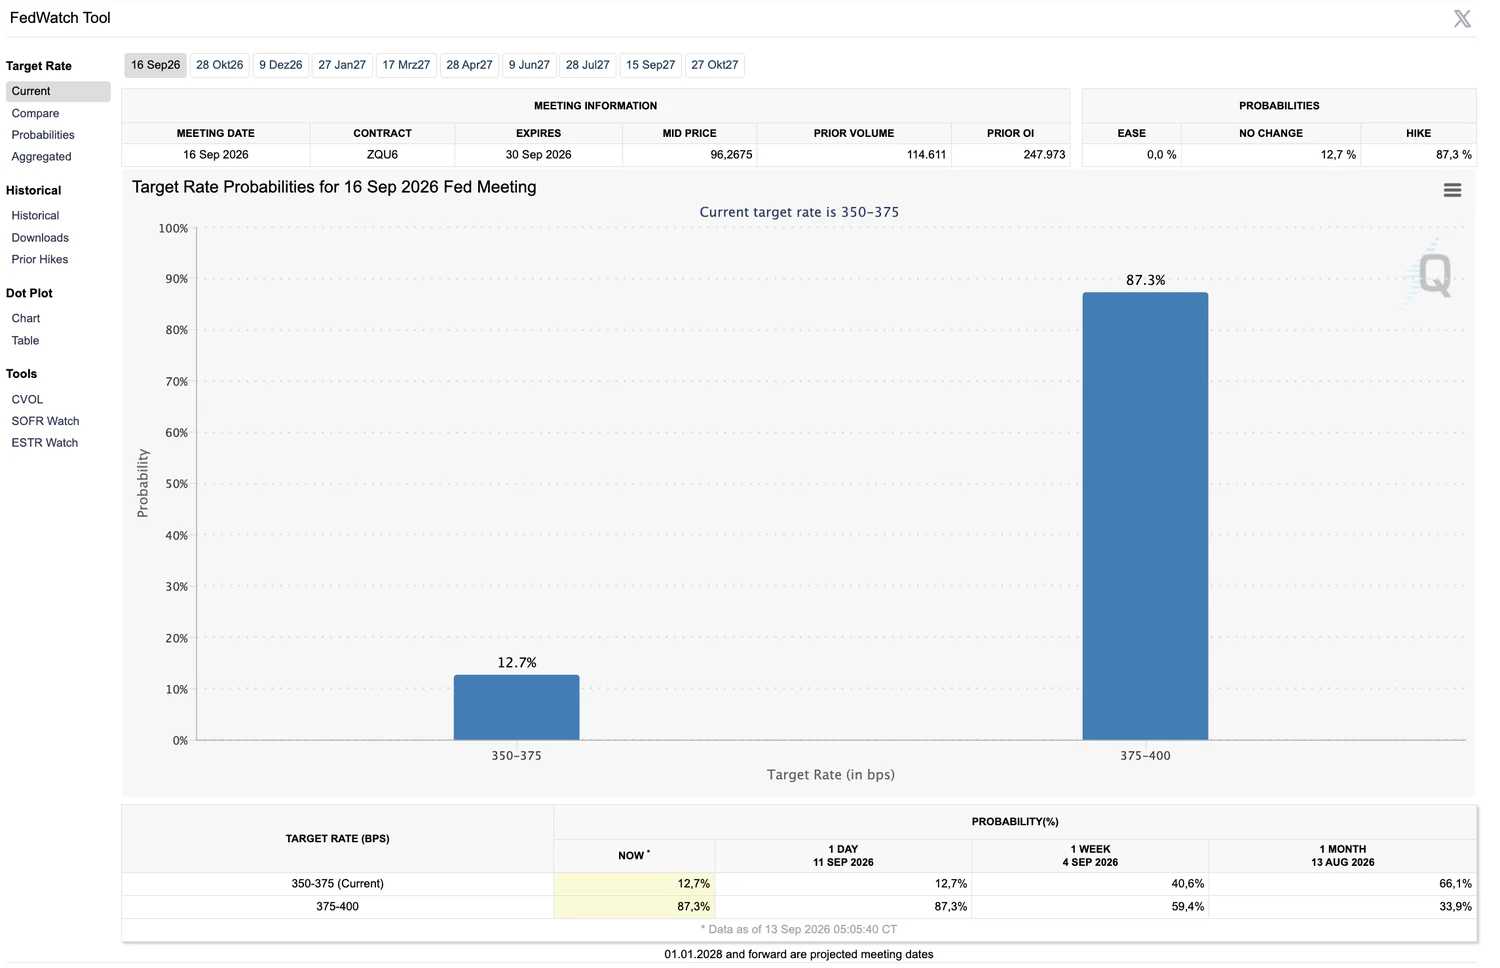
Die Europäische Zentralbank hat bereits geliefert: Am Donnerstag erhöhte sie wie erwartet um 25 Basispunkte. Der Einlagensatz stieg von 2,25 auf 2,50 Prozent, der Hauptrefinanzierungssatz von 2,40 auf 2,65 Prozent. Es war die zweite Erhöhung nach dem Juni und die Bestätigung, dass die Inflation auch im Euroraum wieder zum Thema geworden ist.
Der Ölpreis läuft weiter davon: Nach US-Angriffen auf iranische Öltanker in der Nähe der Straße von Hormus stieg Brent auf Wochensicht um 8,65 Prozent auf 104,61 USD, ein Plus von rund 54 Prozent seit dem Juli-Tief. Diesel überschritt in den USA erstmals 6 USD je Gallone, die Frachtraten für Großtanker erreichten mit annähernd 800.000 USD pro Tag Rekordwerte. Das ist der Motor hinter der Inflation. Solange der Konflikt läuft, bleibt er an, und keine Notenbank der Welt kann daran etwas ändern.
Gewinner und Verlierer der Woche
Eine breite Verlustwoche mit zwei Ausnahmen.
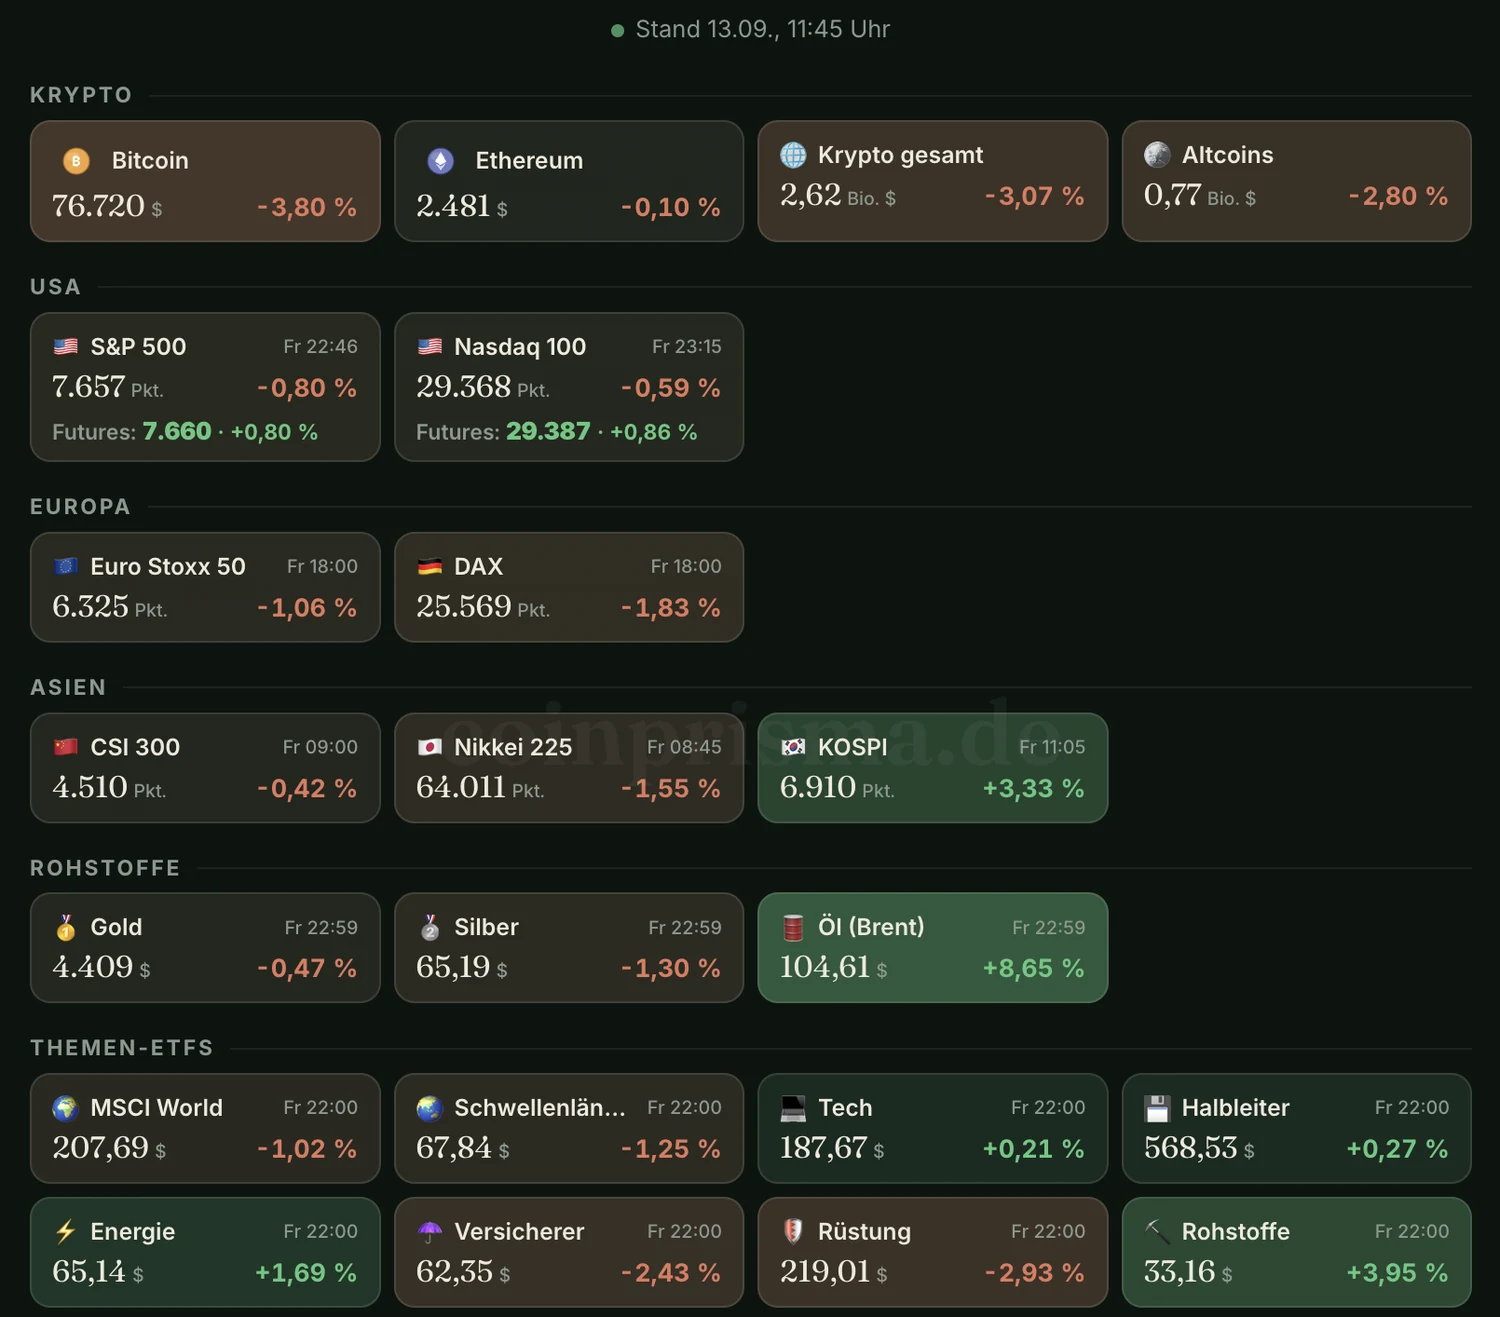
Aktien im Minus: S&P 500 minus 0,80 Prozent auf 7.657 Punkte, Nasdaq 100 minus 0,59 Prozent, DAX minus 1,83 Prozent, Euro Stoxx 50 minus 1,06 Prozent, Nikkei minus 1,55 Prozent. Auf Sektorebene traf es Rüstung mit minus 2,93 Prozent und Versicherer mit minus 2,43 Prozent am härtesten. Tech und Halbleiter hielten sich mit plus 0,21 und plus 0,27 Prozent knapp im Plus.
Die Ausnahmen: Der KOSPI in Südkorea sprang um 3,33 Prozent und war damit der stärkste große Index. Und die rohstoffnahen Werte profitierten vom Ölpreis: Rohstoffe-ETF plus 3,95 Prozent, Energie-ETF plus 1,69 Prozent.
Edelmetalle leicht schwächer: Gold minus 0,47 Prozent auf 4.409 USD, Silber minus 1,30 Prozent. Bemerkenswert ist eher, wie wenig Gold nachgab, denn steigende Zinserwartungen belasten zinslose Anlagen normalerweise deutlich stärker.
Krypto im Risikoabbau: Die Marktkapitalisierung fiel um 3,07 Prozent auf 2,62 Bio. USD, Bitcoin minus 3,80 Prozent auf 76.720 USD. Ethereum hielt sich mit minus 0,10 Prozent bei 2.481 USD auffallend stabil. Das Handelsvolumen brach um rund 35 Prozent ein, der Markt wartet also ab.
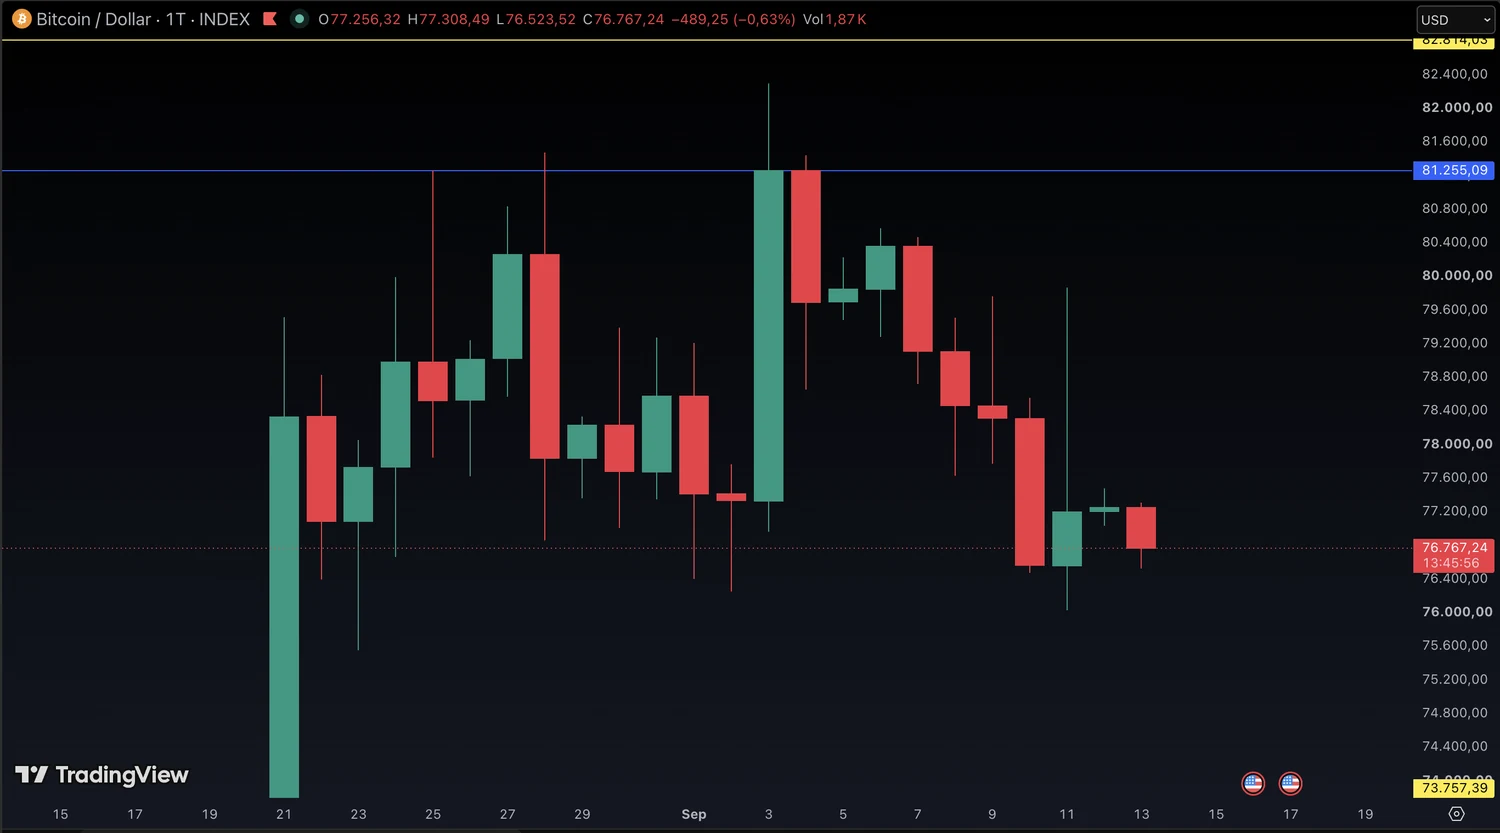
Beim Bitcoin ist der Chartverlauf aufschlussreicher als die Wochenveränderung. Die Zone zwischen 81.300 und 82.300 USD hat seit dem 25. August fünf Anläufe gesehen, und keiner hat getragen. Der weiteste führte am 3. September bis 82.300 USD, wurde aber noch am selben Tag abverkauft. Seitdem läuft der Kurs abwärts. Am Freitag markierte er nach den Inflationsdaten kurz ein Hoch bei rund 79.900 USD, fiel dann bis auf etwa 75.900 USD und pendelt jetzt um 76.700 USD. Damit steht Bitcoin am unteren Rand der Spanne, die seit dem 21. August zwischen rund 76.500 und 81.500 USD verläuft. Bricht diese Untergrenze, wird es charttechnisch ungemütlich.
Positiv auf der institutionellen Seite: Die Bitcoin-Fonds legten beim verwalteten Vermögen um 1,24 Prozent auf 100,8 Mrd. USD zu, die Ethereum-Fonds um 3,07 Prozent auf 14,67 Mrd. USD. Die professionelle Nachfrage hält also an, während die Kurse nachgeben.
Top-Mover Krypto mit den Gründen dahinter
Diese Woche ist vor allem eine Abrechnung mit den Gewinnern der Vorwoche.
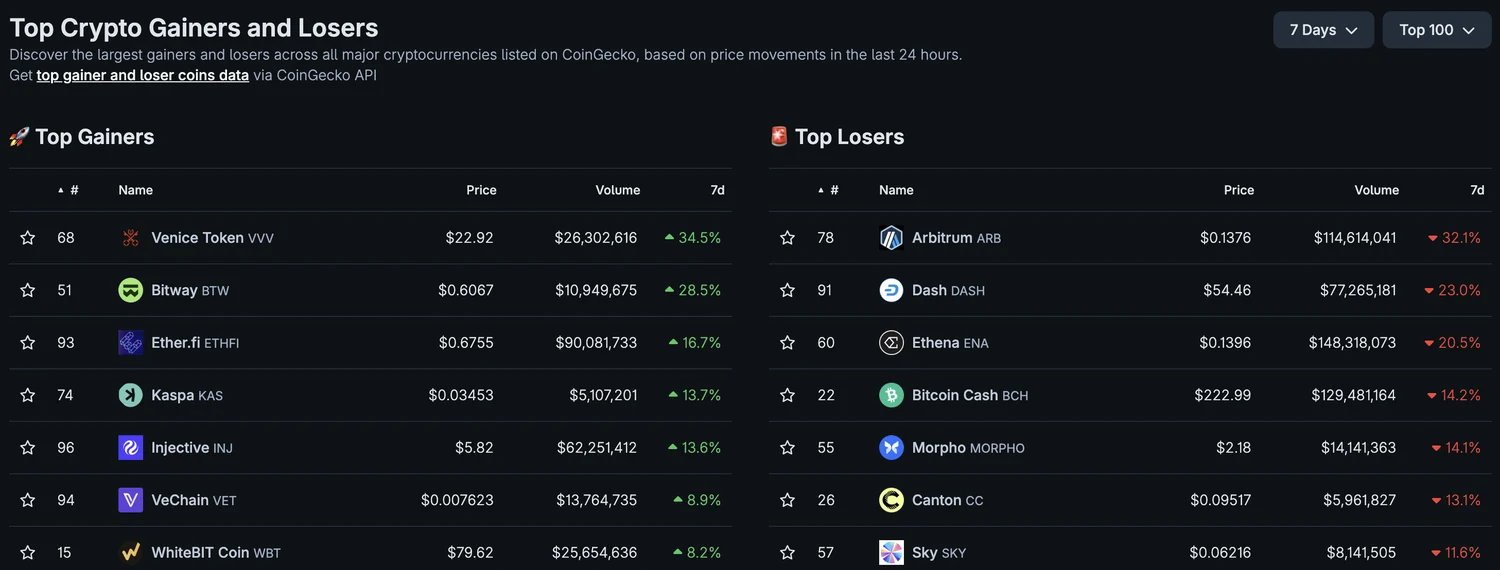
Die größten Verlierer sind exakt die Vorwochen-Gewinner:
- Arbitrum (ARB) minus 32,1 Prozent nach plus 107,0 Prozent in der Vorwoche. Für den Anstieg hatte sich damals kein Auslöser finden lassen, für den Absturz jetzt ebenso wenig. Das ist das Muster einer spekulativen Bewegung, die sich ohne fundamentale Grundlage wieder auflöst.
- Dash (DASH) minus 23,0 Prozent nach plus 66,0 Prozent in der Vorwoche, also das Ende der Privatsphäre-Coin-Welle.
- Ethena (ENA) minus 20,5 Prozent, nachdem der Wert Ende August mit plus 110,8 Prozent der größte Gewinner gewesen war.
Wer diese drei Zeilen nebeneinander legt, hat die Lehre der Woche: Bewegungen ohne Nachrichtenlage halten selten länger als ein paar Tage.
Auf der Gewinnerseite blieb es klein: Venice Token (VVV) plus 34,5 Prozent als stärkster Wert und Bitway (BTW) plus 28,5 Prozent, beide ohne erkennbaren Auslöser. Ether.fi, Kaspa, Injective, VeChain und WhiteBIT Coin legten zwischen 8 und 17 Prozent zu, ebenfalls ohne eigene Nachricht.
Zwei Bewegungen mit echtem Hintergrund: Raydium zog nach einer Gebührensenkung bei LaunchLab, einem großen Rückkauf und neuen tokenisierten Aktien auf Solana an. Zcash überschritt zwischenzeitlich die Marke von 1.000 USD, getrieben von Spekulationen um einen eigenen Fonds.
Weitere Meldungen der Woche
- Liquid Network Hack: Über einen Fehler im Konsensverfahren konnten ungedeckte L-BTC erzeugt werden. Abgezogen wurden Bitcoin im Wert von rund 320 Mio. USD, die Sidechain wurde gestoppt. Das trifft nicht nur die Betroffenen, sondern das Vertrauen in verpackte Vermögenswerte und Brücken zwischen Blockchains. Details im Beitrag zum Liquid Network Hack.
- Phishing-Welle bei Wallet-Anbietern: Gefälschte Mails im Namen von Trezor, BitBox und CoinTracking sind im Umlauf. Nach den Datenlecks bei Trezor und SafePal im August haben Angreifer jetzt die Adressen, um gezielt zuzuschlagen. Woran du die Fälschungen erkennst, steht in der Phishing-Warnung.
- Ethereum-Upgrade Hegotá: Die Entwickler haben die Richtung für das nächste große Upgrade festgelegt, unter anderem Gebühren ohne Ether und einen Fahrplan zum Schutz vor Quantencomputern bis 2029. Einordnung im Beitrag zum Hegotá-Upgrade.
Ausblick auf die Handelswoche
Die Woche hat 2 Termine, die alles andere überlagern.
Am Dienstag stimmt der US-Senat über das Verfahren zum CLARITY Act ab. Es geht dabei nicht um das Gesetz selbst, sondern nur um die Frage, ob der Senat darüber debattieren darf. Dafür sind 60 der 100 Stimmen nötig, die Republikaner halten 53 Sitze. Es braucht also mindestens sieben Stimmen von der anderen Seite. Kommen sie nicht zusammen, verschiebt sich der Rechtsrahmen für Krypto in den USA auf unbestimmte Zeit, denn nach diesem Termin richtet sich die Aufmerksamkeit auf die Zwischenwahlen im November. Was genau auf dem Spiel steht und wie die Kräfteverhältnisse aussehen, haben wir in Clarity Act vor der Abstimmung aufgeschrieben.
Am Mittwoch um 20:00 Uhr entscheidet die Fed. Der Leitzins liegt aktuell bei 3,50 bis 3,75 Prozent, erwartet wird eine Anhebung auf 3,75 bis 4,00 Prozent. Weil die Erhöhung eingepreist ist, kommt es allein auf zwei andere Dinge an: auf die Wirtschaftsprojektionen, in denen jedes Mitglied des Zinsausschusses seine Zinserwartung für die kommenden Jahre einträgt, und auf die Pressekonferenz um 20:30 Uhr. Signalisiert Warsh einen einzelnen Schritt, dürfte die Erleichterung überwiegen. Stellt er weitere in Aussicht, trifft das Aktien und Krypto unmittelbar.
Sechs Stunden davor kommen die Einzelhandelsumsätze für August. Nach dem Einbruch im Juli wird eine kräftige Gegenbewegung erwartet, 0,8 Prozent nach minus 0,6 Prozent und in der Kernrate 0,5 Prozent nach minus 0,3 Prozent. Ein starker Wert wäre das letzte Argument für die Erhöhung.
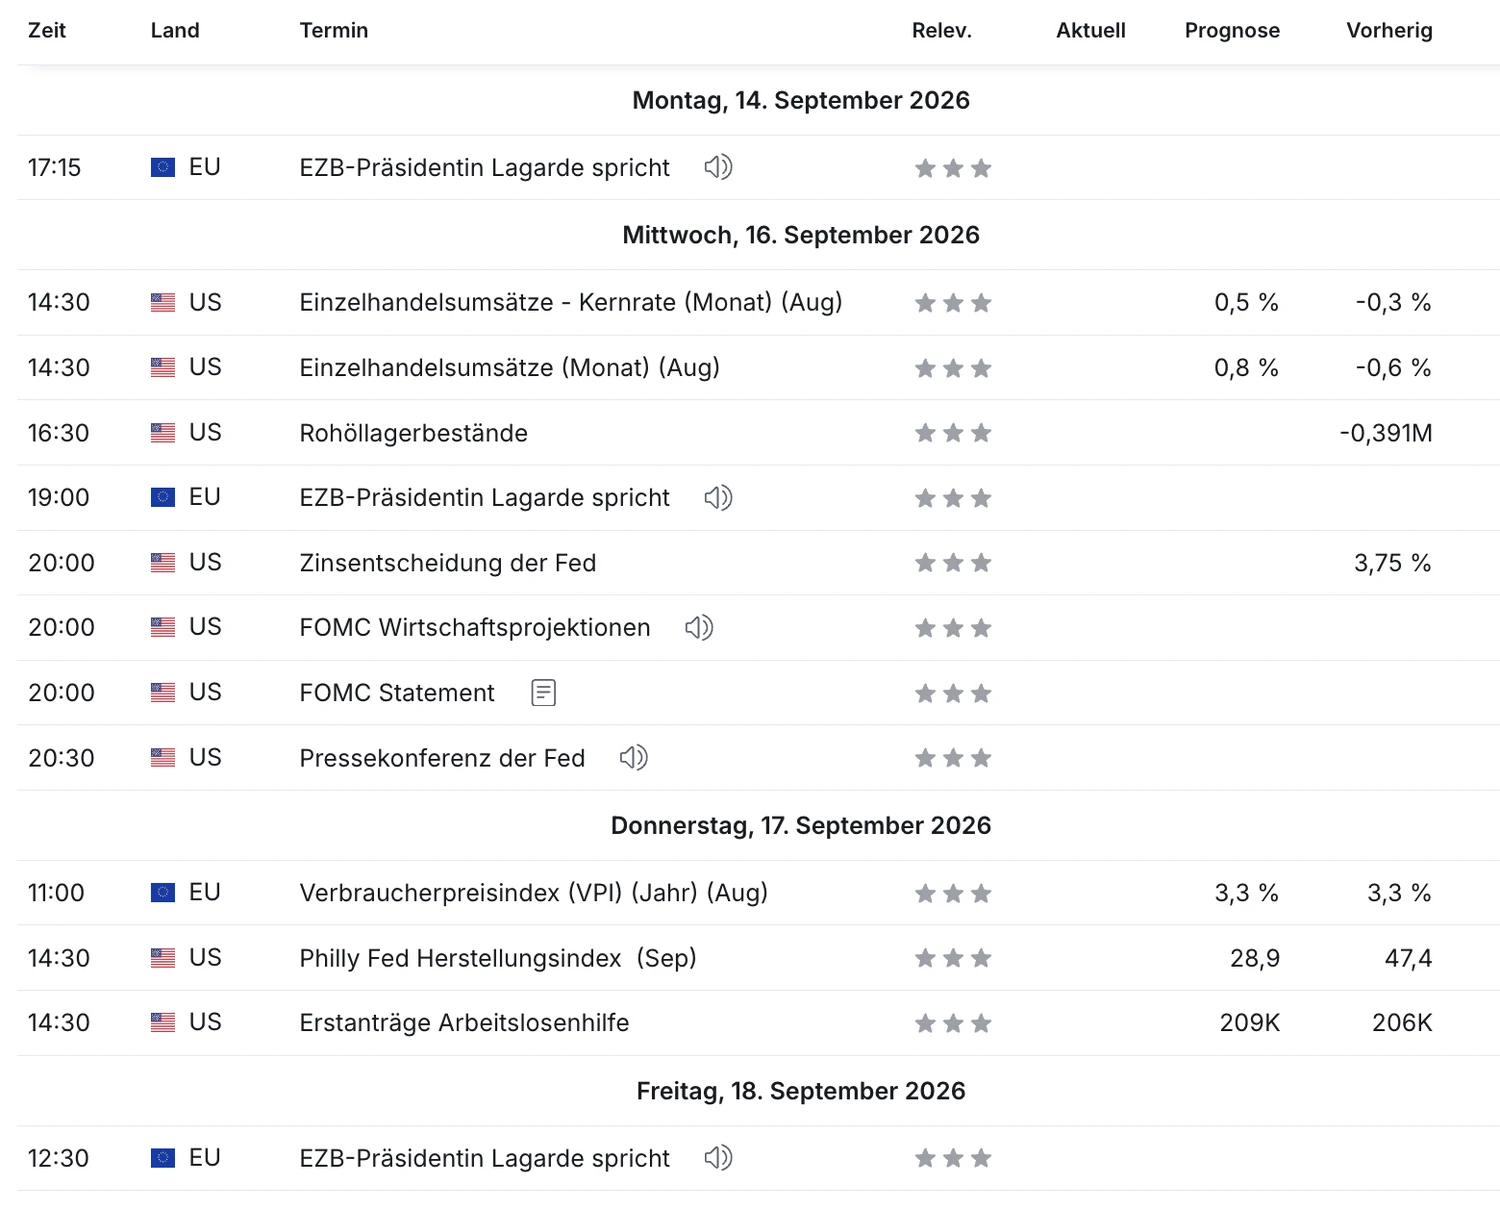
Am Donnerstag folgen die endgültige Inflationszahl für die Eurozone (Bestätigung von 3,3 Prozent erwartet), der Philly-Fed-Herstellungsindex mit einem deutlichen Rückgang auf 28,9 Punkte nach 47,4 und die wöchentlichen Erstanträge auf Arbeitslosenhilfe. Präsidentin Christine Lagarde spricht in dieser Woche gleich dreimal, am Montag, Mittwoch und Freitag. Der Freitagstermin ist der interessanteste, weil er nach der Fed-Entscheidung liegt.
Politische und institutionelle Termine mit Krypto-Bezug
- CLARITY Act, Verfahrensabstimmung am Dienstag: der wichtigste Krypto-Regulierungstermin des Jahres. 60 Stimmen nötig, 53 republikanische Sitze vorhanden.
- Deutsche Krypto-Steuer: Haltefrist vor dem Aus: Für deutsche Anleger die relevanteste Änderung seit Jahren. Was ab 2027 gilt und was das für bereits gehaltene Bestände bedeutet, steht in Haltefrist vor dem Aus.
- Nach der Fed folgen 2 weitere Notenbanken: Die Bank of England entscheidet am Donnerstag, erwartet wird ein unveränderter Satz von 3,75 Prozent, obwohl der Markt eine Erhöhung im November einpreist. Die Bank of Japan dürfte auf 1,25 Prozent erhöhen. Damit straffen in einer einzigen Woche die drei wichtigsten Notenbanken der Welt gleichzeitig oder stehen kurz davor. Das ist das Gegenteil des Umfelds, in dem Krypto in den vergangenen Jahren gestiegen ist.
Earnings der Woche
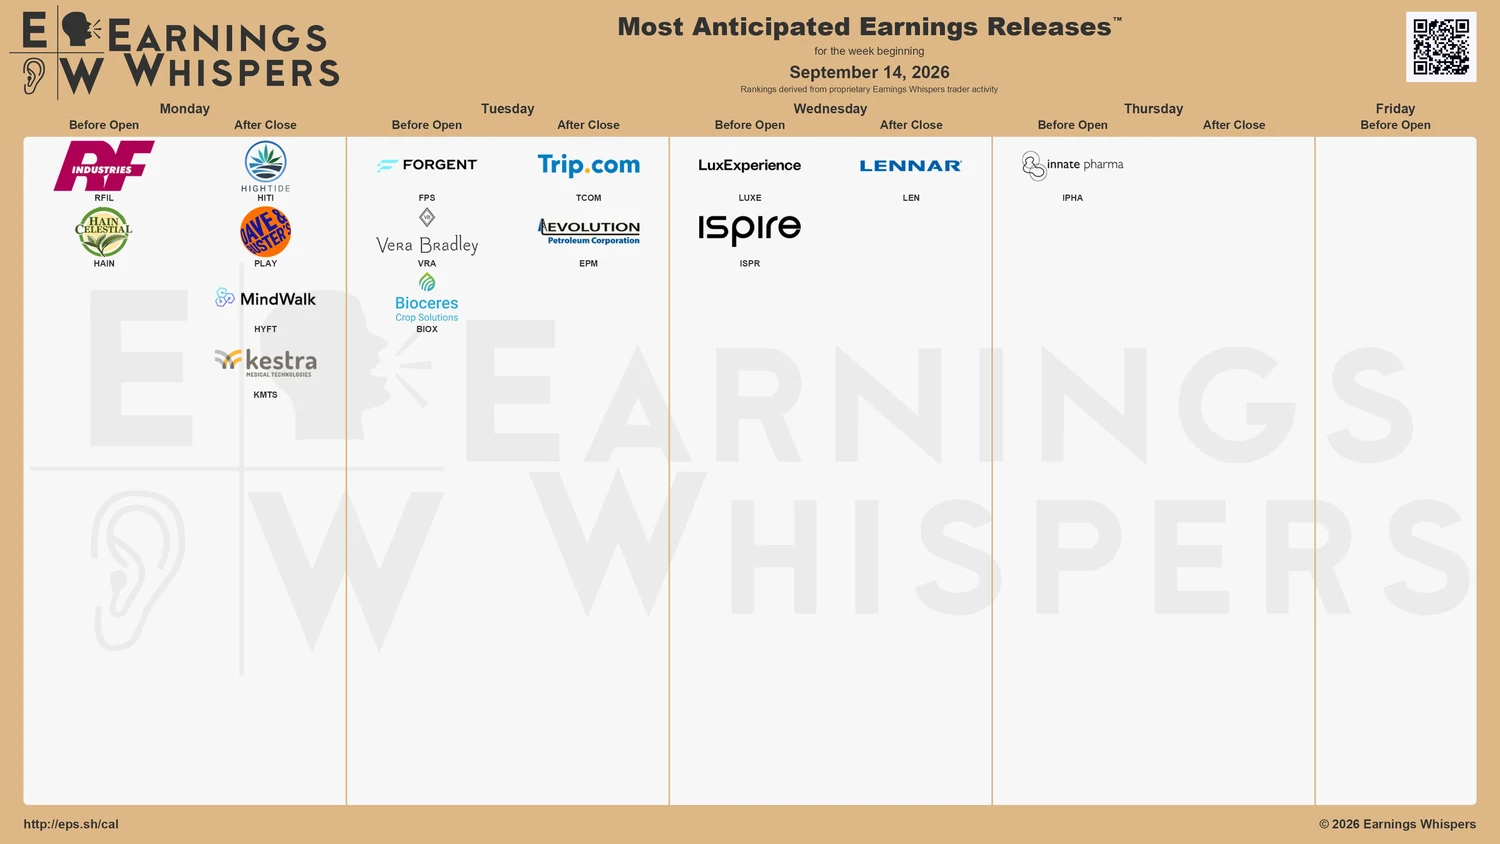
Die Berichtssaison ist vorbei. Diese Woche meldet kein einziges Unternehmen mit nennenswertem Marktgewicht, es gibt keine Halbleiter, keine großen Software-Namen und keinen Krypto-Bezug.
Der einzige interessante Wert ist Lennar (LEN) am Mittwoch nach Börsenschluss, einer der größten Hausbauer der USA.