

Stablecoins bewegen inzwischen mehr als 400 Mio. USD pro Stunde, rund um die Uhr und auch dann, wenn Banken geschlossen haben. Bei Banken wächst deshalb die Sorge, dass Kunden ihr Geld vom Konto in digitale Dollar umschichten. Ein neues Arbeitspapier der Bank für Internationalen Zahlungsausgleich (BIZ), der Bank der Zentralbanken mit Sitz in Basel, misst diesen Zusammenhang zwischen Stablecoins und Bankeinlagen erstmals mit Marktdaten. Das Ergebnis ist nüchterner, als viele Schlagzeilen vermuten lassen. Stablecoins und Bankkonten konkurrieren zwar um dasselbe Geld, doch den wichtigsten Hebel halten die Banken selbst in der Hand.
Was die BIZ-Studie misst
In ihrem Arbeitspapier Nr. 1382 gehen der BIZ-Ökonom Iñaki Aldasoro und Rashad Ahmed vom Andersen Institute for Finance and Economics einer einfachen Frage nach. Ersetzen Stablecoins das Bankkonto? Ökonomen sprechen von Substituten, wenn die Nachfrage nach dem einen sinkt, sobald das andere attraktiver wird. Beide Geldformen haben viel gemeinsam. Sie sollen ihren Wert stabil halten, lassen sich jederzeit abrufen, dienen zum Bezahlen und bringen dem Halter kaum oder gar keine Zinsen.
Für ihren Test werteten die Autoren Wochendaten aus den USA von Januar 2019 bis Juni 2025 aus. Sie prüften, wie sich die Marktkapitalisierung der durch Reserven gedeckten Stablecoins wie USDT und USDC entwickelt, wenn Banken die Zinsen auf Spar- und Tagesgeldkonten anheben. Leitzins, Renditen von Staatsanleihen, Bitcoin-Kurs, Dollarkurs und die Angst an den Börsen rechneten sie heraus. Übrig bleibt der Effekt des Einlagenzinses. Das Papier gibt die Meinung der Autoren wieder und nicht die offizielle Linie der BIZ.
Ein Basispunkt bremst den Boom, stoppt ihn aber nicht
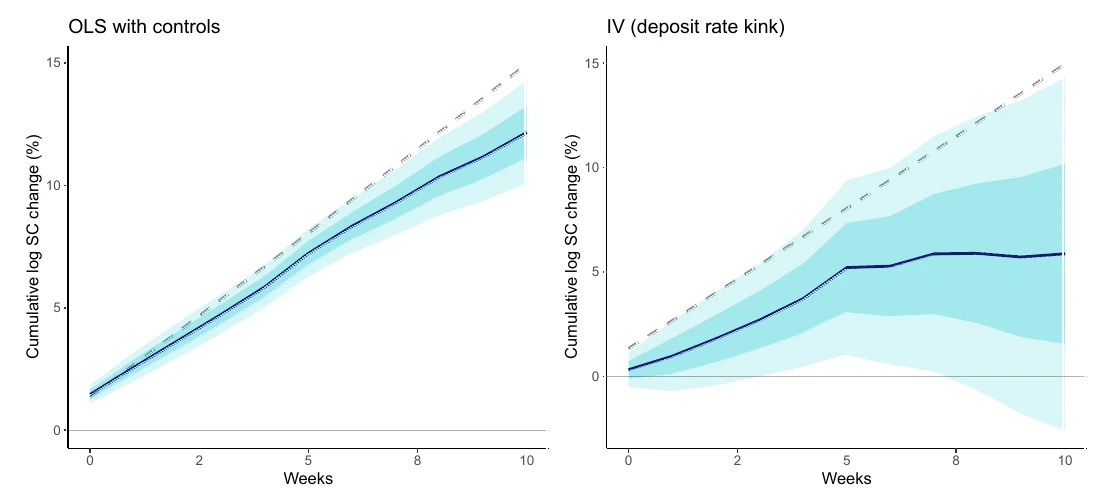
Im Untersuchungszeitraum wuchs der Stablecoin-Markt innerhalb von zehn Wochen im Schnitt um rund 15 %. Steigt der durchschnittliche Einlagenzins der US-Banken um einen Basispunkt, also um 0,01 Prozentpunkte, sinkt dieses Wachstum nach der Hauptrechnung auf etwa 12 %. Eine zweite Rechnung, die eine Eigenheit der Bankzinsen ausnutzt, findet einen dreimal so starken Effekt. Dann blieben nur etwa 6 % Wachstum übrig, allerdings mit deutlich größerer Unsicherheit.
Ein Basispunkt klingt nach wenig. Für Bankeinlagen ist er es nicht, weil Banken ihre Sparzinsen nur zögerlich bewegen. An Girokonten geben sie im Schnitt nur 6 bis 8 % einer Leitzinsänderung weiter. Erst wenn der Leitzins über rund 3 % steigt, ziehen sie bei Spar- und Tagesgeldkonten spürbar nach, weil Kunden dann ernsthaft nach Alternativen suchen.
Die Autoren betonen selbst, dass sich das Wachstum verlangsamt, aber nicht umkehrt. Um das übliche Zehnwochenwachstum ganz auszulöschen, müsste der Einlagenzins in einer einzigen Woche um rund 5 Basispunkte springen. Das entspräche etwa der sechsfachen typischen Wochenbewegung und wäre ein extremer Ausreißer.
Warum das Geld nicht einfach verschwindet
Die Sorge der Banken hat einen handfesten Grund. Einlagen sind ihre billigste Geldquelle. Fließt Geld in Stablecoins ab, müssen sie sich teurer finanzieren oder weniger Kredite vergeben. Die Studie relativiert dieses Bild an einem wichtigen Punkt. Herausgeber wie Tether und Circle legen die Dollar ihrer Kunden wieder an, etwa in kurzlaufenden US-Staatsanleihen oder als Guthaben bei Banken. Ein Wechsel in Stablecoins kann Einlagen deshalb zwischen Banken und Kundengruppen verschieben, ohne dass die Summe im Bankensystem im gleichen Maß sinkt. Welche Banken dabei verlieren, lässt sich mit den Daten der Studie nicht sagen.
Am stärksten reagiert USDC, der Stablecoin des US-Unternehmens Circle. Sein Zehnwochenwachstum sank in der Hauptrechnung um rund 5 Prozentpunkte, bei Tethers USDT nur um rund 2. Die Autoren erklären das mit den Nutzern. USDC ist stärker bei US-Firmen und Profi-Anlegern verbreitet, die tatsächlich zwischen Bankkonto und Stablecoin wählen. USDT dient vor allem außerhalb der USA und in Schwellenländern als Dollarersatz, wo ein US-Sparzins für die meisten Halter keine Rolle spielt.
Der Stablecoin-Boom findet im Zahlungsverkehr statt
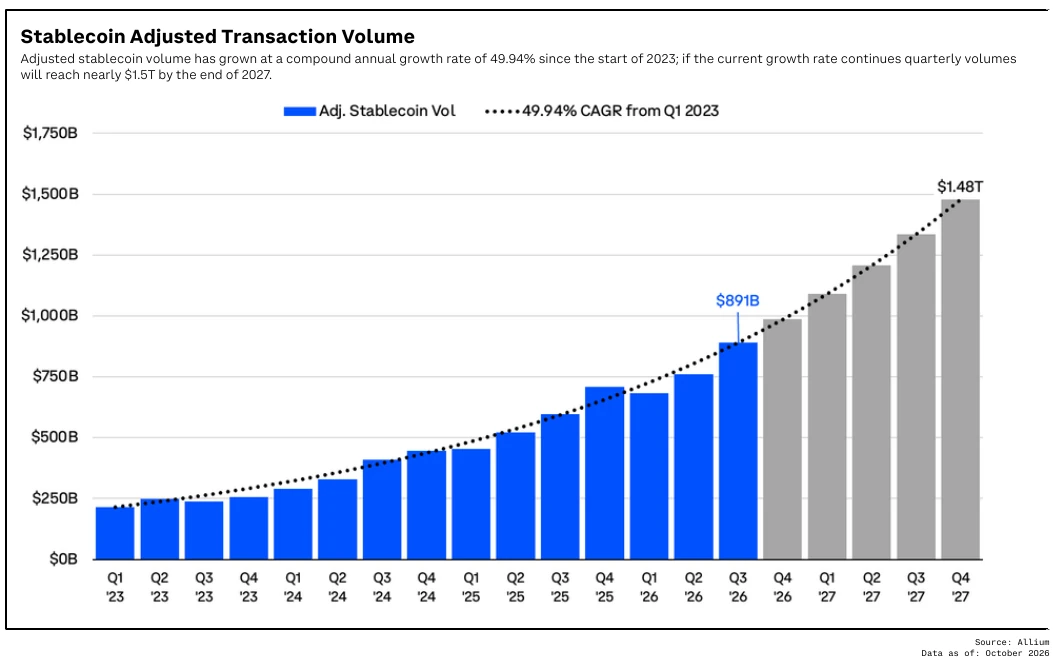
Wie schnell der Markt wächst, hängt davon ab, was man misst. Beim Zahlungsverkehr ist der Sprung gewaltig. Der Bericht „The Always-On Dollar“, den die Kryptobörse Coinbase beim Analysehaus The Block in Auftrag gegeben hat, zählt für das dritte Quartal 2026 bereinigte Stablecoin-Überweisungen von 891 Mrd. USD. Anfang 2023 waren es 216 Mrd. USD pro Quartal. Herausgerechnet sind Transfers über Börsen, DeFi-Anwendungen und automatische Bots. Rund 73 % des geprüften Transfervolumens fielen in den zwölf Monaten bis Ende Juli außerhalb der US-Bankzeiten an, also nachts, am Wochenende oder an Feiertagen. Sieben der zehn größten US-Banken haben tokenisierte Einlagen für die Abwicklung getestet, vier davon auch Stablecoins. Die Zahlen stammen aus der Branche selbst, die Methodik legt der Bericht aber offen.
Beim Bestand sieht das Bild anders aus. Alle an den Dollar gekoppelten Stablecoins kommen laut dem Datendienst DefiLlama auf rund 303 Mrd. USD, fast genau so viel wie vor einem Jahr. Für die Einlagenfrage zählt dieser Bestand, denn nur Geld, das dauerhaft in Stablecoins liegt, fehlt auf dem Bankkonto. Die Coins wechseln also immer schneller den Besitzer, ihre Menge ist im vergangenen Jahr aber kaum gewachsen.
Wo die Studie an ihre Grenzen stößt
Ihr Datensatz deckt im Kern nur eine einzige Hochzinsphase von 2022 bis 2025 ab. Die zweite Rechenmethode verfehlt knapp den üblichen Schwellenwert, ab dem Statistiker ein Messinstrument als stark genug ansehen.
Schwerer wiegt ein anderer Punkt. Im Untersuchungszeitraum zahlten Stablecoin-Herausgeber ihren Haltern keine Zinsen. Verzinste Stablecoins und tokenisierte Geldmarktfonds, also Fondsanteile auf der Blockchain, spielen in der Studie kaum eine Rolle. Reichen Herausgeber einen großen Teil ihrer Zinserträge an die Halter weiter, könnten steigende Marktzinsen Stablecoins nach dem Modell der Autoren sogar attraktiver machen.
Genau darum streiten Banken und Kryptobranche in den USA. Das Stablecoin-Gesetz GENIUS Act verbietet Herausgebern, selbst Zinsen zu zahlen. Offen ist, ob Börsen und andere Plattformen ihren Kunden Prämien auf Stablecoin-Guthaben gutschreiben dürfen. Die US-Bankenaufsicht OCC hat in ihrer finalen Regel zum GENIUS Act am 21. Oktober darauf verzichtet, solche Prämien über Dritte von vornherein als unzulässig einzustufen. Sie will Einzelfälle prüfen und gegen klare Umgehungen vorgehen. Das Marktstrukturgesetz Clarity Act steht dagegen still, seit es im Senat bei einer Verfahrensabstimmung scheiterte. Die Sorge um die Bankeinlagen spielte in dieser Debatte eine große Rolle.
Was die Studie für Banken und Anleger bedeutet
Für Banken ist die Studie keine Entwarnung auf ganzer Linie, aber sie zeigt, wo der Hebel liegt. Wer Einlagen halten will, kann über den Zins gegensteuern. Die Autoren folgern, dass Banken das Tempo, mit dem sich Stablecoins verbreiten, über ihre Einlagenkonditionen mitbestimmen. Für Anleger heißt das umgekehrt, dass der Stablecoin-Markt bei steigenden Sparzinsen eher langsamer wächst, vor allem bei USDC.
Die eigentliche Weiche stellt die Regulierung. Solange Stablecoins keine Zinsen bringen, konkurrieren sie mit dem Bankkonto vor allem über Tempo, Kosten und Erreichbarkeit rund um die Uhr. Dafür fehlt ihnen der Schutz der gesetzlichen Einlagensicherung, und genau der würde laut einer Umfrage zum Bankschutz für Stablecoins viele Zögerer umstimmen. Dürfen Plattformen großzügige Prämien zahlen, verlagert sich der Wettbewerb auf den Zins, und dann könnte die Rechnung der BIZ-Autoren anders ausfallen. In ihrem Fazit halten sie fest, dass sich die Grenze zwischen den Geldformen mit den Renditen verschiebt, die jede von ihnen bieten darf.
Was jetzt zählt
- Am 18. Januar 2027 tritt die Regel der OCC zum GENIUS Act in Kraft. Ab wann die Behörde Anträge von Herausgebern annimmt, hat sie noch nicht festgelegt.
- Ob der Senat einen neuen Anlauf für den Clarity Act nimmt, entscheidet mit darüber, wie Plattformen Prämien auf Stablecoins gestalten dürfen.
Häufige Fragen zu Stablecoins und Bankeinlagen
Was ist die BIZ?
Die Bank für Internationalen Zahlungsausgleich in Basel gilt als Bank der Zentralbanken. Notenbanken aus aller Welt nutzen sie für Geschäfte untereinander und als Forum für Fragen der Finanzstabilität. Ihre Ökonomen veröffentlichen regelmäßig Arbeitspapiere. Diese geben die Meinung der Autoren wieder und nicht automatisch die Haltung der BIZ oder ihrer Mitgliedsbanken.
Dürfen Stablecoins in den USA Zinsen zahlen?
Herausgebern verbietet das Stablecoin-Gesetz GENIUS Act, selbst Zinsen an Halter zu zahlen. Ob Börsen und andere Plattformen Prämien auf Stablecoin-Guthaben gewähren dürfen, ist noch umstritten; die Bankenaufsicht OCC will solche Modelle im Einzelfall prüfen. Erträge lassen sich außerdem erzielen, wenn man Stablecoins über DeFi-Plattformen verleiht, das bringt aber zusätzliche Risiken.
Sind Stablecoins so sicher wie ein Bankguthaben?
Stablecoins sind keine Bankeinlagen und fallen nicht unter die gesetzliche Einlagensicherung. In den USA verlangt der GENIUS Act, dass zugelassene Stablecoins vollständig durch Dollar oder liquide Anlagen gedeckt sind und jährlich geprüft werden. Das senkt das Risiko, ersetzt aber keine staatliche Garantie.
Was sind tokenisierte Einlagen?
Tokenisierte Einlagen sind Bankguthaben, die als Token auf einer Blockchain abgebildet werden. Das Geld bleibt dabei eine Einlage bei der jeweiligen Bank, lässt sich aber rund um die Uhr auf der Blockchain übertragen und abrechnen. Ein Stablecoin kann dagegen frei zwischen Banken, Börsen und Wallets wandern. Viele große US-Banken testen inzwischen beides.
Dieser Beitrag dient der Information und ist keine Anlage-, Rechts- oder Steuerberatung. Stablecoins sind keine Bankeinlagen und nicht durch eine gesetzliche Einlagensicherung geschützt.
Hinweis: Das Titelbild dieses Beitrags wurde mit Künstlicher Intelligenz erstellt.